猜你想问
城投控股报告核心内容是什么?
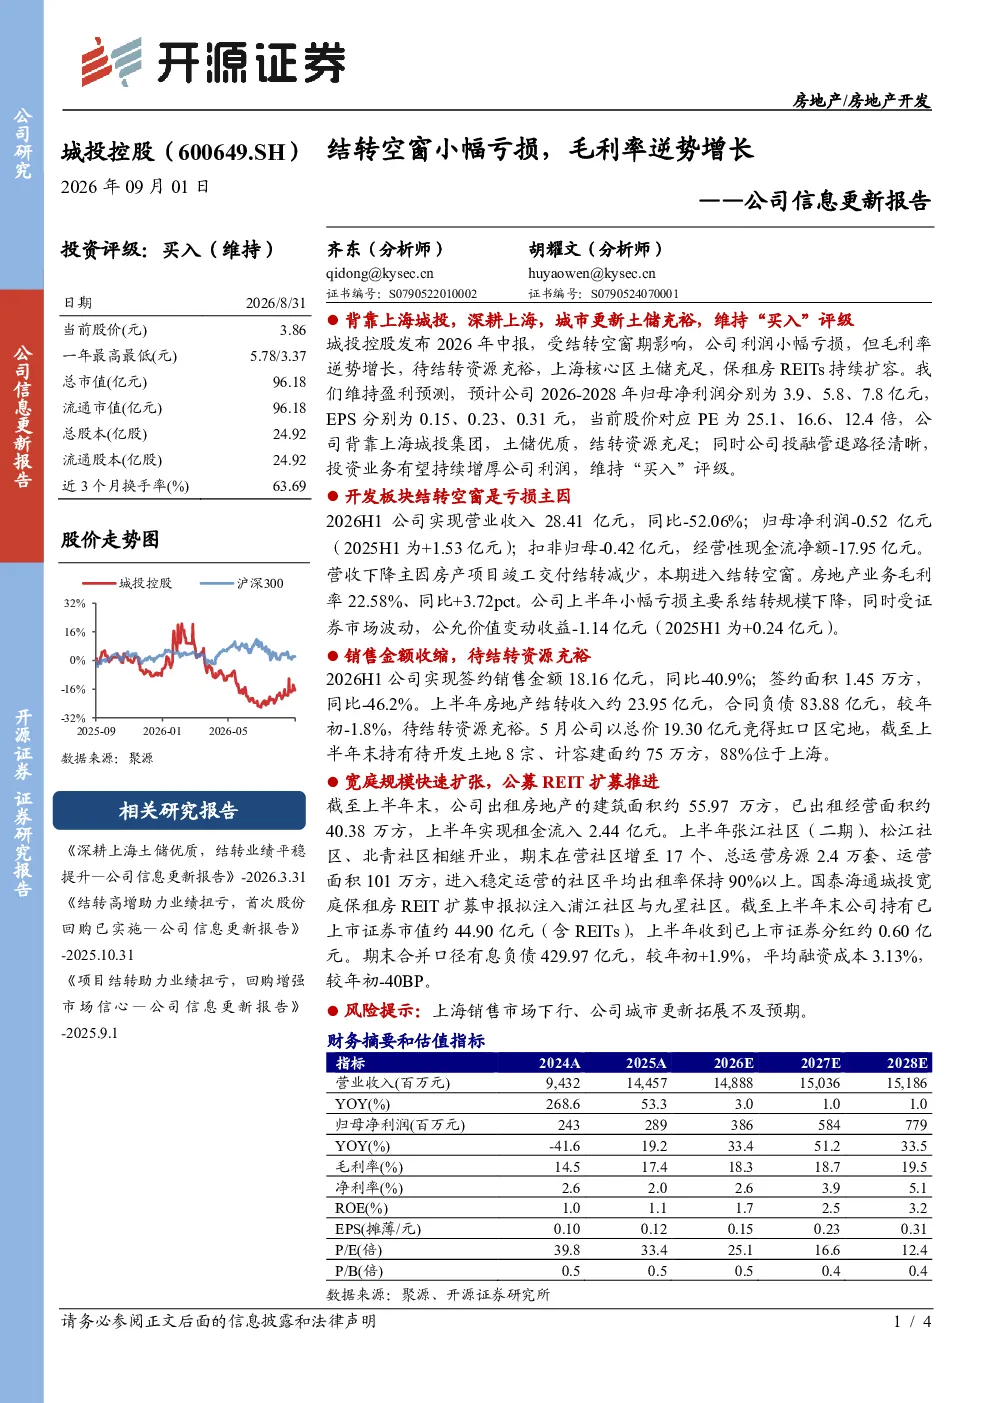
城投控股报告维持买入评级,主要基于公司背靠上海城投集团,拥有优质土储和充足的结转资源。报告指出,2026H1公司因房产项目竣工交付结转减少进入结转空窗期,导致营收和净利润下滑,但房地产业务毛利率逆势增长3.72个百分点至22.58%。公司投融管退路径清晰,投资业务有望持续增厚利润。
房地产行业发展趋势如何?
报告显示,2026H1城投控股签约销售金额和面积同比大幅下滑,反映上海销售市场压力。但公司待结转资源充裕,持有待开发土地88%位于上海,未来开发潜力较大。同时,公司出租房地产规模快速扩张,已开业社区增至17个,运营面积101万方,平均出租率超90%,显示租赁市场韧性。
报告重点分析了哪些方向?
报告重点分析了城投控股的结转周期影响,指出结转空窗期导致营收和净利润下滑,但毛利率逆势增长。同时关注公司待结转资源储备,包括土地储备和租赁业务扩张情况。此外,报告还分析了公司公募REIT扩募推进和证券投资收益情况,显示公司资产配置多元化。
当前市场现状如何判断?
报告指出,2026H1城投控股经营性现金流净额为-17.95亿元,主要受结转规模下降和证券市场波动影响。公司持有已上市证券市值约44.90亿元,上半年收到分红约0.60亿元,显示资产配置能力。但市场下行压力下,公司销售和结转面临挑战,需关注行业整体趋势。
研报有哪些风险提示?
报告提示,上海销售市场下行可能影响公司未来业绩,需关注市场恢复情况。此外,公司城市更新拓展不及预期也构成风险,需关注项目推进效率。报告强调,结转周期波动和证券市场波动是短期风险因素,长期来看公司背靠上海城投集团,资源优势明显。
你可能感兴趣
公司信息更新报告上半年销售逆势增长,结转毛利率下降拖累业绩表现
开源证券2026-07-15
结转收入同比增长,运营毛利率逆势提升——港股公司信息更新报告
开源证券2025-08-29
港股公司信息更新报告:结转毛利率逆势提升,新货土储占比近八成
开源证券2025-03-30
公司信息更新报告:毛利率逆势提升,电池盒及新赛道支撑中长期增长
交运设备开源证券2026-08-28
公司信息更新报告:结转毛利率承压下滑,杭州大本营拿地稳健
房地产开源证券2024-09-02
公司信息更新报告购物中心表现稳健,开发结转毛利率承压
开源证券2026-09-01
公司信息更新报告:结转规模持续收缩,期间费率提升拖累毛利率
房地产开源证券2024-04-30
公司信息更新报告:销售市占率持续提升,结转毛利率下滑拖累业绩
房地产开源证券2024-08-20
港股公司信息更新报告:上半年业绩超预期,毛利率逆势提升
开源证券2021-11-15
公司信息更新报告:Q1毛利率逆势改善确立盈利拐点,钠电与碳纤维转型加速
化石能源开源证券2026-04-29