猜你想问
敏实集团2026年H1业绩表现如何?
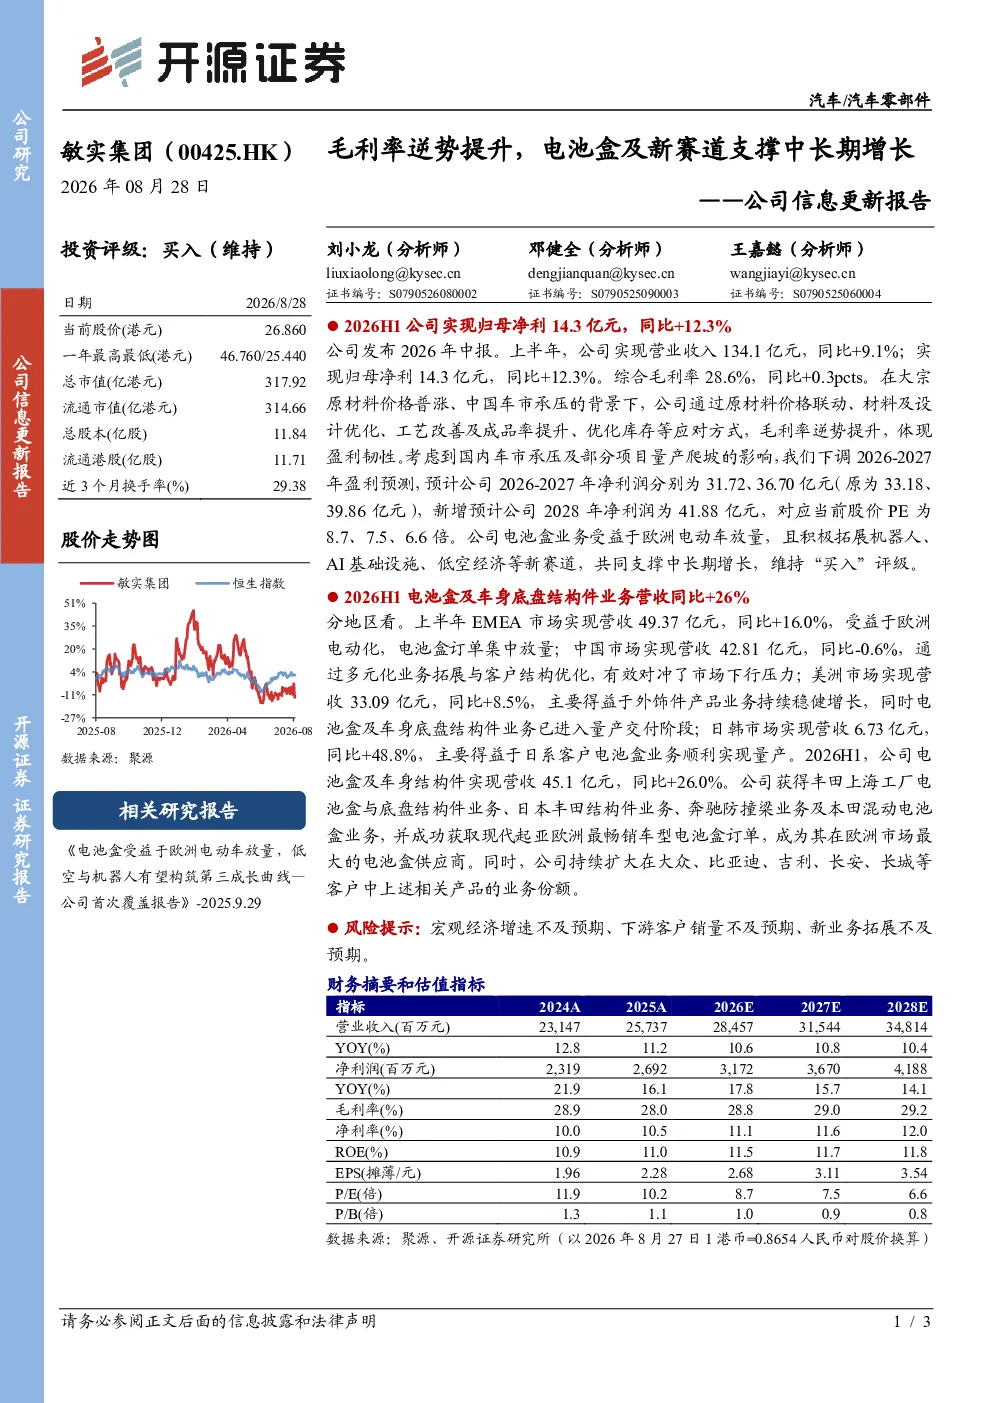
敏实集团2026年H1业绩稳健,实现归母净利14.3亿元,同比+12.3%;营业收入134.1亿元,同比+9.1%。综合毛利率提升至28.6%,同比+0.3pct,显示公司盈利能力增强。电池盒及车身底盘结构件业务营收同比+26.0%,达到45.1亿元,成为主要增长动力。地区表现上,EMEA市场同比+16.0%,美洲市场同比+8.5%,日韩市场同比+48.8%,显示出全球业务均衡发展。
电池盒业务对敏实集团有何重要意义?
电池盒业务对敏实集团意义重大,是公司核心增长引擎之一。报告显示,电池盒及车身底盘结构件业务营收同比+26.0%,达到45.1亿元。公司成为现代起亚欧洲最大电池盒供应商,并获丰田上海工厂、奔驰防撞梁、本田混动电池盒等新订单,显示其在欧洲电动车市场地位稳固。随着全球电动车渗透率提升,电池盒需求将持续放量,为敏实集团带来长期增长空间。
敏实集团未来发展方向有哪些?
敏实集团未来发展方向聚焦于电池盒业务深化与新赛道拓展。公司积极布局机器人、AI基础设施、低空经济等新兴领域,有望构筑第三成长曲线。报告维持“买入”评级,认为新业务拓展与现有业务协同将增强公司长期竞争力。同时,公司财务预测显示2028年净利润预期达41.88亿元,PE估值逐步下降至6.6倍,反映市场对其未来发展的信心。
当前交运设备行业有何市场特点?
当前交运设备行业市场特点表现为电动化、智能化趋势加速。欧洲电动车市场放量带动电池盒需求增长,为相关供应商带来机遇。同时,机器人、AI基础设施、低空经济等新兴领域快速发展,成为行业新的增长点。交运设备企业需紧跟技术变革,提升产品竞争力,才能在市场竞争中占据有利地位。
研报提示的主要风险有哪些?
研报提示的主要风险包括宏观经济增速不及预期、下游客户销量不及预期、新业务拓展不及预期。宏观经济波动可能影响汽车等终端产品需求,进而影响电池盒等零部件业务。新业务拓展面临技术、市场等多重挑战,若进展不及预期,可能影响公司中长期业绩表现。投资者需关注这些风险因素,合理评估投资价值。