猜你想问
这份研报的核心内容是什么?
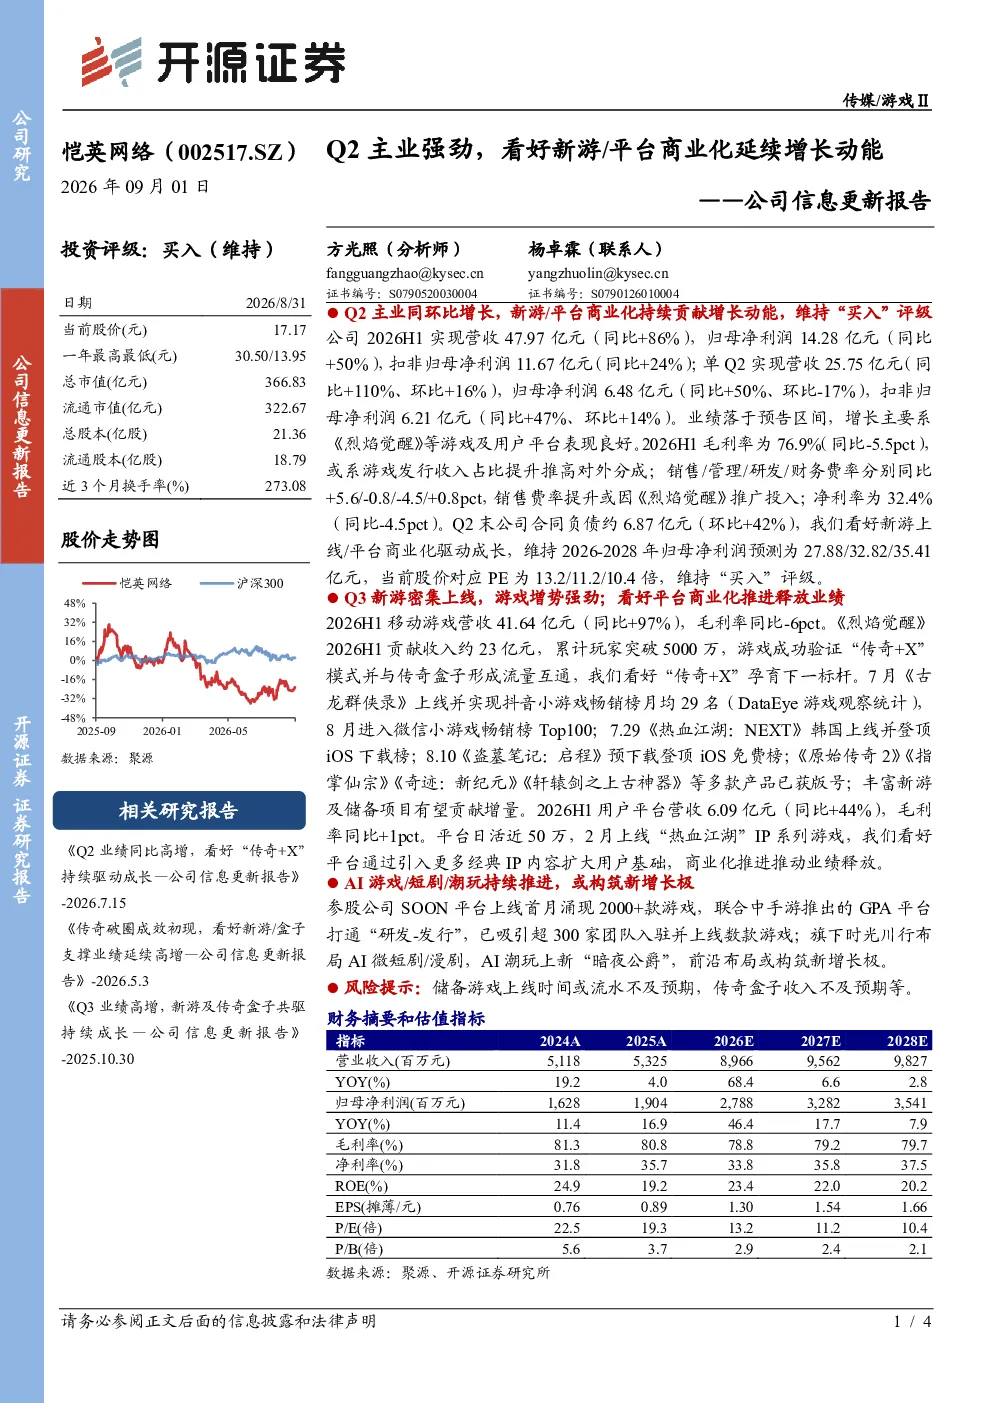
该研报指出,公司2026H1业绩同比大幅增长,主要得益于《烈焰觉醒》等新游上线及用户平台表现良好。新游/平台商业化持续贡献增长动能,分析师看好“传奇+X”模式验证成功,以及平台商业化推进带来的业绩释放,维持“买入”评级。
信息技术行业的发展趋势如何?
研报显示,信息技术行业持续受益于游戏创新与平台商业化,新游上线及用户平台表现良好推动业绩增长。AI游戏、短剧、潮玩等新兴领域或构筑新增长极,如SOON平台上线首月涌现2000+款游戏,时光川行布局AI微短剧/漫剧及AI潮玩,行业多元化发展潜力巨大。
研报重点分析了哪些方向?
研报重点分析了公司新游上线对营收的拉动作用,特别是《烈焰觉醒》贡献收入约23亿元,累计玩家突破5000万。同时关注用户平台商业化进展,Q2末平台日活近50万,毛利率同比+1pct,显示平台价值逐步释放。此外,AI游戏、短剧、潮玩等创新业务布局也受到关注。
当前市场对该公司有何判断?
市场判断公司Q2主业强劲,新游/平台商业化延续增长动能。2026H1营收47.97亿元(同比+86%),归母净利润14.28亿元(同比+50%)。Q3新游密集上线,游戏增势强劲,平台商业化推进有望进一步释放业绩。但需关注储备游戏上线时间或流水不及预期等风险。
研报提示了哪些风险?
研报提示的风险包括储备游戏上线时间或流水不及预期,可能导致业绩增长不及预期。此外,传奇盒子收入不及预期也可能影响整体业绩表现。这些风险需关注,但研报整体维持积极看法,认为公司新游/平台商业化潜力较大。
你可能感兴趣
公司信息更新报告:Q2业绩延续高增,看好次新游出海接力推动成长
信息技术开源证券2026-07-15
Q3 广告亮眼,新游蓄势待发,看好商业化持续推进——港股公司信息更新报告
开源证券2025-11-17
港股公司信息更新报告:Q2业绩高增,看好平台商业化及游戏业务加速成长
开源证券2025-08-22
港股公司信息更新报告:Q2业绩高增,看好新游、音乐及教育业务持续成长
开源证券2025-08-15
公司信息更新报告:Q2业绩高增,高分红延续,新游及出海驱动成长
信息技术开源证券2025-08-20
公司信息更新报告传奇破圈成效初现,看好新游、盒子支撑业绩延续高增
开源证券2026-05-03
港股公司信息更新报告:新签项目强劲增长,商业化项目持续兑现
医药生物开源证券2026-08-26
公司信息更新报告新游周期及AI商业化将开启,业绩拐点渐近
开源证券2025-10-30
港股公司信息更新报告:Q4业绩高增,可灵商业化提速,看好AI投入积蓄动能
开源证券2026-03-30
公司信息更新报告Q2业绩环比高增,新游或驱动业绩逐季释放
开源证券2025-08-29