猜你想问
英维克2Q26业绩不及预期具体表现在哪些方面?
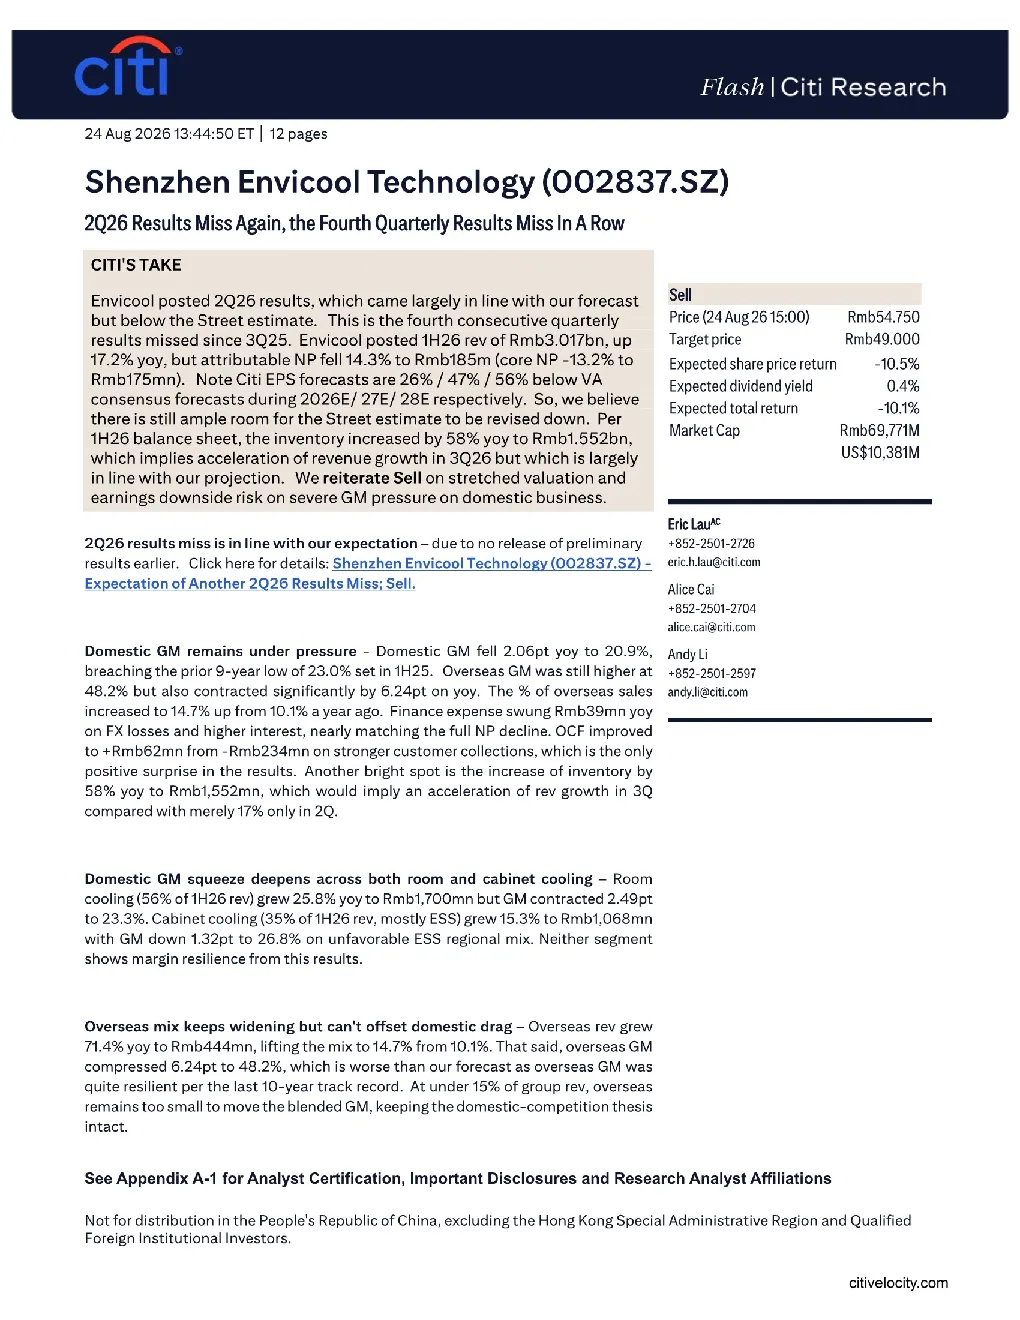
英维克2026年第二季度业绩再次不及预期,这是自2025年第三季度以来的第四个季度业绩不及预期。公司2026年上半年的收入为30.17亿元人民币,同比增长17.2%,但归属于母公司股东的净利润下降了14.3%,至1.85亿元人民币(核心净利润下降13.2%,至1.75亿元人民币)。国内市场毛利率持续承压,下降2.06个百分点至20.9%,跌破2025年上半年创下的9年低点23.0%。海外市场毛利率虽仍较高但显著下降,同比下降6.24个百分点至48.2%。
空调和柜机空调市场的发展趋势如何?
2026年上半年,空调收入同比增长25.8%,达到17亿元人民币,但毛利率下降2.49个百分点至23.3%。柜机空调收入同比增长15.3%,达到10.68亿元人民币,毛利率下降1.32个百分点至26.8%,主要由于ESS区域结构不利。这两个细分市场均未显示出毛利率的弹性,表明国内空调市场面临竞争压力,毛利率承压明显。
报告重点分析了哪些方面?
报告重点分析了英维克2026年上半年的业绩表现,包括收入和净利润情况、国内外市场毛利率变化、库存情况、财务费用构成、经营活动现金流以及海外市场占比变化。同时,报告还分析了国内空调和柜机空调市场的毛利率变化,以及海外市场占比提升但毛利率下降的情况。
当前市场对英维克的整体判断是什么?
当前市场对英维克的判断显示其业绩连续四个季度不及预期,国内市场毛利率持续承压,海外市场毛利率显著下降。尽管海外销售额占比升至14.7%,但整体毛利率仍受国内市场拖累。Citigroup预计2026年至2028年的每股收益预测分别比市场一致预期低26%、47%和56%,认为街边的预期仍有下调空间。
研报提示了哪些风险?
研报提示的主要风险包括中国市场份额以及在国内市场领先的技术。报告指出,英维克面临国内市场竞争压力,毛利率持续下降,这可能影响其未来的盈利能力。此外,报告还提示了AI行业估值重估等利好风险可能导致股价上涨至目标价以上,但未涉及具体投资建议。