猜你想问
元利科技2026年半年报核心内容有哪些?
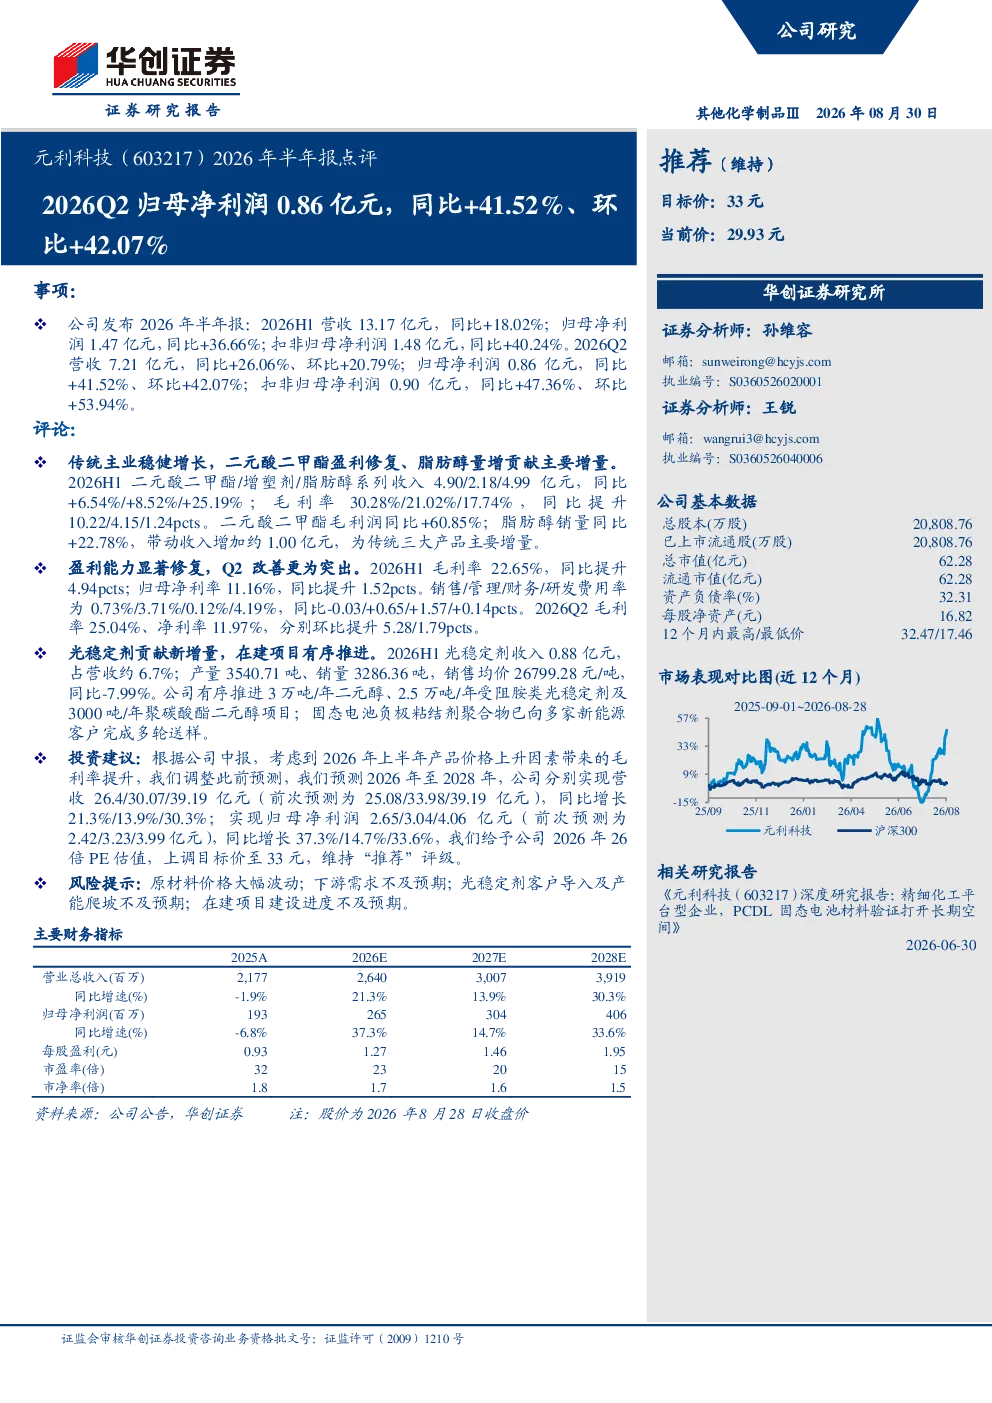
元利科技2026年H1营收13.17亿元,同比+18.02%;归母净利润1.47亿元,同比+36.66%;扣非归母净利润1.48亿元,同比+40.24%。Q2营收7.21亿元,同比+26.06%、环比+20.79%;归母净利润0.86亿元,同比+41.52%、环比+42.07%;扣非归母净利润0.90亿元,同比+47.36%、环比+53.94%。传统主业中,二元酸二甲酯盈利修复,脂肪醇量增贡献主要增量。光稳定剂贡献新增量,收入0.88亿元,占营收约6.7%。在建项目有序推进,固态电池负极粘结剂聚合物已向多家新能源客户完成多轮送样。
二元酸二甲酯业务表现如何?
二元酸二甲酯业务表现良好,收入4.90亿元,同比+6.54%;毛利率30.28%,同比提升10.22pcts。毛利润同比+60.85%。脂肪醇业务量增贡献主要增量,收入4.99亿元,同比+25.19%;销量同比+22.78%,带动收入增加约1.00亿元。光稳定剂收入0.88亿元,占营收约6.7%,产量3540.71吨、销量3286.36吨,销售均价26799.28元/吨,同比-7.99%
报告对元利科技未来发展趋势有何分析?
报告预测2026年至2028年,公司营收分别为26.4/30.07/39.19亿元,同比增长21.3%/13.9%/30.3%;归母净利润分别为2.65/3.04/4.06亿元,同比增长37.3%/14.7%/33.6%。在建项目有序推进,包括3万吨/年二元醇、2.5万吨/年受阻胺类光稳定剂及3000吨/年聚碳酸酯二元醇项目。固态电池负极粘结剂聚合物已向多家新能源客户完成多轮送样,显示公司在新能源领域的布局进展。
当前市场对元利科技有何判断?
元利科技2026H1毛利率22.65%,同比提升4.94pcts;归母净利率11.16%,同比提升1.52pcts。Q2毛利率25.04%、净利率11.97%,分别环比提升5.28/1.79pcts。传统主业盈利修复,脂肪醇业务量增明显,光稳定剂贡献新增量。公司在新能源领域布局积极,但需关注原材料价格波动、下游需求及在建项目进度等风险因素。
研报提示哪些风险因素?
研报提示的风险因素包括原材料价格大幅波动、下游需求不及预期、光稳定剂客户导入及产能爬坡不及预期、在建项目建设进度不及预期。这些因素可能对公司业绩产生不利影响,需持续关注。公司传统主业盈利修复,脂肪醇业务量增贡献主要增量,但光稳定剂业务销售均价同比有所下降,需关注市场竞争及客户拓展情况。在建项目如能按计划推进,将有助于公司长期发展。