猜你想问
聚和材料2026年中报主要有哪些内容?
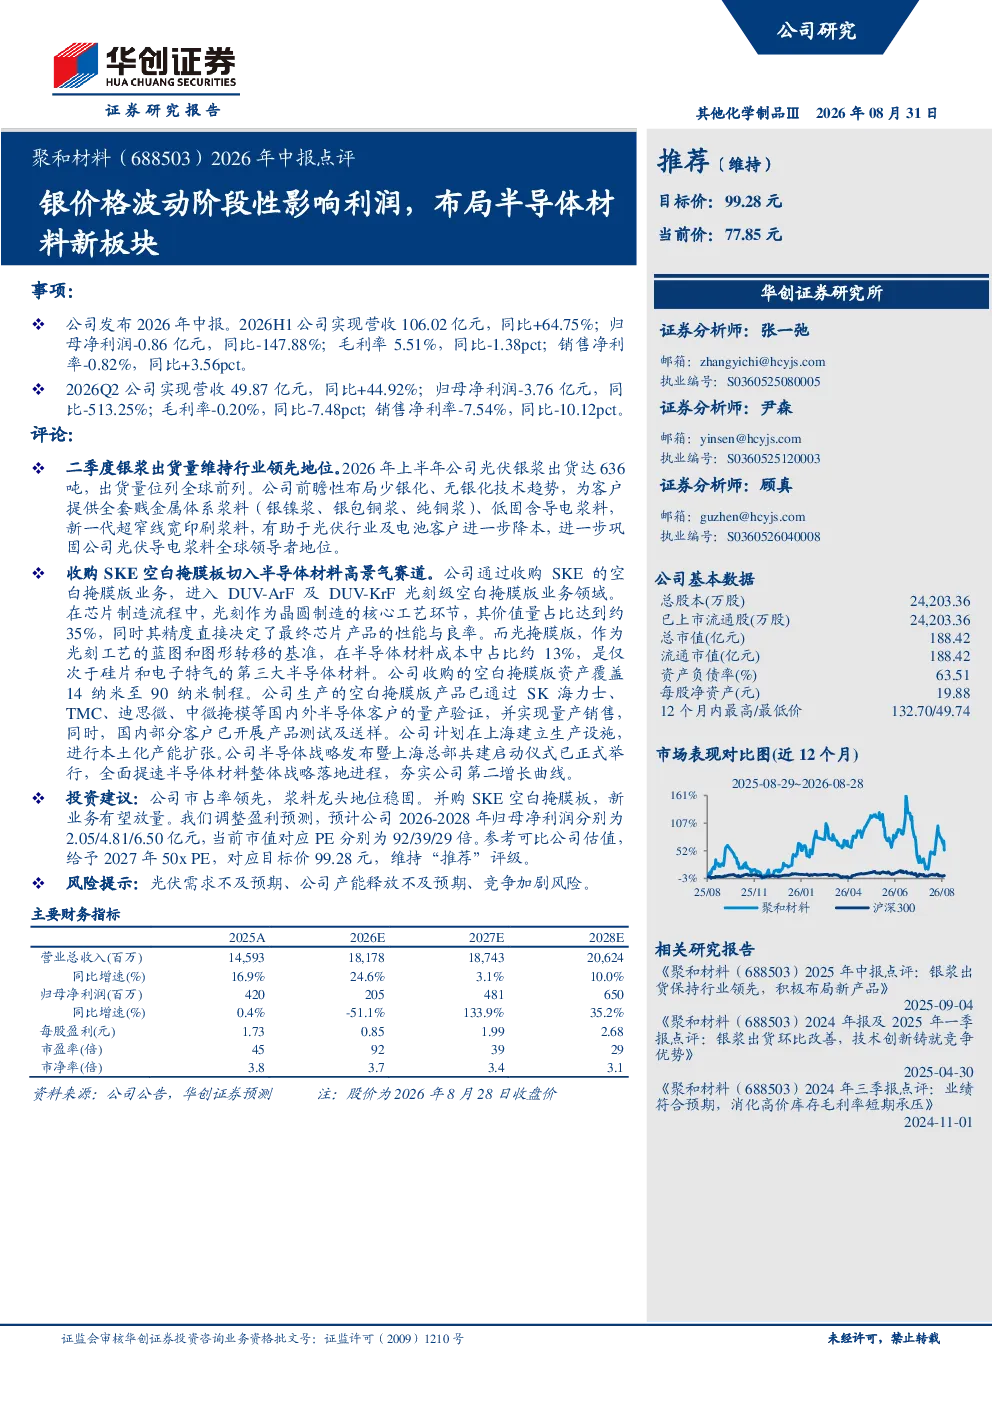
聚和材料2026年中报显示,公司上半年营收106.02亿元,同比增长64.75%,但归母净利润为-0.86亿元,同比减少147.88%。毛利率5.51%同比下降1.38个百分点,销售净利率为-0.82%,同比增加3.56个百分点。第二季度营收49.87亿元,同比增长44.92%,归母净利润-3.76亿元,同比减少513.25%。毛利率-0.20%,同比下降7.48个百分点,销售净利率-7.54%,同比下降10.12个百分点。报告亮点包括光伏银浆出货量达636吨,位列全球前列,并通过布局少银化、无银化技术巩固全球领导者地位。同时,公司通过收购SKE空白掩膜板业务进入半导体材料领域,产品已通过SK海力士、TMC等客户验证并实现量产。
光伏银浆赛道的发展趋势如何?
光伏银浆赛道正朝着少银化、无银化技术方向发展。聚和材料通过提供全套贱金属体系浆料,巩固了其在光伏导电浆料领域的全球领导者地位。少银化技术通过减少银材料使用量降低成本,无银化技术则进一步降低成本并提升环保性能。这一趋势推动行业向更高效率、更低成本方向发展,聚和材料的技术布局有助于其保持竞争优势。未来,随着光伏装机量持续增长,对低成本、高性能银浆的需求将进一步提升。
报告中重点分析了哪些业务方向?
报告重点分析了聚和材料的光伏银浆和半导体材料业务。光伏银浆方面,公司出货量达636吨,位列全球前列,并通过少银化、无银化技术巩固领先地位。半导体材料方面,公司通过收购SKE空白掩膜板业务进入DUV-ArF及DUV-KrF光刻级空白掩膜版领域,产品覆盖14纳米至90纳米制程,已通过SK海力士、TMC等客户验证并实现量产。公司计划在上海建立生产设施进行本土化产能扩张。
当前市场对聚和材料的判断是什么?
聚和材料作为光伏导电浆料龙头企业,市占率领先,浆料龙头地位稳固。公司通过并购SKE空白掩膜板业务进入半导体材料新赛道,新业务有望放量。报告调整盈利预测,预计2026-2028年归母净利润分别为2.05/4.81/6.50亿元,当前市值对应PE分别为92/39/29倍。参考可比公司估值,给予2027年50倍PE,对应目标价99.28元,维持“推荐”评级。市场关注其新业务放量进度及光伏需求变化。
研报提示了哪些风险?
研报提示的主要风险包括光伏需求不及预期、公司产能释放不及预期、竞争加剧等。光伏行业受宏观经济和装机量影响较大,需求不及预期可能导致公司业绩波动。公司新进入半导体材料领域,产能扩张和客户拓展面临不确定性。此外,光伏银浆和半导体材料领域竞争激烈,新进入者可能加剧市场竞争,影响公司盈利能力。