猜你想问
这份研报的核心内容是什么?
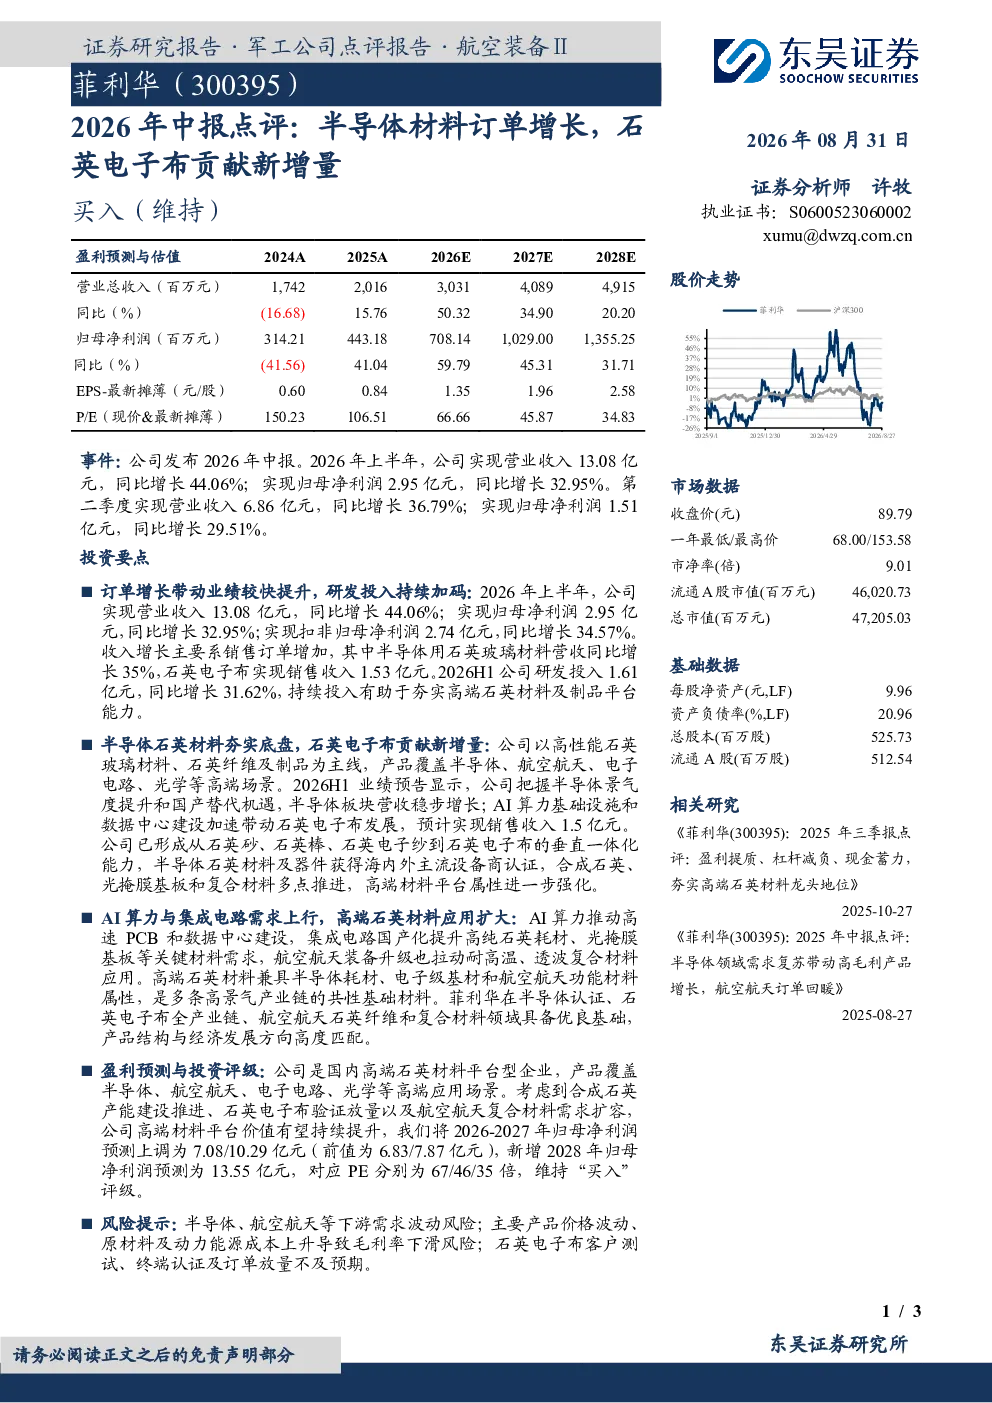
本报告点评了2026年中报,核心内容显示公司实现营业收入13.08亿元,同比增长44.06%;归母净利润2.95亿元,同比增长32.95%。收入增长主要来自半导体用石英玻璃材料和石英电子布销售增加,其中半导体用石英玻璃材料营收同比增长35%,石英电子布实现销售收入1.53亿元。研发投入1.61亿元,同比增长31.62%,持续投入有助于夯实高端石英材料及制品平台能力。业务结构上,公司以高性能石英玻璃材料、石英纤维及制品为主线,产品覆盖半导体、航空航天、电子电路、光学等高端场景。半导体石英材料夯实底盘,石英电子布贡献新增量,预计实现销售收入1.5亿元。公司已形成从石英砂、石英棒、石英电子纱到石英电子布的垂直一体化能力,半导体石英材料及器件获得海内外主流设备商认证,高端材料平台属性进一步强化。
石英电子布行业发展趋势如何?
石英电子布行业发展趋势向好,主要受AI算力推动高速PCB和数据中心建设带动。随着AI算力需求的持续增长,高速PCB和数据中心建设将加速,进而推动石英电子布需求。本报告指出,公司已具备优良基础,产品结构与经济发展方向高度匹配。石英电子布在半导体、航空航天、电子电路、光学等领域具有广泛应用前景,市场潜力巨大。公司产品覆盖这些高端场景,未来发展空间广阔。同时,石英电子布作为高性能材料,在5G、6G通信、人工智能等领域将发挥重要作用,行业前景广阔。
报告中重点分析了哪些方向?
报告重点分析了公司业绩增长、业务结构、研发投入、半导体石英材料、石英电子布和航空航天业务等方向。业绩增长方面,公司2026年上半年实现营业收入13.08亿元,同比增长44.06%;归母净利润2.95亿元,同比增长32.95%。业务结构上,公司以高性能石英玻璃材料、石英纤维及制品为主线,产品覆盖半导体、航空航天、电子电路、光学等高端场景。研发投入1.61亿元,同比增长31.62%,持续投入有助于夯实高端石英材料及制品平台能力。半导体石英材料方面,公司已形成从石英砂、石英棒、石英电子纱到石英电子布的垂直一体化能力,半导体石英材料及器件获得海内外主流设备商认证。石英电子布方面,公司已具备优良基础,产品结构与经济发展方向高度匹配。航空航天业务方面,公司在此领域具备优势。报告还分析了公司未来盈利预测,将2026-2027年归母净利润预测上调为7.08/10.29亿元,新增2028年归母净利润预测为13.55亿元,对应PE分别为67/46/35倍。
当前石英电子布市场现状如何?
当前石英电子布市场现状良好,主要受AI算力推动高速PCB和数据中心建设带动。随着AI算力需求的持续增长,高速PCB和数据中心建设将加速,进而推动石英电子布需求。本报告指出,公司已具备优良基础,产品结构与经济发展方向高度匹配。石英电子布在半导体、航空航天、电子电路、光学等领域具有广泛应用前景,市场潜力巨大。公司产品覆盖这些高端场景,未来发展空间广阔。同时,石英电子布作为高性能材料,在5G、6G通信、人工智能等领域将发挥重要作用,行业前景广阔。目前,石英电子布市场需求旺盛,产能扩张迅速,市场竞争激烈。公司作为行业领先企业,具备技术、品牌和客户资源优势,有望在市场竞争中占据有利地位。
研报提到了哪些风险提示?
研报提到了以下风险提示:半导体、航空航天等下游需求波动风险。主要产品价格波动、原材料及动力能源成本上升导致毛利率下滑风险。石英电子布客户测试、终端认证及订单放量不及预期。这些风险提示涵盖了公司业务的主要方面。半导体和航空航天作为下游应用领域,其需求波动可能会对公司业绩产生影响。主要产品价格波动、原材料及动力能源成本上升可能会导致公司毛利率下滑,影响盈利能力。石英电子布作为公司重点发展方向,客户测试、终端认证及订单放量不及预期可能会影响公司业绩增长。公司需要密切关注这些风险,并采取有效措施进行应对。