猜你想问
这份研报的核心内容是什么?
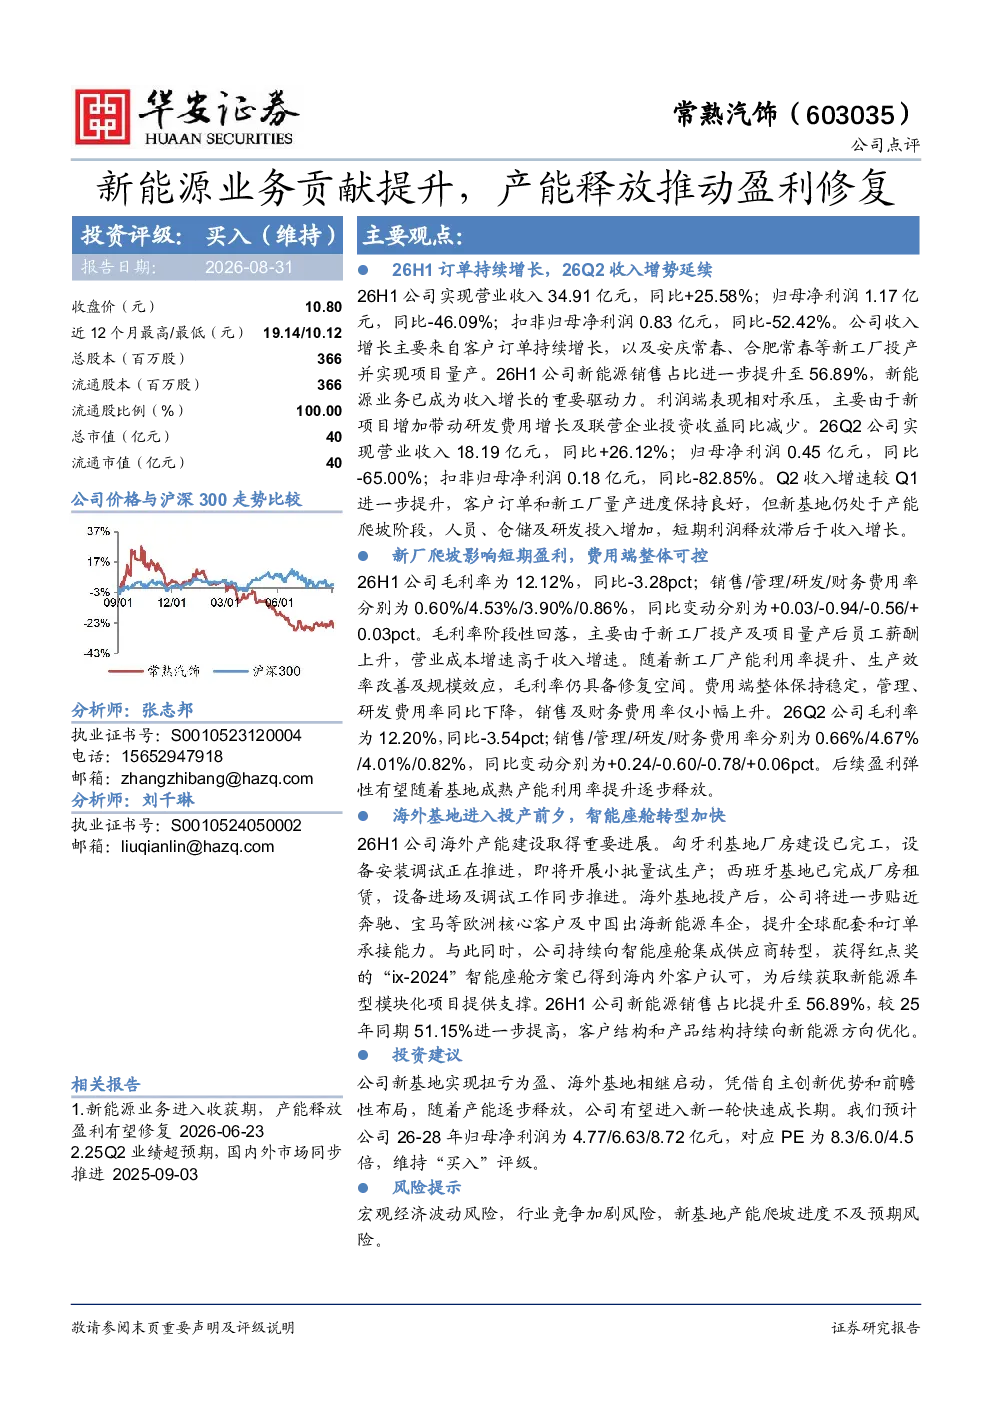
该研报分析新能源业务对常熟汽饰业绩的贡献提升,指出产能释放推动公司盈利修复。2026年上半年公司实现营业收入34.91亿元,同比+25.58%,主要得益于客户订单增长及新工厂投产,新能源销售占比提升至56.89%。但归母净利润同比-46.09%,短期利润释放滞后于收入增长,主要因新工厂成本上升导致毛利率下降。公司匈牙利、西班牙基地即将投产,向智能座舱集成供应商转型,获得红点奖的“ix-2024”方案获客户认可。
新能源赛道的发展趋势如何?
新能源赛道持续向智能化、集成化方向发展,智能座舱集成供应商成为重要增长点。常熟汽饰通过自主创新和前瞻布局,向该方向转型,获得红点奖的“ix-2024”方案获客户认可,显示其技术实力。行业竞争加剧,但公司凭借海外基地建设及产品创新,有望持续提升市场份额。未来几年,新能源车渗透率提升将带动相关零部件需求增长,智能座舱集成化程度加深将利好相关供应商。
研报重点分析了哪些方向?
研报重点分析了常熟汽饰的业绩表现、毛利率与费用结构、海外基地建设及智能座舱集成转型。业绩方面,报告指出短期收入增长但利润承压,主要因新工厂投产成本上升;毛利率同比-3.28pct,费用端整体可控。海外基地方面,匈牙利、西班牙基地即将投产,将提升产能。智能座舱集成转型方面,公司获得红点奖认可,新能源销售占比持续提升,显示其技术优势。
当前市场对常熟汽饰的判断是什么?
当前市场对常熟汽饰的判断显示公司处于转型期,短期盈利面临压力,但长期成长潜力较大。报告指出,新基地产能爬坡导致短期费用增加,盈利弹性有望随基地成熟逐步释放。公司凭借自主创新和前瞻布局,预计26-28年归母净利润分别为4.77/6.63/8.72亿元,对应PE为8.3/6.0/4.5倍,维持“买入”评级。市场关注其产能爬坡进度及智能座舱集成业务拓展情况。
研报提示了哪些风险?
研报提示了宏观经济波动、行业竞争加剧、新基地产能爬坡不及预期等风险。宏观经济波动可能影响汽车行业景气度,进而影响公司订单。行业竞争加剧可能导致价格压力,影响公司盈利能力。新基地产能爬坡不及预期可能导致短期费用增加,影响盈利表现。此外,技术迭代加速也可能带来转型风险,公司需持续创新以保持竞争优势。