猜你想问
皓元医药2026年半年报核心业绩数据有哪些?
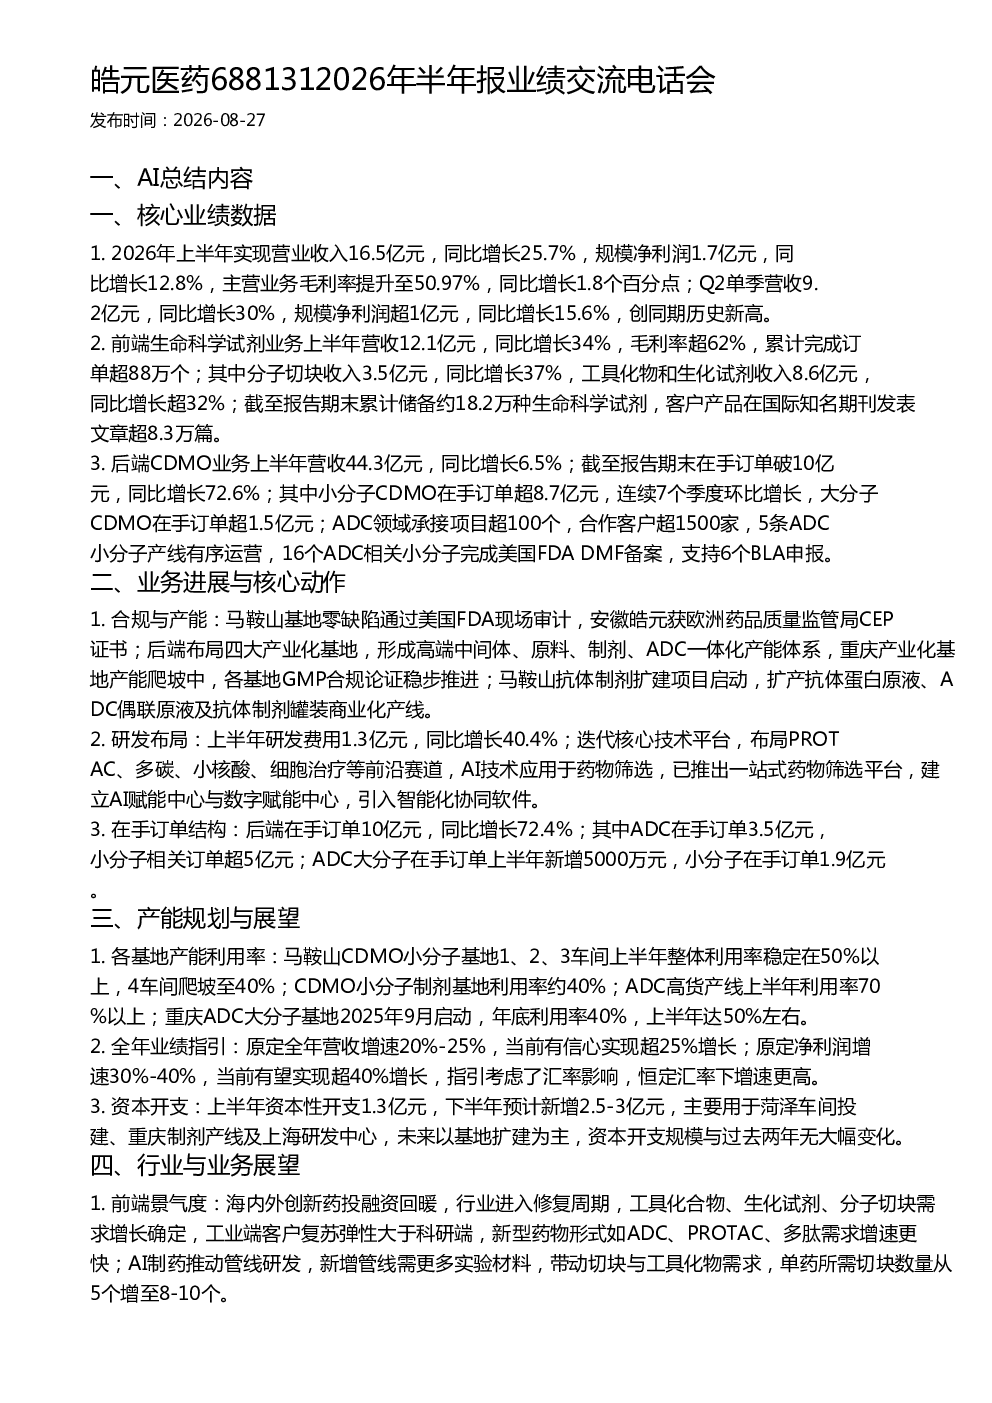
皓元医药2026年上半年实现营业收入16.5亿元,同比增长25.7%;净利润1.7亿元,同比增长12.8%;主营业务毛利率提升至50.97%。Q2单季营收9.2亿元,同比增长30%;净利润超1亿元,同比增长15.6%,创同期历史新高。前端生命科学试剂业务上半年营收12.1亿元,同比增长34%,毛利率超62%;分子切块收入3.5亿元,同比增长37%;工具化物和生化试剂收入8.6亿元,同比增长超32%。后端CDMO业务上半年营收44.3亿元,同比增长6.5%;截至报告期末在手订单破10亿元,同比增长72.6%。
皓元医药2026年半年报业务进展与核心动作有哪些?
皓元医药2026年上半年合规与产能方面,马鞍山基地通过美国FDA现场审计,安徽浩源获欧洲CEP证书;布局四大产业化基地,形成高端中间体、原料、制剂、ADC一体化产能体系;马鞍山抗体制剂扩建项目启动。研发布局方面,上半年研发费用1.3亿元,同比增长40.4%;迭代核心技术平台,布局PROTAC、多碳、小核酸、细胞治疗等前沿赛道;AI技术应用于药物筛选,推出一站式药物筛选平台。在手订单结构方面,后端在手订单10亿元,同比增长72.4%;其中ADC在手订单3.5亿元,小分子相关订单超5亿元。
皓元医药2026年半年报行业与业务展望如何?
皓元医药2026年上半年前端景气度方面,海内外创新药投融资回暖,行业进入修复周期;工具化合物、生化试剂、分子切块需求增长确定;新型药物形式如ADC、PROTAC、多肽需求增速更快;AI制药推动管线研发,带动切块与工具化物需求。前端盈利预期方面,工具化物、生化试剂毛利率70%-80%;分子切块、后端CDMO毛利率30%-50%;未来2-3年前端各板块营收增速有望维持20%-30%,后端利润将逐步提升。合规与订单放量方面,各基地通过FDA、欧盟等官方审计后,将获取更多商业化订单;重庆基地未来2-3年将触发国内外官方审计。
皓元医药2026年半年报市场现状判断如何?
皓元医药2026年上半年各基地产能利用率方面,马鞍山CDMO小分子基地利用率稳定在50%以上;ADC高货产线上半年利用率70%以上;重庆ADC大分子基地上半年利用率50%左右。全年业绩指引方面,原定全年营收增速20%-25%,当前有信心实现超25%增长;原定净利润增速30%-40%,有望实现超40%增长。资本开支方面,上半年资本性开支1.3亿元,下半年预计新增2.5-3亿元,主要用于菏泽车间投建、重庆制剂产线及上海研发中心。
皓元医药2026年半年报风险提示有哪些?
皓元医药2026年上半年汇率波动影响方面,上半年汇率对收入影响1870万元,对利润影响4200万元;若美元2026年底较6月升值3%,下半年将减少利润约4000万元。存货与减值方面,上半年存货15.8亿元,较年初增长12.1%;上半年存货减值约7900万元,全年预计存货减值1.8亿元左右。转债安排方面,2026年10月9日前保持转债不强赎,12月12日为首个交易日重新计算触发的首个交易日。