猜你想问
名创优品2026年H1报告核心内容是什么?
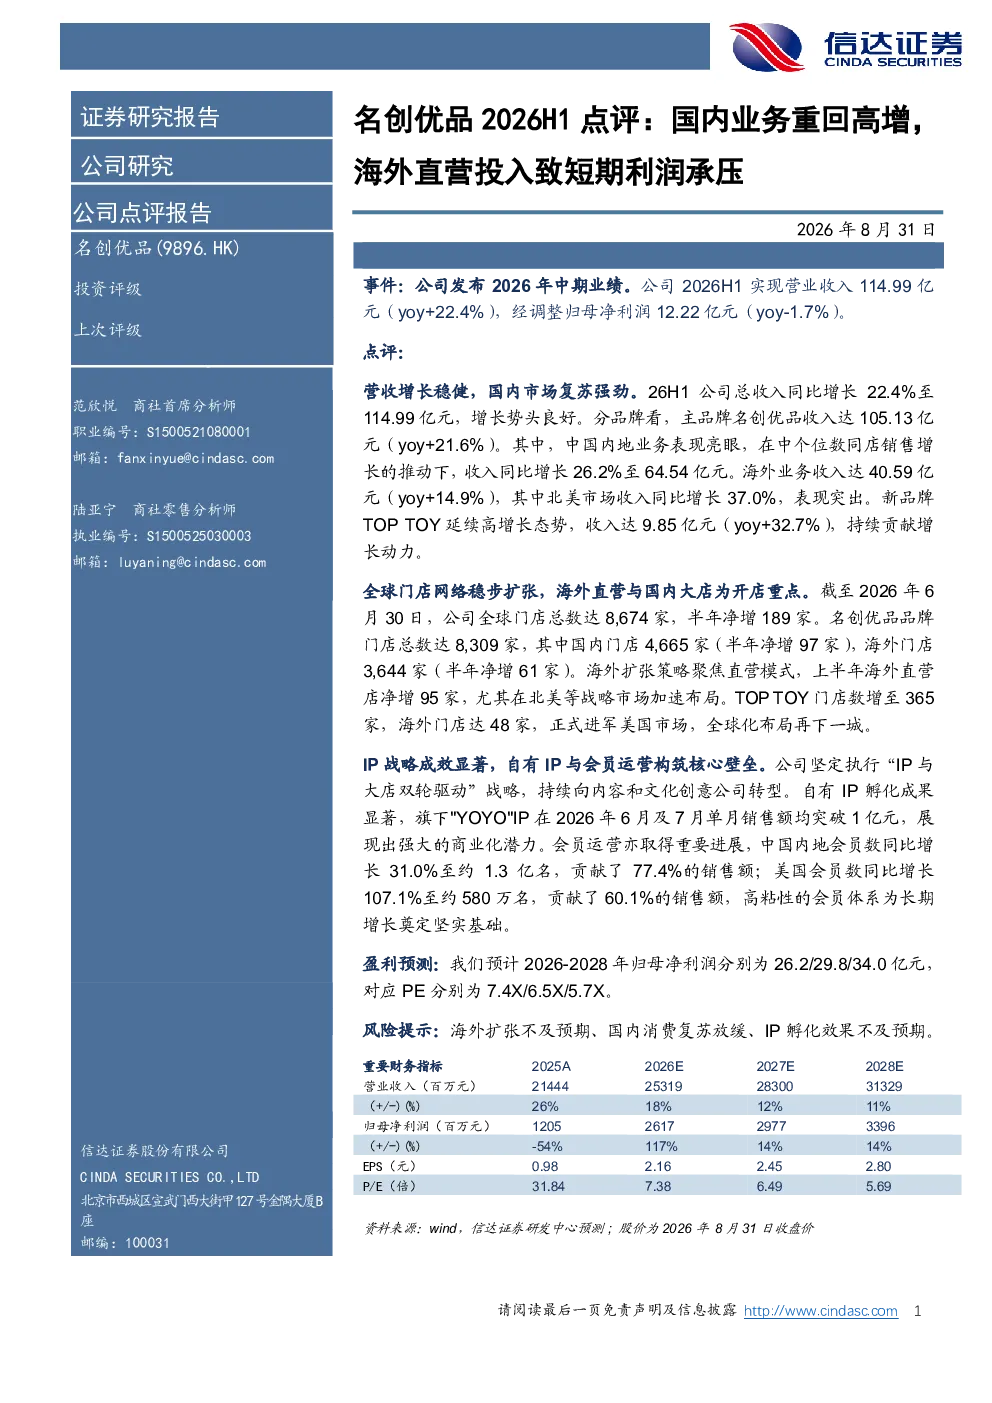
2026年上半年公司总收入同比增长22.4%至114.99亿元,主品牌名创优品收入同比增长21.6%至105.13亿元。中国内地业务收入同比增长26.2%至64.54亿元,海外业务收入同比增长14.9%至40.59亿元。新品牌TOP TOY收入同比增长32.7%至9.85亿元。全球门店总数达8,674家,半年净增189家。自有IP“YOYO”单月销售额在2026年6月及7月均突破1亿元。中国内地会员数同比增长31.0%至约1.3亿名,美国会员数同比增长107.1%至约580万名。预计2026-2028年归母净利润分别为26.2/29.8/34.0亿元。
国内零售行业2026年发展趋势如何?
2026年上半年中国内地业务收入同比增长26.2%,显示国内市场复苏强劲。名创优品聚焦国内大店战略,国内门店半年净增97家。IP战略成效显著,自有IP“YOYO”单月销售额突破1亿元,会员运营进展显著,内地会员数同比增长31.0%至约1.3亿名。这些数据表明国内消费需求持续释放,品牌IP化与会员体系成为关键增长驱动力。
名创优品报告重点分析了哪些方面?
报告重点分析了公司国内业务重回高增的驱动因素,包括中国内地收入同比增长26.2%、国内门店扩张、IP“YOYO”销售额突破1亿元以及会员体系增长。同时关注海外直营投入对短期利润的影响,海外门店净增61家,直营店净增95家,尤其加速布局北美市场。TOP TOY品牌正式进军美国市场,门店数增至365家。
当前名创优品的市场表现如何?
2026年上半年公司总收入同比增长22.4%,达到114.99亿元,主品牌名创优品收入同比增长21.6%至105.13亿元。中国内地市场表现突出,收入同比增长26.2%。全球门店网络稳步扩张,总数达8,674家,半年净增189家。IP战略成效显著,自有IP“YOYO”单月销售额突破1亿元,会员体系高粘性,内地会员贡献77.4%的销售额,美国会员贡献60.1%的销售额。
名创优品报告提示了哪些风险?
报告提示的主要风险包括海外扩张不及预期,海外直营投入较大可能影响短期利润表现;国内消费复苏放缓可能影响业绩增长;IP孵化效果不及预期,虽然“YOYO”表现亮眼,但新IP能否持续贡献增长存在不确定性。此外,市场竞争加剧也可能对公司业绩造成压力。