猜你想问
这份研报主要讲了什么内容?
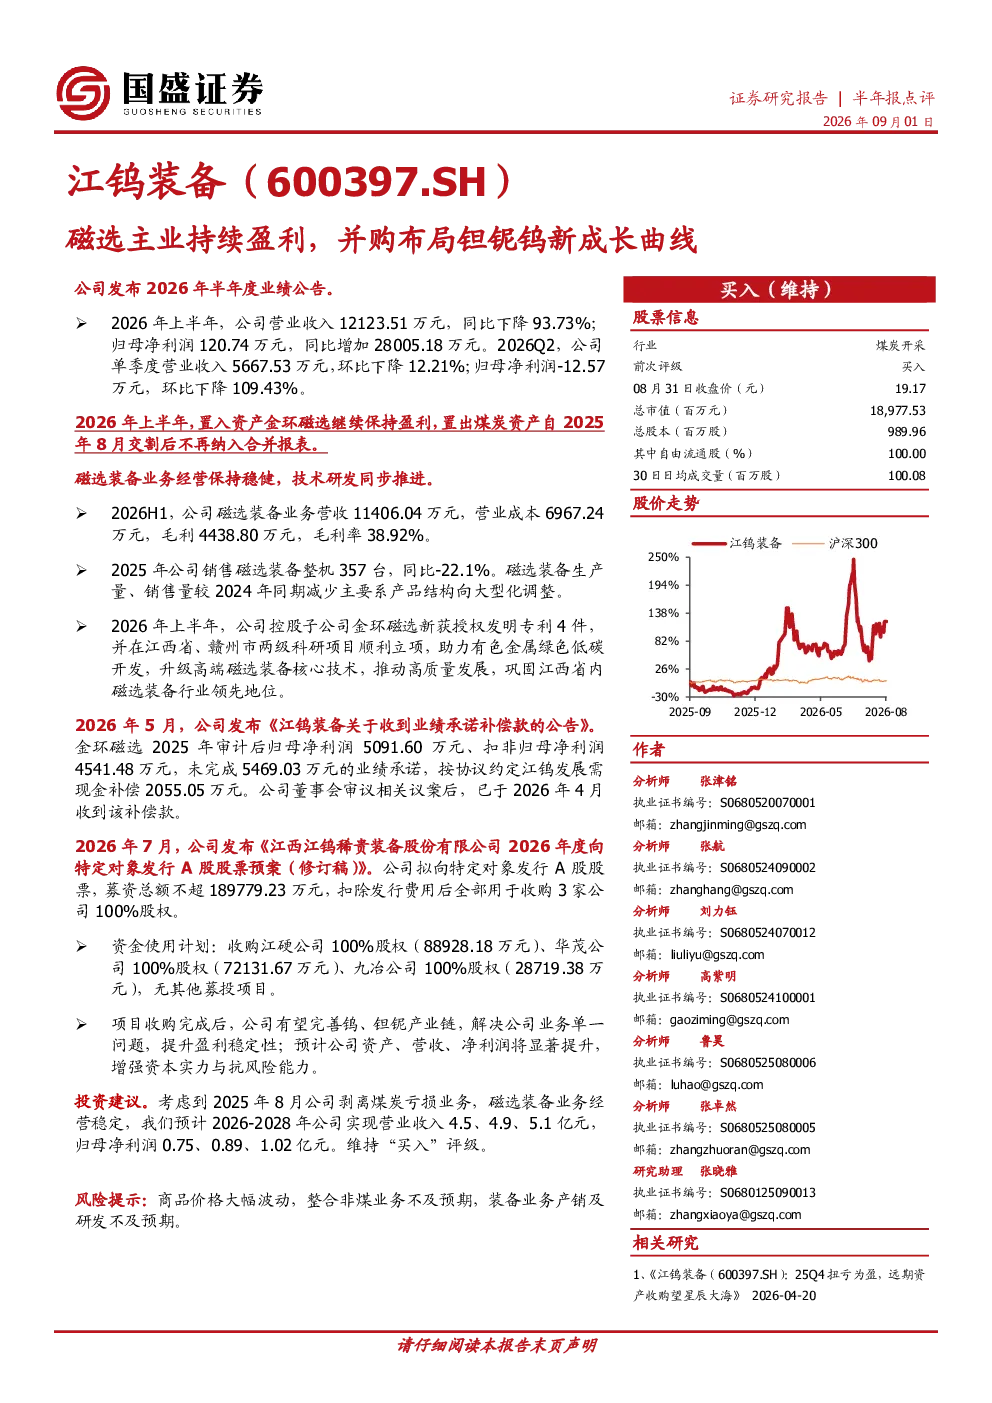
公司发布2026年半年度业绩公告,磁选主业持续盈利,并购布局钽铌钨新成长曲线。2026年上半年,公司营业收入12123.51万元,同比下降93.73%;归母净利润120.74万元,同比增加28005.18万元。磁选装备业务经营保持稳健,磁选装备业务营收11406.04万元,毛利率38.92%。公司控股子公司金环磁选新获授权发明专利4件,并在江西省、赣州市两级科研项目顺利立项。2026年5月,金环磁选未完成业绩承诺,江钨发展收到2055.05万元补偿款。2026年7月,公司拟向特定对象发行A股股票募资总额不超189779.23万元,用于收购江硬公司、华茂公司、九冶公司100%股权,完善钨、钽铌产业链。预计2026-2028年公司实现营业收入4.5、4.9、5.1亿元,归母净利润0.75、0.89、1.02亿元,维持“买入”评级。
机械设备行业未来发展趋势如何?
从行业发展趋势来看,机械设备行业正经历智能化、绿色化转型。随着工业4.0和智能制造的推进,自动化、数字化技术成为行业发展的核心驱动力。同时,环保政策趋严推动传统设备制造业向绿色制造升级,新能源、节能环保相关设备需求持续增长。钽铌钨等稀有金属作为关键原材料,其应用领域拓展和产业链整合将带来新的增长机遇。企业通过并购布局高端装备和关键材料,有助于提升核心竞争力,抢占产业升级制高点。
这份报告重点分析了哪些方面?
报告重点分析了公司磁选主业的盈利能力及并购整合的协同效应。磁选装备业务保持稳健经营,营收和毛利率表现良好,显示公司在核心业务上具备较强竞争力。同时,报告关注公司通过发行A股募资收购江硬、华茂、九冶等企业,完善钨、钽铌产业链布局的战略意义。金环磁选的专利授权和科研项目进展也体现了公司在技术创新方面的投入。此外,报告还评估了募投项目落地及非煤业务整合的潜在风险。
当前市场对机械设备行业的现状如何判断?
当前市场对机械设备行业的判断呈现分化态势。一方面,受益于制造业升级和基建投资拉动,高端装备、智能制造等领域需求旺盛,相关企业业绩表现亮眼。另一方面,部分传统设备制造企业面临产能过剩、订单下滑压力,需要加速转型升级。钽铌钨等稀有金属行业受原材料价格波动影响较大,企业需加强供应链管理。整体来看,行业洗牌加速,具备技术优势、产业链完整的企业将获得更多发展机会。
研报中提到了哪些风险提示?
研报提示的主要风险包括:商品价格大幅波动风险,钽铌钨等原材料价格受供需关系影响剧烈,可能影响公司盈利稳定性;整合非煤业务不及预期风险,并购后的协同效应和业务整合效果存在不确定性;装备业务产销及研发风险,市场竞争加剧可能导致产品销售不及预期,同时技术创新能力需持续提升以应对行业变革。此外,宏观经济波动也可能对行业景气度产生影响。