猜你想问
苏美达2026年半年报核心内容有哪些?
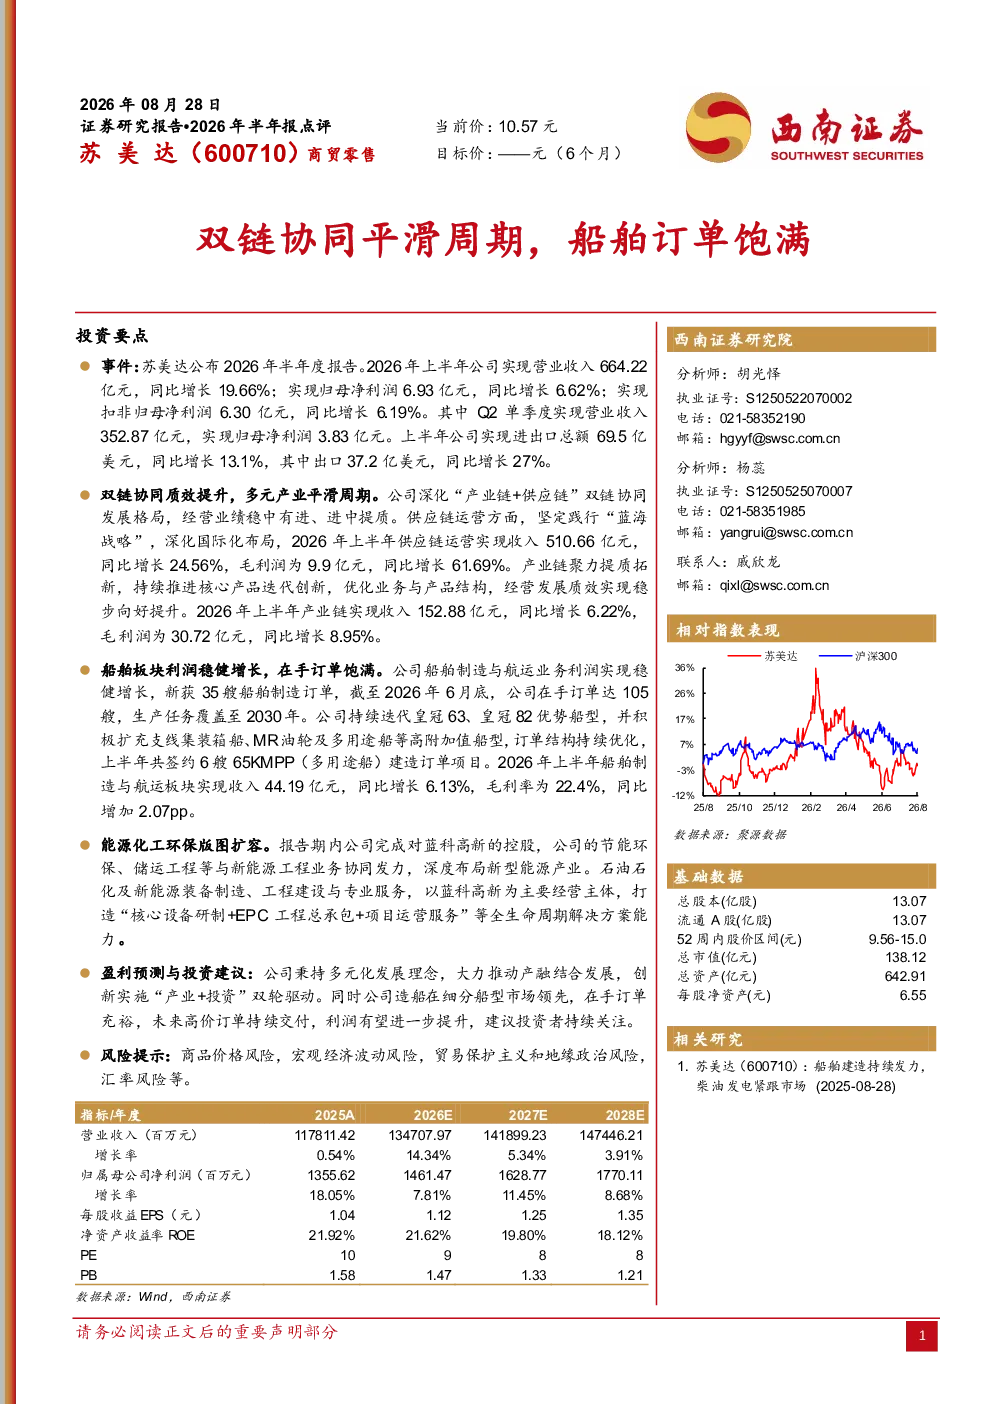
苏美达2026年半年报显示,公司深化“产业链+供应链”双链协同发展,供应链运营收入同比增长24.56%,毛利润同比增长61.69%;产业链方面收入同比增长6.22%,毛利润同比增长8.95%。船舶制造板块利润稳健增长,新获35艘船舶订单,在手订单达105艘至2030年,上半年收入同比增长6.13%,毛利率提升2.07个百分点。公司完成对蓝科高新的控股,拓展节能环保、储运工程等业务。
双链协同战略对苏美达发展有何意义?
苏美达的“产业链+供应链”双链协同战略显著提升经营业绩。供应链运营通过“蓝海战略”深化国际化布局,收入与毛利润均实现高增长;产业链方面聚焦提质拓新,优化业务结构,毛利润稳步提升。这种协同模式帮助公司平滑周期波动,增强抗风险能力,同时推动多元化发展,巩固市场地位。
船舶业务板块的具体表现如何?
船舶业务板块表现稳健,2026年上半年收入同比增长6.13%,毛利率达22.4%。公司持续迭代皇冠63、皇冠82船型,并扩充高附加值船型如65KMPP多用途船。新获35艘订单,在手订单达105艘覆盖至2030年,显示市场需求旺盛,未来高价订单交付将进一步提升盈利能力。
苏美达当前的市场竞争状况如何?
苏美达在造船业务细分市场保持领先地位,订单充裕且持续增长。公司通过双链协同战略优化供应链与产业链布局,增强国际化竞争力。在能源化工环保领域,完成对蓝科高新的控股进一步拓展业务版图。这些举措有助于公司巩固市场地位,应对行业竞争。
研报提示的主要风险有哪些?
研报提示的主要风险包括商品价格波动、宏观经济波动、贸易保护主义和地缘政治风险、汇率风险等。这些因素可能影响公司供应链运营和产业链发展的稳定性,需密切关注市场变化,做好风险防范。
你可能感兴趣
苏美达2025年半年报点评:Q2扣非净利增长22%,船舶、柴发亮眼
国泰海通证券2025-08-30
苏美达2024年半年报点评:Q2扣非增长25%,船舶航运表现亮眼
机械设备国泰君安证券2024-08-19
苏美达2024年半年度业绩快报点评:H1扣非增长16%,船舶等业务好于预期
机械设备国泰君安证券2024-07-10
远东股份2026年半年报点评:在手订单饱满,AI相关业务增速亮眼
国联民生证券2026-08-27
拉普拉斯2026年半年报业绩点评 短期业绩承压 在手订单饱满凸显增长韧性
未知机构2026-08-25
2026年半年报点评:26Q2归母净利润5.76亿元,同比+165%;双网协同战略深化,丹鸟融合初见成效
交通运输华创证券2026-08-29
海光信息(688041.SH)2026年半年报点评:营收利润双创新高,生态协同走向深化
国联民生证券2026-08-21
苏美达:2026年半年度报告
财报2026-08-28
苏美达2026年半年度业绩说明会
未知机构2026-09-15
船舶行业2024年报%年一季报总结:在手订单饱满,业绩加速释放250512
国防军工东吴证券2025-05-19