猜你想问
锦浪科技2026年半年报核心内容有哪些?
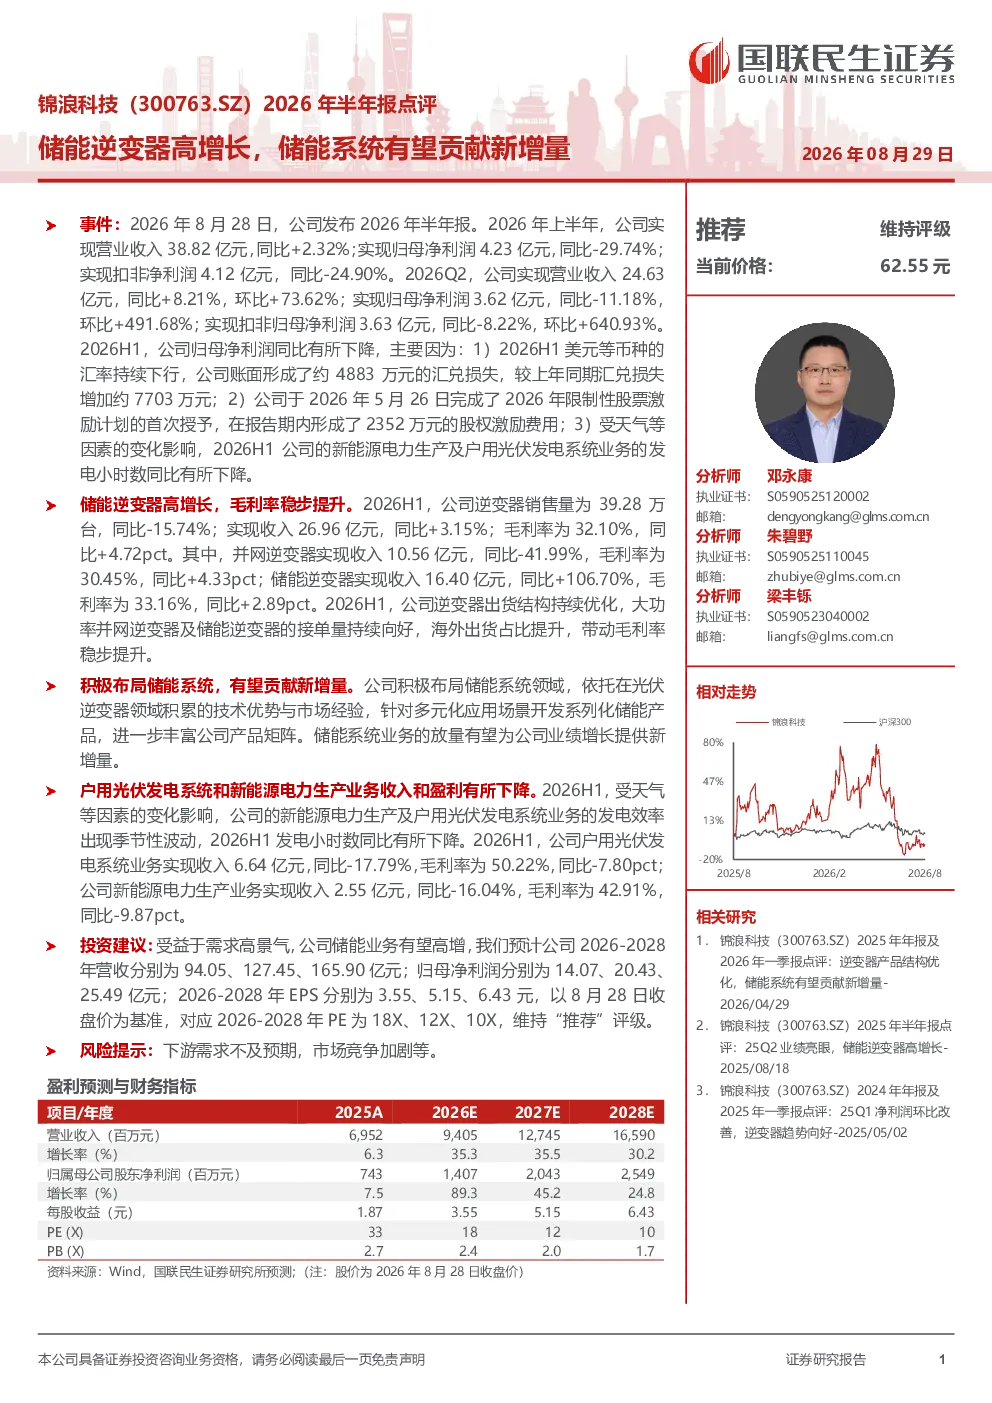
锦浪科技2026年上半年营业收入38.82亿元,同比+2.32%;归母净利润4.23亿元,同比-29.74%。主要受汇兑损失、股权激励费用及天气因素影响。逆变器业务销售量39.28万台,同比-15.74%;收入26.96亿元,同比+3.15%;毛利率32.10%,同比+4.72pct。储能逆变器收入16.40亿元,同比+106.70%,毛利率33.16%,同比+2.89pct;并网逆变器收入10.56亿元,同比-41.99%,毛利率30.45%,同比+4.33pct。公司逆变器出货结构优化,海外出货占比提升。户用光伏发电系统收入6.64亿元,同比-17.79%;新能源电力生产收入2.55亿元,同比-16.04%
储能逆变器赛道发展趋势如何?
储能逆变器业务表现强劲,2026年上半年收入16.40亿元,同比+106.70%,毛利率33.16%,同比+2.89pct。公司积极布局储能系统业务,有望贡献新增量。行业层面,储能市场持续扩大,政策支持力度增强,技术创新推动成本下降,逆变器作为核心部件需求增长明确。公司通过优化产品结构、提升海外市场占比,增强盈利能力。未来储能逆变器渗透率有望进一步提升,成为行业重要增长点
研报重点分析了哪些方向?
研报重点分析了锦浪科技逆变器业务的增长动力与挑战。储能逆变器收入高速增长,毛利率保持稳定,显示产品竞争力强。并网逆变器业务受市场竞争影响收入下滑,但毛利率提升。公司通过海外市场拓展和产品结构优化应对行业竞争。同时,报告关注储能系统业务的布局进展,认为其将成为未来新的增长引擎。此外,报告还分析了公司整体财务状况及未来业绩预测
当前储能逆变器市场现状如何?
当前储能逆变器市场竞争激烈,但头部企业凭借技术优势仍保持领先地位。行业整体处于快速发展阶段,政策推动下应用场景不断拓展,包括户用储能、工商业储能、电网侧储能等。技术层面,逆变器向高效率、高可靠性、智能化方向发展。成本下降推动储能系统应用普及,市场渗透率逐步提升。锦浪科技通过聚焦储能逆变器,提升产品竞争力,受益于行业高景气度
研报提示了哪些风险?
研报提示的主要风险包括:下游需求不及预期,储能市场增长可能放缓,影响逆变器需求;市场竞争加剧,可能导致价格战,压缩利润空间;技术迭代加速,若公司未能及时跟进,可能失去竞争优势。此外,汇率波动、原材料价格变动等也可能影响公司盈利能力。政策变化也可能对储能行业产生影响