猜你想问
26Q2青岛啤酒销量为何承压?
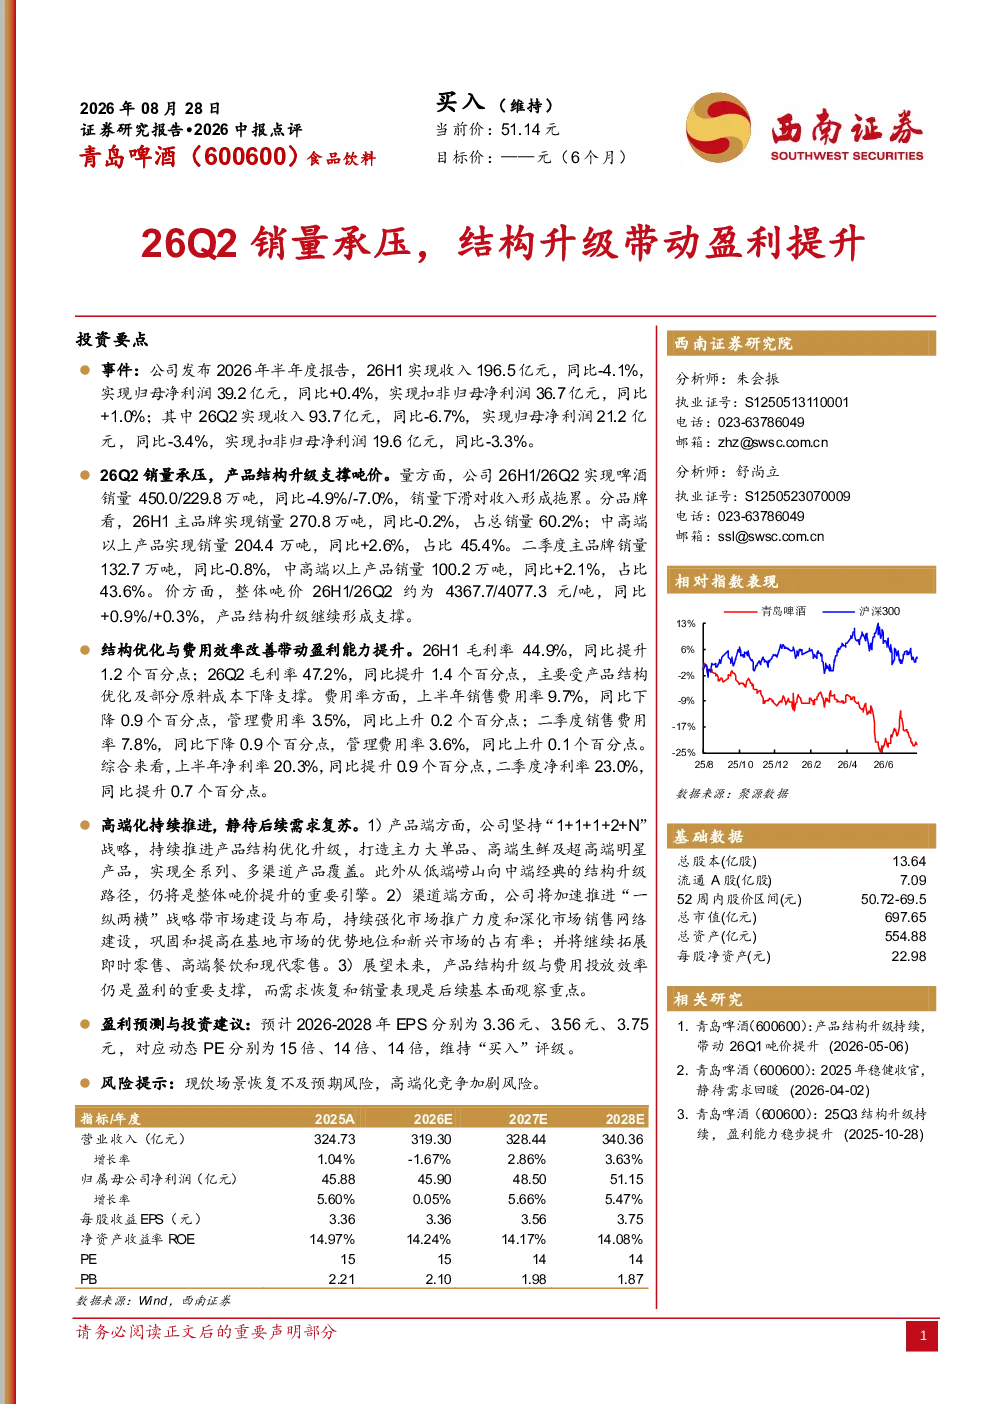
26Q2青岛啤酒销量承压主要受整体啤酒市场环境及竞争加剧影响。公司26H1/26Q2啤酒销量分别为450.0/229.8万吨,同比-4.9%/-7.0%。主品牌销量同比微降-0.2%/132.7万吨,但中高端以上产品销量同比+2.6%/100.2万吨,占比提升至43.6%,显示产品结构优化。吨价方面,26H1/26Q2约为4367.7/4077.3元/吨,同比+0.9%/+0.3%,略稳支撑收入。销量下滑但吨价微升及结构改善,为后续盈利提升奠定基础。
产品结构升级如何带动盈利提升?
产品结构升级通过提升高毛利产品占比及优化成本结构带动盈利。26H1/26Q2毛利率分别为44.9%/47.2%,同比提升1.2/1.4个百分点。中高端以上产品销量占比提升带动整体毛利率上行,同时原料成本下降进一步支撑利润。吨价微稳也间接贡献利润增长。此外,费用率方面销售费用率降0.9pct至9.7%,管理费用率微升0.2pct至3.5%,费用控制助力净利率提升,上半年净利率达20.3%,二季度净利率23.0%。
啤酒行业发展趋势如何?
啤酒行业正经历消费升级与渠道变革。一方面,消费者对中高端、健康化啤酒需求增长,推动行业产品结构升级;另一方面,渠道多元化加速,传统商超渠道占比下降,电商、即时零售等新兴渠道占比提升。青岛啤酒持续推进“一纵两横”渠道布局,拓展即时零售等新渠道,适应市场变化。行业竞争格局持续优化,头部企业优势扩大,但高端化竞争加剧,企业需持续创新产品与渠道策略。
报告重点分析了哪些方面?
报告重点分析了青岛啤酒销量、盈利能力及战略布局。销量端,揭示销量承压但结构优化,中高端产品增长显著;盈利端,分析毛利率提升及费用率优化对净利率的贡献,显示产品结构优化与成本控制成效;战略端,关注公司“1+1+1+2+N”战略及“一纵两横”渠道布局,评估其市场适应性与增长潜力。报告同时对比了26H1/26Q2数据,展现短期挑战与长期结构性机会。
研报提示了哪些风险?
研报提示的主要风险包括现饮场景恢复不及预期及高端化竞争加剧。现饮场景(如餐饮、酒吧)是啤酒消费重要渠道,若经济复苏缓慢或消费习惯变化,可能影响销量恢复。高端化竞争方面,随着更多企业布局高端市场,产品同质化及价格战风险增加,可能压缩利润空间。此外,原材料价格波动、食品安全问题等也可能影响业绩稳定性。青岛啤酒需关注这些风险,持续强化产品创新与渠道效率。