猜你想问
豫园股份2026年中报核心数据有哪些?
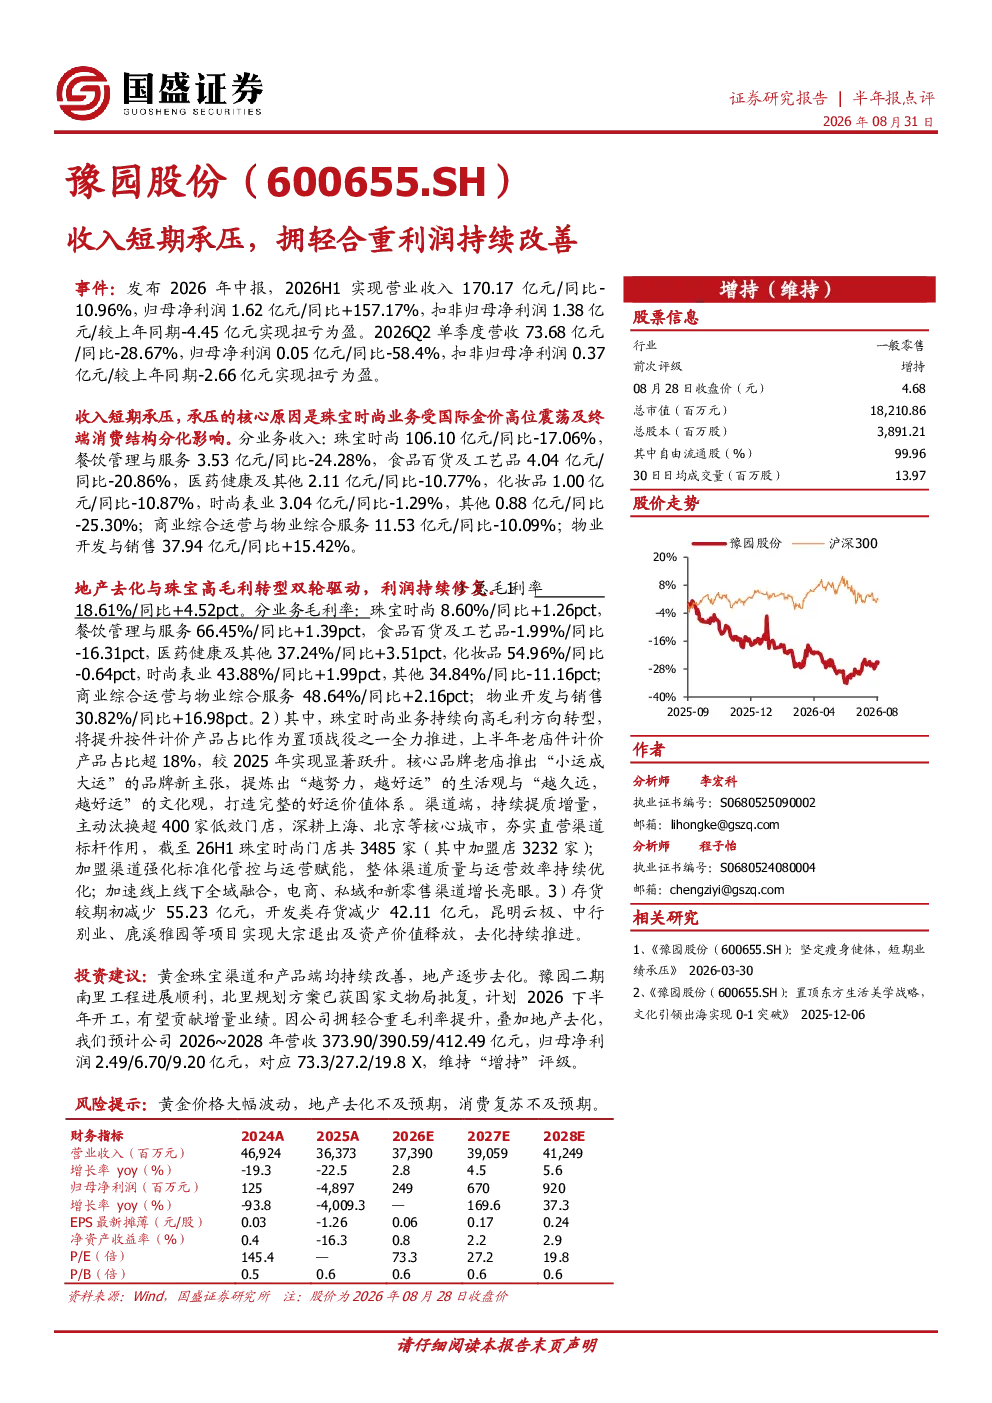
豫园股份2026年中报显示,公司实现营业收入170.17亿元,同比-10.96%;归母净利润1.62亿元,同比+157.17%。扣非归母净利润1.38亿元,较上年同期-4.45亿元实现扭亏为盈。Q2单季度营收73.68亿元,同比-28.67%;归母净利润0.05亿元,同比-58.4%;扣非归母净利润0.37亿元,较上年同期-2.66亿元实现扭亏为盈。珠宝时尚业务收入106.10亿元,同比-17.06%;餐饮管理与服务收入3.53亿元,同比-24.28%;食品百货及工艺品收入4.04亿元,同比-20.86%
商贸零售行业发展趋势如何?
商贸零售行业正经历消费结构分化和渠道变革。国际金价高位震荡影响珠宝时尚业务,终端消费结构分化加剧。同时,线上线下全域融合加速,电商、私域和新零售渠道增长亮眼。品牌端持续提质增量,淘汰低效门店,深耕核心城市,强化标准化管控与运营赋能。地产去化推动商业综合运营与物业综合服务收入增长,但部分业务如食品百货及工艺品仍面临挑战,整体行业需适应新消费趋势和竞争格局
报告重点分析了哪些方面?
报告重点分析了公司收入短期承压的原因,主要来自珠宝时尚业务受国际金价高位震荡及终端消费结构分化影响。同时,报告强调利润持续改善,得益于地产去化与珠宝高毛利转型双轮驱动。珠宝时尚业务向高毛利方向转型,老庙件计价产品占比超18%,渠道端持续提质增量,主动汰换超400家低效门店,夯实直营渠道标杆作用。存货减少,开发类存货去化持续推进
当前市场对豫园股份的判断是什么?
当前市场关注豫园股份收入短期承压但利润持续改善的态势。公司珠宝时尚业务正向高毛利方向转型,渠道优化和线上线下融合成效显著。地产去化推动商业综合运营与物业综合服务收入增长,但需关注地产去化进度和消费复苏情况。豫园二期南里工程进展顺利,北里规划方案已获批复,计划2026下半年开工,有望贡献增量业绩。公司拥轻合重毛利率提升,预计未来三年营收和归母净利润将稳步增长
研报提示哪些风险?
研报提示的主要风险包括黄金价格大幅波动,可能影响珠宝时尚业务收入和利润。地产去化不及预期,将影响商业综合运营与物业综合服务收入增长。消费复苏不及预期,可能影响公司整体业绩表现。此外,需关注市场竞争加剧和运营成本上升等潜在风险因素,这些因素可能对公司未来经营产生影响