猜你想问
绿色动力2026半年报主要业绩数据有哪些?
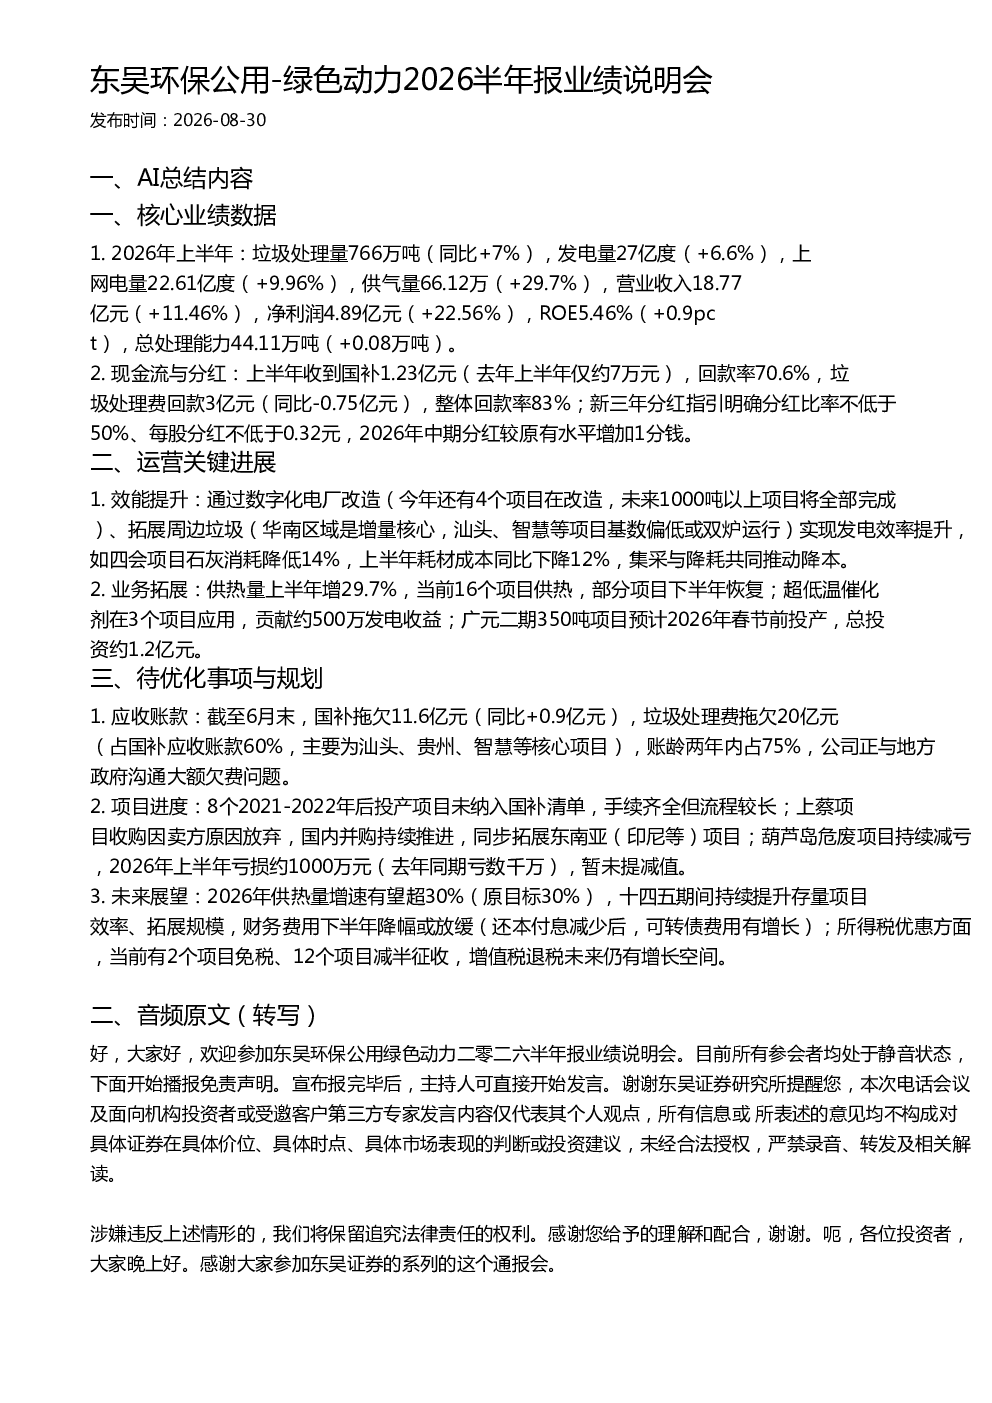
2026年上半年,绿色动力垃圾处理量同比增长7%,发电量增长6.6%,上网电量增长9.96%,供气量增长29.7%,营业收入增长11.46%,净利润增长22.56%,ROE提升0.9个百分点。总处理能力达到44.11万吨。国补回款大幅改善,上半年收到国补1.23亿元,回款率达到70.6%,但仍有11.6亿元国补和20亿元垃圾处理费拖欠。公司新三年分红规划明确分红比率不低于50%,每股分红不低于0.32元,2026年中期分红较原有水平增加1分钱。
绿色动力在运营效能和业务拓展方面有哪些关键进展?
公司通过数字化电厂改造和拓展周边垃圾(华南区域是增量核心)实现发电效率提升,四会项目石灰消耗降低14%,上半年耗材成本同比下降12%。供热量上半年增29.7%,当前16个项目供热。超低温催化剂在3个项目应用,贡献约500万发电收益。广元二期350吨项目预计2026年春节前投产,总投资约1.2亿元。
绿色动力报告提及的赛道发展趋势如何?
绿色动力所处环保公用事业赛道,公司在垃圾处理、发电、供气等领域持续提升运营效率,拓展业务规模。通过数字化改造和周边垃圾拓展,发电效率得到提升。同时,供热量增长显著,超低温催化剂应用带来额外收益。未来,供热量增速有望超30%,十四五期间将持续提升存量项目效率、拓展规模。
绿色动力报告反映的市场现状有哪些特点?
报告显示,绿色动力上半年业绩增长显著,但国补和垃圾处理费存在较大拖欠,截至6月末拖欠金额达31.6亿元,账龄两年内占75%。公司正与地方政府沟通大额欠费问题。此外,8个2021-2022年后投产项目未纳入国补清单,手续齐全但流程较长。
绿色动力报告提示哪些风险需要关注?
报告显示,绿色动力面临国补和垃圾处理费拖欠问题,截至6月末拖欠金额达31.6亿元,可能影响现金流。部分项目未纳入国补清单,可能影响未来收入。上蔡项目收购因卖方原因放弃,国内并购持续推进,但存在不确定性。此外,财务费用下半年降幅或放缓,需关注成本控制情况。