猜你想问
中闽能源2026上半年业绩表现如何?
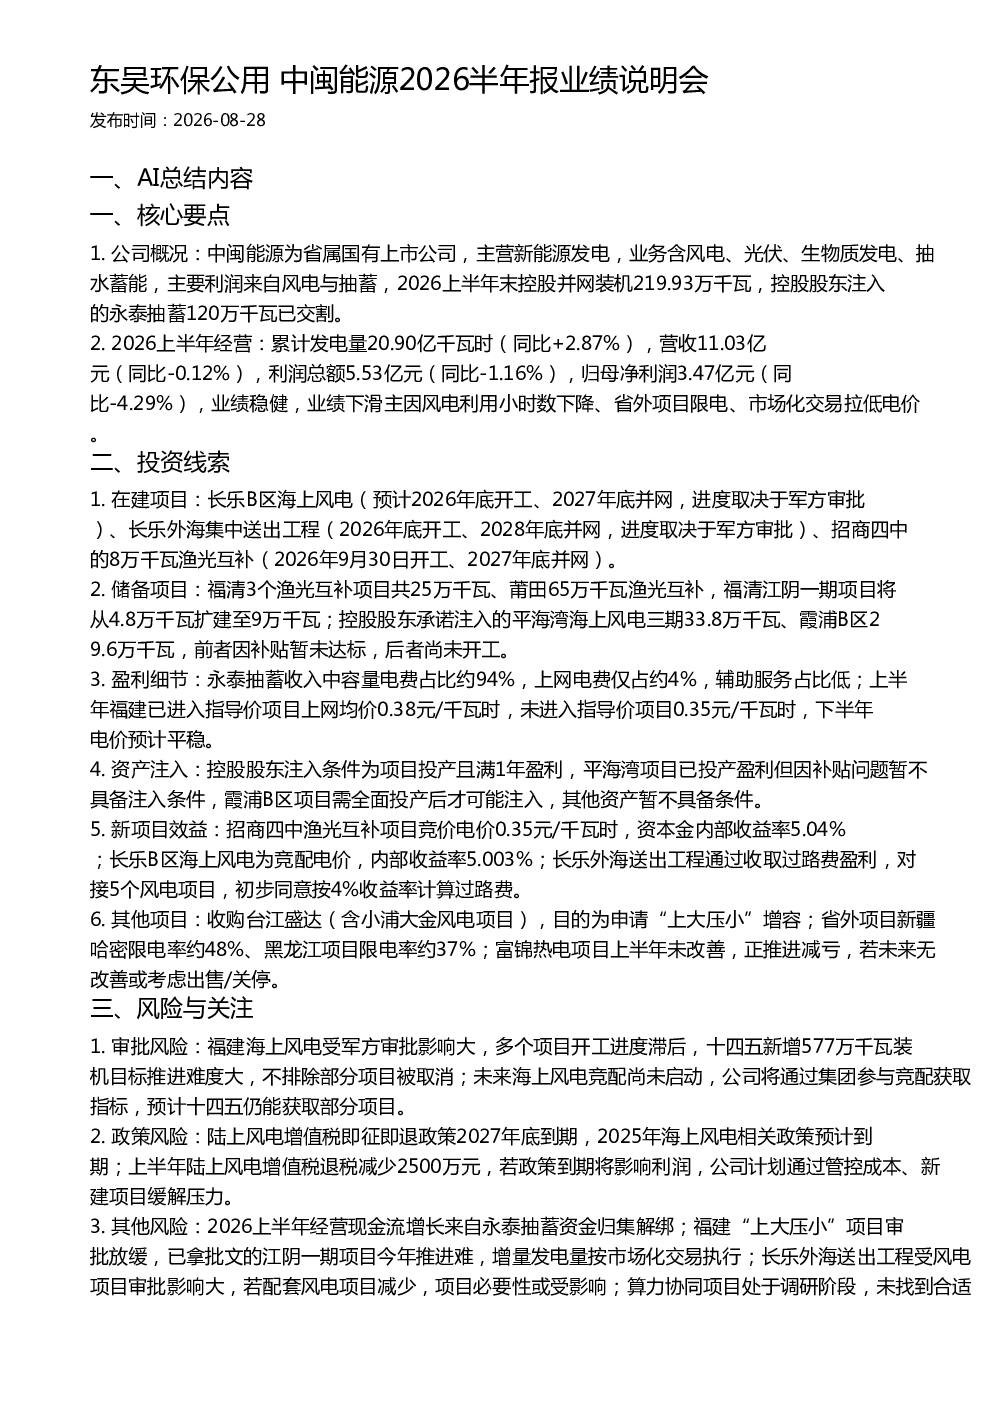
中闽能源2026上半年累计发电量20.90亿千瓦时,同比+2.87%;营收11.03亿元,同比-0.12%;利润总额5.53亿元,同比-1.16%;归母净利润3.47亿元,同比-4.29%。业绩稳健但有所下滑,主要原因是风电利用小时数下降、省外项目限电以及市场化交易拉低电价。风电与抽蓄是主要利润来源,上半年末控股并网装机219.93万千瓦,其中永泰抽蓄120万千瓦已交割。
中闽能源未来有哪些在建和储备项目?
中闽能源在建项目包括长乐B区海上风电(2026年底开工、2027年底并网)、长乐外海集中送出工程(2026年底开工、2028年底并网)、招商四中8万千瓦渔光互补(2026年9月30日开工、2027年底并网)。储备项目有福清3个渔光互补项目共25万千瓦、莆田65万千瓦渔光互补,福清江阴一期项目将扩建至9万千瓦;控股股东承诺注入的平海湾海上风电三期33.8万千瓦、霞浦B区29.6万千瓦,前者因补贴暂未达标,后者尚未开工。
福建新能源行业发展趋势如何?
福建新能源行业受军方审批影响大,海上风电项目开工进度滞后,十四五新增577万千瓦装机目标推进难度大,部分项目可能被取消。未来海上风电竞配尚未启动,公司将通过集团参与竞配获取指标,预计十四五仍能获取部分项目。陆上风电增值税即征即退政策2027年底到期,若政策到期将影响利润,公司计划通过管控成本、新建项目缓解压力。福建已进入指导价项目上网均价0.38元/千瓦时,未进入指导价项目0.35元/千瓦时,下半年电价预计平稳。
中闽能源2026年市场现状如何?
中闽能源2026上半年经营现金流增长来自永泰抽蓄资金归集解绑。福建“上大压小”项目审批放缓,已拿批文的江阴一期项目今年推进难,增量发电量按市场化交易执行。长乐外海送出工程受风电项目审批影响大,若配套风电项目减少,项目必要性或受影响。收购台江盛达(含小浦大金风电项目)目的为申请“上大压小”增容;省外项目新疆哈密限电率约48%、黑龙江项目限电率约37%。富锦热电项目上半年未改善,正推进减亏,若未来无改善或考虑出售/关停。
中闽能源研报提示哪些风险?
中闽能源面临的主要风险包括审批风险,福建海上风电受军方审批影响大,多个项目开工进度滞后,十四五新增577万千瓦装机目标推进难度大,不排除部分项目被取消。政策风险,陆上风电增值税即征即退政策2027年底到期,若政策到期将影响利润,公司计划通过管控成本、新建项目缓解压力。其他风险,2026上半年经营现金流增长来自永泰抽蓄资金归集解绑;福建“上大压小”项目审批放缓,已拿批文的江阴一期项目今年推进难,增量发电量按市场化交易执行;长乐外海送出工程受风电项目审批影响大,若配套风电项目减少,项目必要性或受影响;算力协同项目处于调研阶段,未找到合适标的;全年归母净利润目标7.57亿元,需依靠抽蓄、存量风电发电量、市场化电价达成。