猜你想问
兖矿能源最新研报核心内容是什么?
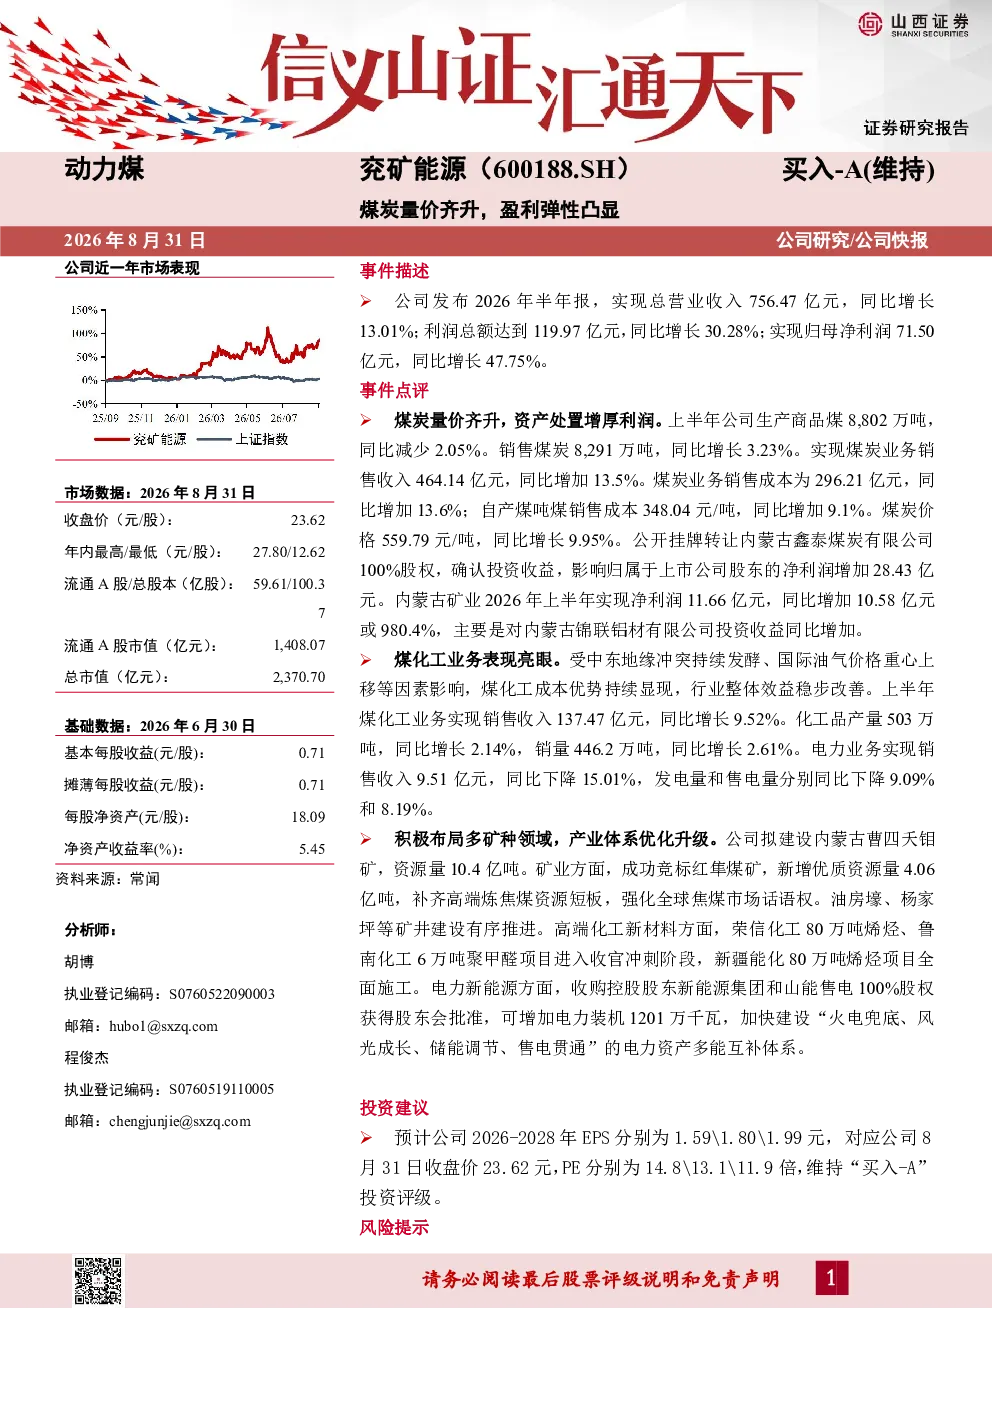
兖矿能源2026年上半年业绩表现亮眼,主要得益于煤炭量价齐升和资产处置增厚利润。公司上半年实现总营业收入756.47亿元,同比增长13.01%;利润总额119.97亿元,同比增长30.28%;归母净利润71.50亿元,同比增长47.75%。煤炭业务方面,销售煤炭8,291万吨,同比增长3.23%,煤炭业务销售收入464.14亿元,同比增长13.5%。煤化工业务实现销售收入137.47亿元,同比增长9.52%。电力业务实现销售收入9.51亿元,同比下降15.01%。分析师预计兖矿能源2026-2028年EPS分别为1.59元、1.80元、1.99元,对应PE分别为14.8倍、13.1倍、11.9倍,维持“买入-A”投资评级。
煤炭行业发展趋势如何?
煤炭行业正经历结构性调整,煤炭价格受供需关系影响波动,但长期看仍将是能源供应的重要支柱。兖矿能源通过提升煤炭销售量和价格,以及拓展煤化工、电力等业务,增强抗风险能力。公司积极布局新能源和高端化工新材料项目,如荣信化工80万吨烯烃、鲁南化工6万吨聚甲醛等,推动产业升级。同时,公司通过竞标红隼煤矿等,持续扩大优质资源储备,未来增长潜力较大。
兖矿能源报告重点分析了哪些方面?
兖矿能源报告重点分析了煤炭业务的量价齐升带来的盈利弹性,以及资产处置对利润的增厚作用。报告详细披露了煤炭、煤化工、电力三大业务板块的营收、产量、销量等关键数据,并展示了公司产业布局的进展,包括新建煤矿、高端化工新材料项目等。此外,报告还提示了宏观经济、煤炭价格、安全生产等风险因素,为投资者提供全面的分析视角。
当前煤炭市场现状如何?
当前煤炭市场呈现供需紧平衡状态,煤炭价格受环保政策、能源安全等因素影响波动。兖矿能源上半年煤炭销量同比增长3.23%,煤炭价格同比增长9.95%,显示出较强的市场竞争力。公司通过提升自产煤比例和优化销售策略,增强了盈利能力。但需关注煤炭价格超预期下行风险,以及安全生产带来的不确定性。煤炭企业需持续提升运营效率和技术水平,以应对市场变化。
兖矿能源研报提示了哪些风险?
兖矿能源研报提示的主要风险包括宏观经济增速不及预期,可能影响煤炭需求;煤炭价格超预期下行,将压缩利润空间;安全生产风险,煤炭开采存在安全挑战;新建项目投产不及预期,可能影响长期发展。此外,公司电力业务收入同比下降,需关注其转型进展。投资者需密切关注这些风险因素,结合公司产业布局和盈利能力,综合评估投资价值。