猜你想问
这份报告的核心内容是什么?
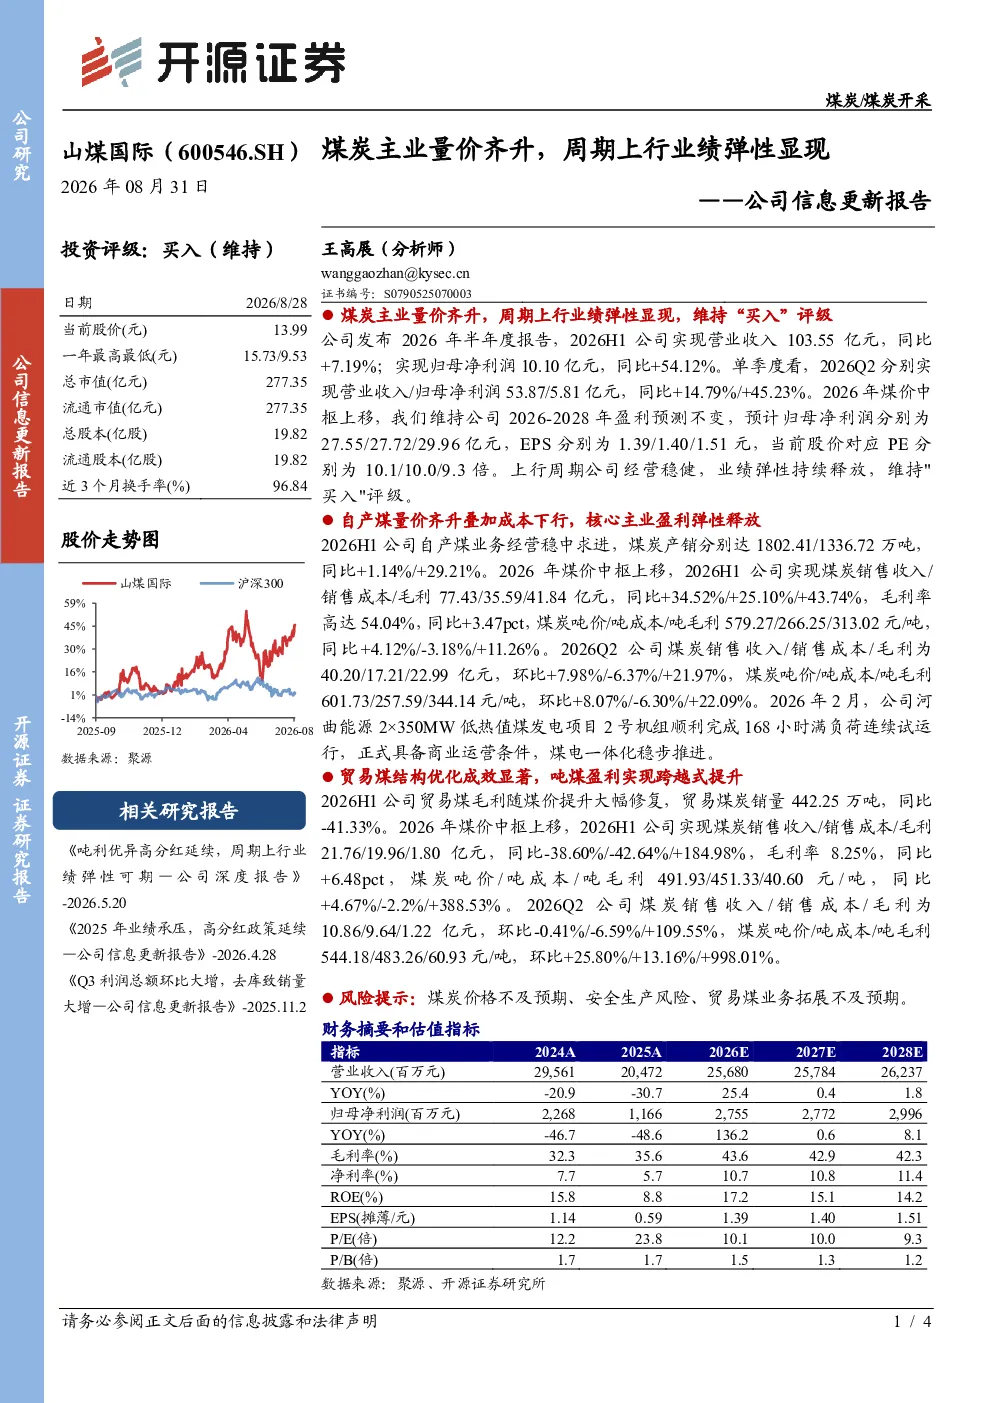
报告指出公司2026年半年度业绩亮眼,煤炭主业量价齐升,周期上行业绩弹性显现。自产煤量和价格同步增长,成本下降,核心主业盈利能力显著提升。贸易煤结构优化成效显著,吨煤盈利实现跨越式提升。煤电一体化项目稳步推进。
化石能源行业的发展趋势如何?
报告显示煤炭行业在当前经济环境下仍具韧性,公司通过自产煤业务和贸易煤结构优化,有效提升了盈利能力。煤电一体化项目的推进也显示了行业向综合能源发展的趋势。未来需关注煤炭供需关系变化及新能源替代进度。
报告重点分析了哪些方面?
报告重点分析了公司煤炭主业的量价齐升带来的业绩弹性,包括自产煤业务产销增长、成本下降及毛利率提升,以及贸易煤业务结构优化对盈利能力的改善。同时关注了煤电一体化项目的进展情况。
当前煤炭市场的现状如何?
报告数据显示公司2026年半年度煤炭销售收入显著增长,自产煤业务毛利率提升明显,但贸易煤销量有所下降。这反映了煤炭市场在需求端仍有一定支撑,但价格波动和供需关系变化仍是主要影响因素。
研报提到了哪些风险提示?
报告提示了煤炭价格不及预期、安全生产风险以及贸易煤业务拓展不及预期的风险。这些风险可能对公司业绩产生不利影响,需持续关注煤炭市场价格走势、加强安全生产管理,并确保贸易煤业务的稳定拓展。
你可能感兴趣
公司信息更新报告:煤炭天然气高景气,量价齐升创历史最佳业绩
化石能源开源证券2022-01-05
公司信息更新报告:2025Q1公司实现量价齐升,行业周期向上龙头业绩弹性可期
交运设备开源证券2025-04-28
公司信息更新报告:周期底部逆势扩张,高油价下公司或迎来量价齐升
基础化工开源证券2026-04-01
公司信息更新报告:Q3煤炭量价齐跌拖累业绩,关注煤电一体化+高分红
化石能源开源证券2024-10-29
公司信息更新报告:煤炭量价齐跌拖累业绩,关注煤矿成长与高分红
化石能源开源证券2025-01-24
公司信息更新报告煤炭量价齐跌致业绩承压,关注煤矿成长性
开源证券2025-09-04
公司信息更新报告煤炭量价齐跌致业绩承压,关注煤矿成长性
开源证券2025-11-02
公司信息更新报告:Q3煤炭量价齐跌拖累业绩,关注煤矿+煤化工成长
化石能源开源证券2024-10-29
公司信息更新报告:2024H1业绩同比+48.6%,营养品量价齐升
医药生物开源证券2024-08-25
公司信息更新报告:营养品量价齐升,2024H1业绩同比预增40%-50%
医药生物开源证券2024-07-16