猜你想问
这份研报的核心内容是什么?
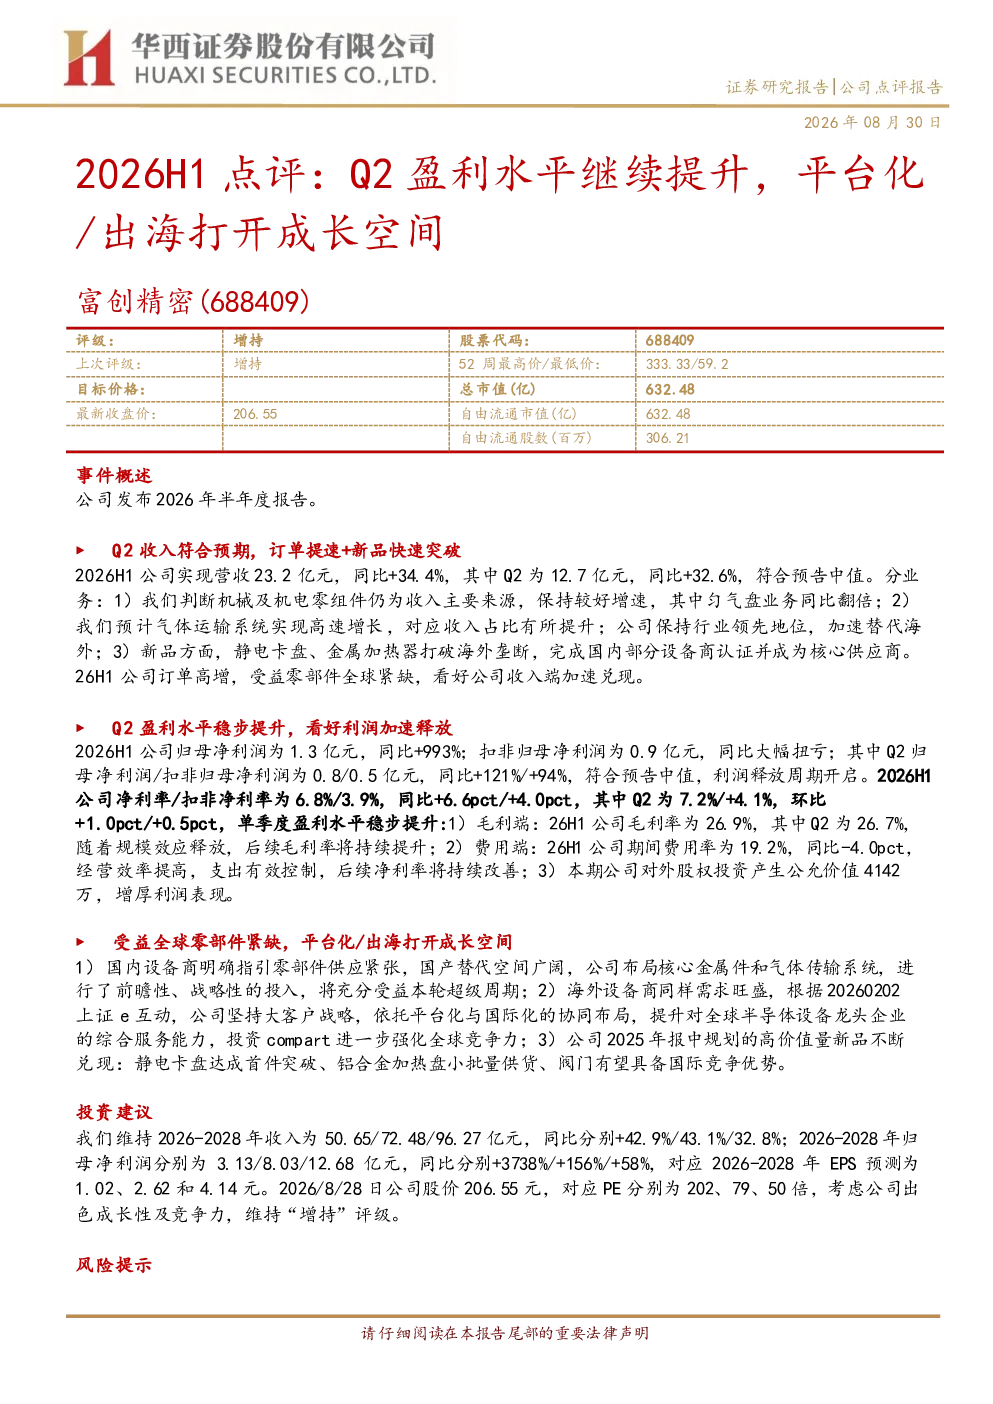
2026年半年度报告显示,富创精密Q2收入符合预期,H1营收同比增长34.4%至23.2亿元,其中Q2收入12.7亿元,同比增长32.6%。主要业务包括机械及机电零组件、匀气盘、气体运输系统等,匀气盘业务同比翻倍,气体运输系统收入占比提升。静电卡盘和金属加热器打破海外垄断,完成国内设备商认证。H1订单高增,受益全球零部件紧缺,收入端加速兑现。盈利水平稳步提升,H1归母净利润同比增长993%至1.3亿元,扣非净利润扭亏为0.9亿元。Q2归母净利润/扣非归母净利润分别为0.8/0.5亿元,同比增长121%/94%。H1净利率/扣非净利率为6.8%/3.9%,同比提升6.6pct/4.0pct,Q2环比分别提升1.0pct/0.5pct。毛利率为26.9%,费用率19.2%,同比改善。股权投资公允价值增厚利润。
报告中的赛道/行业发展趋势如何?
全球零部件紧缺利好富创精密,平台化/出海战略打开空间。国内设备商国产替代空间广阔,海外设备商需求旺盛,公司通过平台化与国际协同提升综合服务能力。高价值量新品如静电卡盘首件突破、铝合金加热盘小批量供货、阀门具备国际竞争优势,显示行业向高附加值产品转型。公司受益于全球供应链重构和国内产业升级,平台化战略有助于提升客户粘性和综合服务能力,出海业务拓展海外市场空间。
报告重点分析了哪些方向?
报告重点分析了富创精密的盈利能力提升和成长空间。盈利方面,Q2收入和利润均实现同比增长,净利率和扣非净利率显著提升,毛利率和费用率同比改善,显示公司经营效率优化。成长方面,报告关注平台化战略和出海业务,指出国内设备商国产替代和海外市场需求的增长为公司带来机遇。高价值量新品如静电卡盘、铝合金加热盘等成为新的增长点,平台化与国际协同提升综合服务能力。
报告对市场现状有何判断?
报告指出全球零部件紧缺利好富创精密,国内设备商国产替代空间广阔,海外设备商需求旺盛。公司通过平台化与国际协同提升综合服务能力,高价值量新品逐步兑现,显示行业向高附加值产品转型。全球供应链重构和国内产业升级为公司带来机遇,平台化战略有助于提升客户粘性和综合服务能力,出海业务拓展海外市场空间。市场整体对富创精密的平台化和出海战略持积极态度,认为其有助于提升公司长期竞争力。
研报提到了哪些风险提示?
报告提示的主要风险包括新品产业化进度不及预期和行业竞争格局恶化。新品产业化进度不及预期可能导致高价值量新品无法按计划推向市场,影响公司收入和利润增长。行业竞争格局恶化可能使公司面临更大的竞争压力,尤其是在平台化和出海业务方面。此外,全球零部件紧缺的缓解也可能影响公司短期业绩表现,需要关注市场变化对公司经营的影响。