猜你想问
算力服务高速增长的原因是什么?
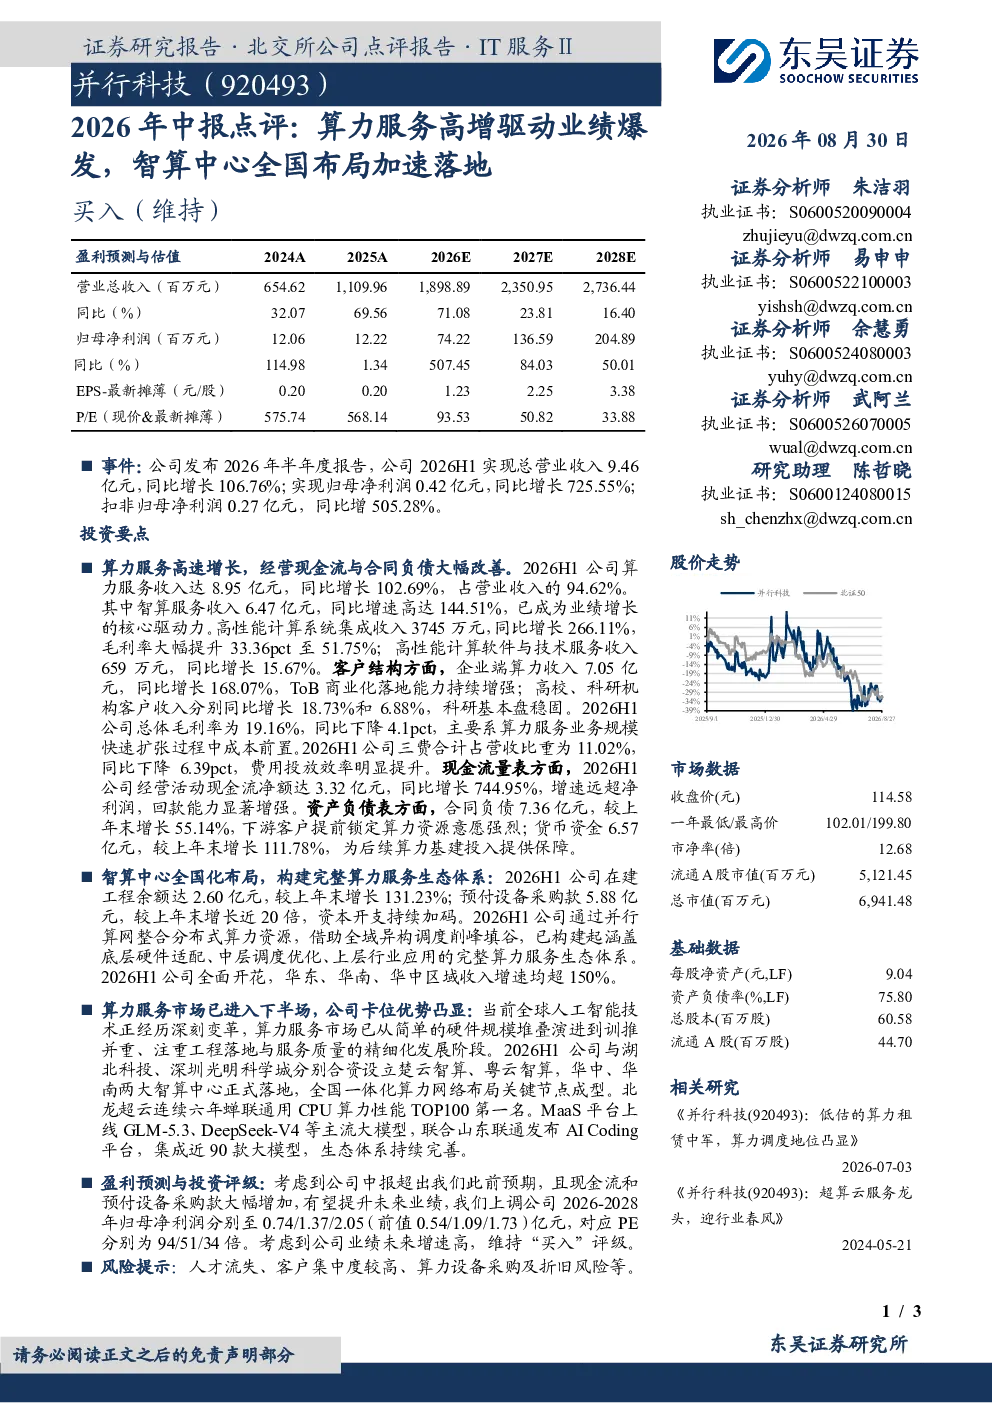
算力服务的高速增长主要得益于智算服务的强劲需求,成为业绩的核心驱动力。报告显示,2026H1算力服务收入8.95亿元,同比增长102.69%,占营业收入94.62%。智算服务收入6.47亿元,同比增长144.51%。这表明公司在算力服务领域的布局和产品竞争力得到了市场的广泛认可,特别是在高性能计算系统集成和 企业端算力服务方面表现突出,毛利率提升至51.75%,进一步验证了其技术优势和市场地位。
智算中心全国布局加速有哪些意义?
智算中心全国布局加速对公司构建完整算力服务生态体系具有重要意义。通过在全国范围内布局智算中心,公司能够更有效地服务不同区域的客户,提升响应速度和客户满意度。同时,这也将有助于公司进一步扩大市场份额,增强在算力服务市场的卡位优势。此外,智算中心的布局还能促进公司内部资源的优化配置,提升整体运营效率,为未来的持续增长奠定坚实基础。
算力服务市场的发展趋势如何?
算力服务市场正进入精细化发展阶段,呈现出多元化、定制化和服务化的趋势。随着数字经济的发展,企业对算力服务的需求日益增长,对服务的质量和效率提出了更高要求。公司通过提供差异化的算力服务解决方案,满足不同客户的需求,从而在市场竞争中占据有利地位。未来,随着技术的不断进步和应用场景的不断拓展,算力服务市场有望迎来更广阔的发展空间。
报告中提到的关键数据有哪些亮点?
报告中提到的关键数据亮点较多,首先,算力服务收入高速增长,2026H1收入8.95亿元,同比增长102.69%,占营业收入94.62%。其次,智算服务收入表现强劲,同比增长144.51%。此外,高性能计算系统集成收入同比增长266.11%,毛利率提升至51.75%,显示出公司在该领域的盈利能力显著增强。同时,经营活动现金流净额大幅改善,同比增长744.95%,合同负债增长显著,货币资金和预付设备采购款也大幅增加,这些数据共同反映了公司的财务状况和经营效率得到了显著提升。
研报中提示的主要风险有哪些?
研报中提示的主要风险包括人才流失、客户集中度较高以及算力设备采购及折旧风险。人才流失可能导致公司技术实力和创新能力下降,影响长期发展。客户集中度较高则可能使公司面临经营风险,一旦主要客户流失,将对业绩产生较大影响。此外,算力设备采购及折旧风险也不容忽视,算力设备更新换代速度快,采购成本高,折旧压力大,可能对公司财务状况造成一定压力。公司需要采取有效措施来防范这些风险,确保业务的稳健发展。