猜你想问
万联晨会研报核心内容有哪些?
本次万联晨会研报主要分析了7月规上工业企业利润情况,指出利润累计同比下跌1.1个百分点至17.6%,当月同比增速为11.2%。同时关注了国企、股份制企业利润高位放缓,私企利润压力增加,企业杠杆率整体小幅抬升。此外,还分析了营收利润率同比上涨,PPI同比由4.1%回落至3.5%,工业增加值当月同比由5.3%回落至4.5%等关键数据。报告还探讨了企业成本压力上行,费用压力边际缓解,但对冲有限的情况,以及煤炭开采和洗选业为采矿业利润核心驱动,制造业不同行业利润分化,AI驱动特征持续,消费品制造业利润表现相对疲弱等现象。
研报中提到的行业发展趋势是什么?
研报指出当前行业呈现分化格局,采矿业中煤炭开采和洗选业为利润核心驱动。制造业内部不同行业利润分化明显,AI驱动特征持续显现,而消费品制造业利润表现相对疲弱。企业库存持续累积,需求有待政策提振。从宏观层面看,地缘政治风险、大宗商品价格上行、消费、基建修复持续偏弱等因素可能带来挑战。报告强调,不同行业和企业需关注自身经营特点,积极应对市场变化。
岭南控股的研报重点分析了哪些方面?
岭南控股研报重点分析了公司2026年上半年业绩表现,显示公司实现营业收入22.36亿元(YoY+7.00%),归母净利润0.56亿元(YoY+13.93%)。报告详细拆解了旅行社业务和酒店业务的营收增长情况,指出出境游保持增长态势,国内游回暖,但酒店业务新业态前期投入阶段性拖累盈利表现。费用端整体表现平稳,毛利率为18.54%,净利率为2.56%,同比略有提升。此外,报告还关注了广之旅门店有序扩容,全国化布局持续深化,以及暑期出游需求旺盛对H2业务增长的支撑作用。
当前市场现状如何判断?
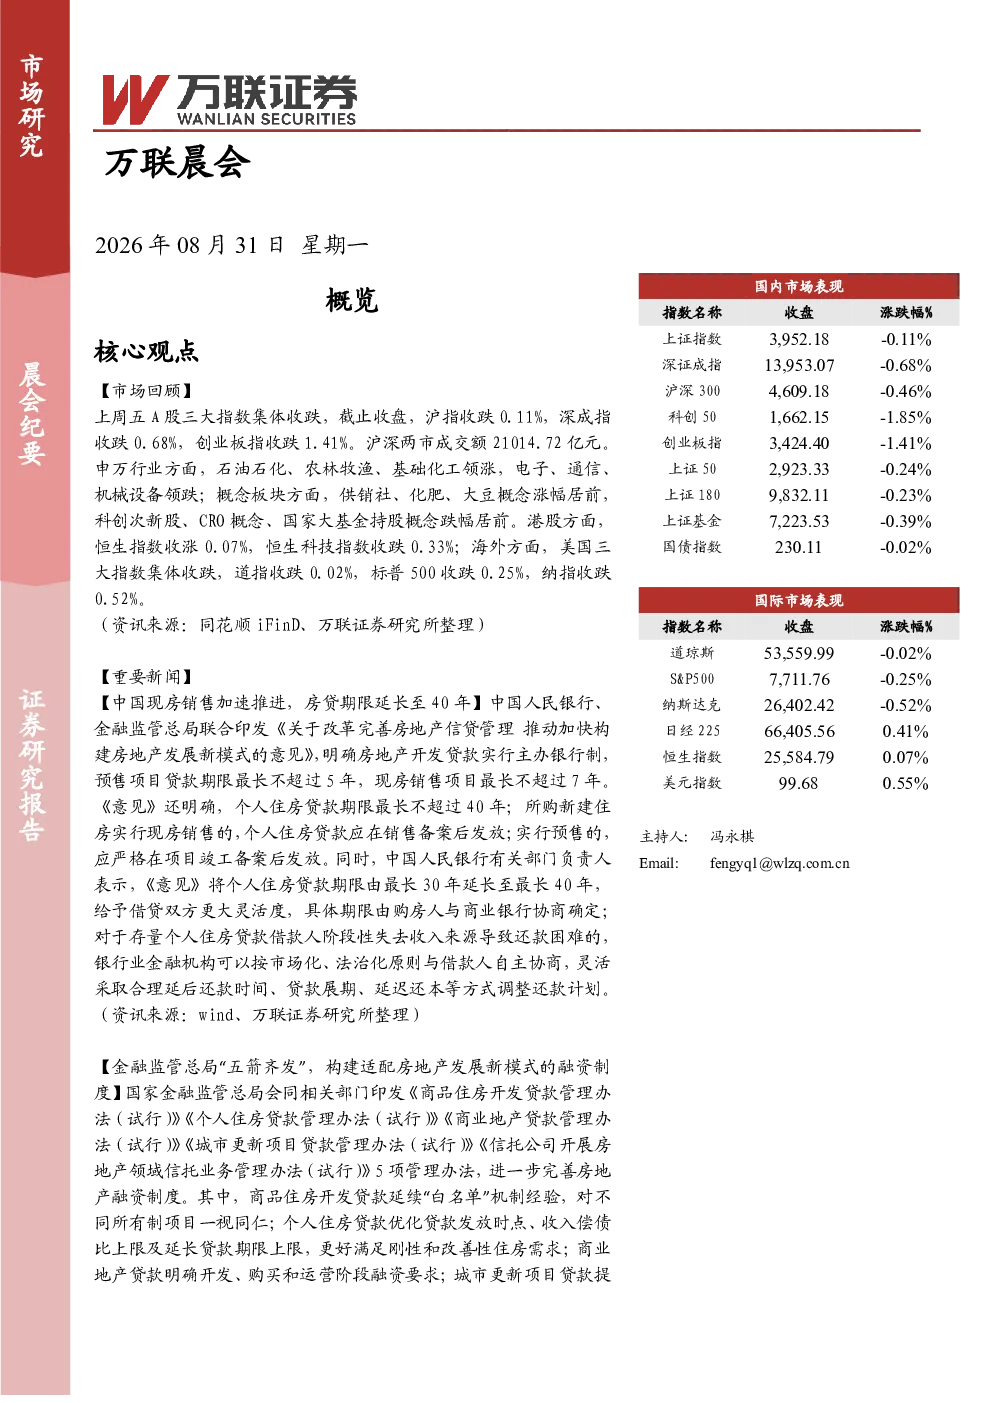
从市场现状看,A股三大指数上周收跌,沪指跌0.11%,深成指跌0.68%,创业板指跌1.41%。沪深两市成交额21014.72亿元,行业层面领涨 sector 为石油石化、农林牧渔、基础化工,领跌 sector 为电子、通信、机械设备。概念板块方面,供销社、化肥、大豆概念涨幅居前,科创次新股、CRO概念、国家大基金持股概念跌幅居前。港股表现分化,恒生指数涨0.07%,恒生科技指数跌0.33%。海外市场美国三大指数集体收跌。整体来看,市场波动加剧,行业分化明显。
研报提示了哪些风险因素?
研报提示了多个风险因素,包括地缘政治风险可能导致供应链中断或市场波动;大宗商品价格上行可能增加企业成本压力;消费需求恢复不及预期将影响相关行业增长;基建修复持续偏弱可能拖累经济整体表现。此外,岭南控股面临交易审批与落地风险,业务整合风险,自然灾害和安全事故风险,以及宏观经济增长不及预期风险。报告建议投资者关注这些风险因素,谨慎评估投资决策。