2026年8月31日晨会纪要
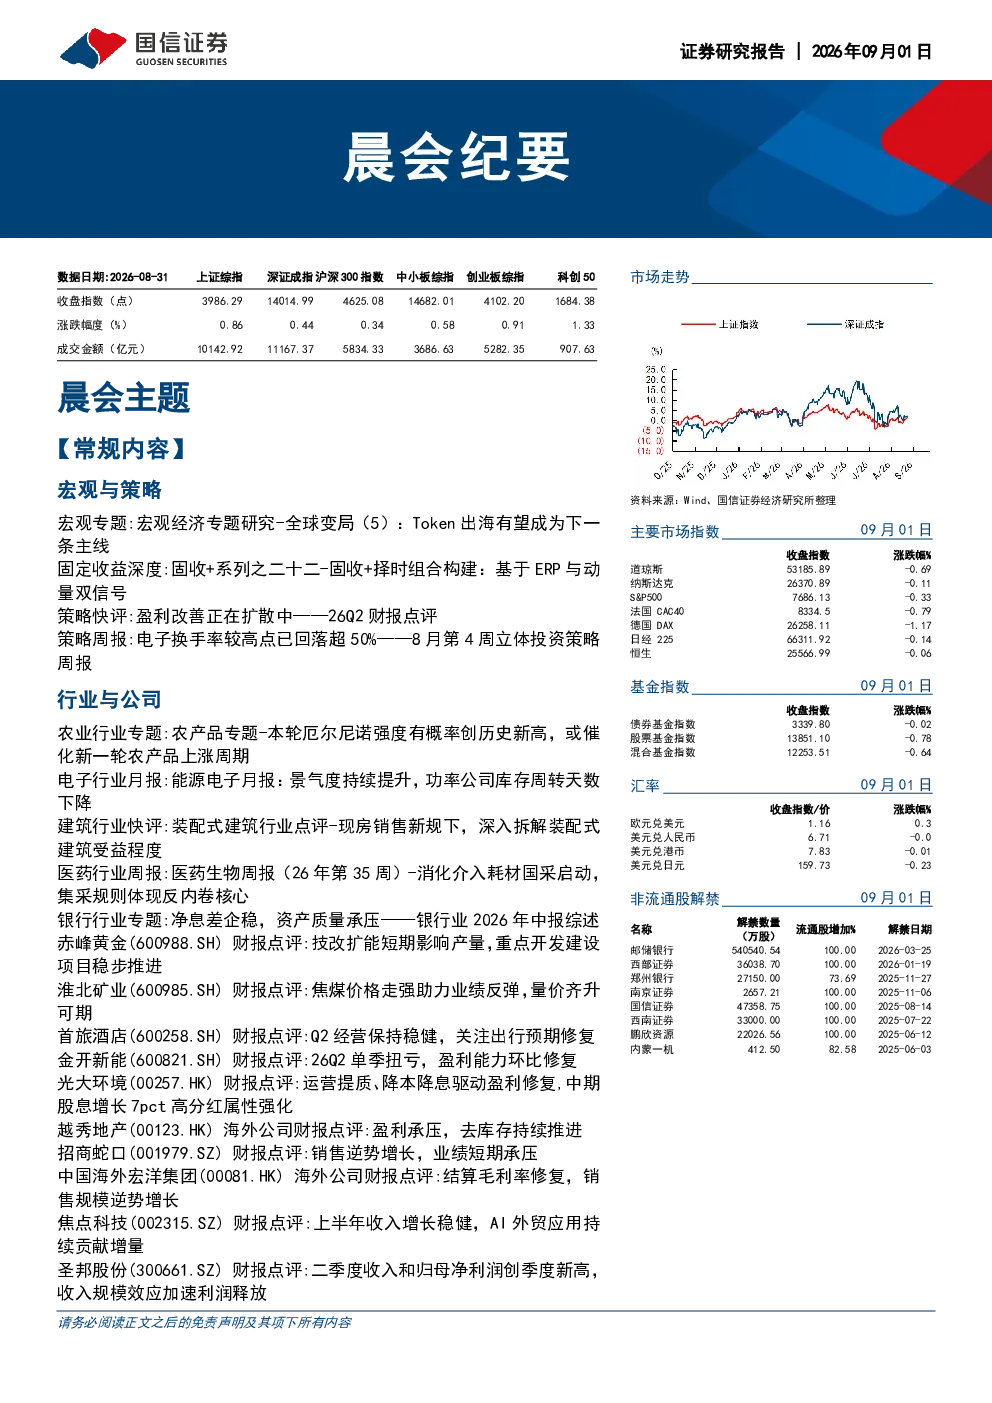
晨会主题 【常规内容】 宏观与策略 资料来源:Wind、国信证券经济研究所整理 宏观专题:宏观经济专题研究-全球变局(5):Token出海有望成为下一条主线 固定收益深度:固收+系列之二十二-固收+择时组合构建:基于ERP与动量双信号 策略快评:盈利改善正在扩散中——26Q2财报点评 策略周报:电子换手率较高点已回落超50%——8月第4周立体投资策略周报 行业与公司 农业行业专题:农产品专题-本轮厄尔尼诺强度有概率创历史新高,或催化新一轮农产品上涨周期 电子行业月报:能源电子月报:景气度持续提升,功率公司库存周转天数下降 建筑行业快评:装配式建筑行业点评-现房销售新规下,深入拆解装配式建筑受益程度 医药行业周报:医药生物周报(26年第35周)-消化介入耗材国采启动,集采规则体现反内卷核心 银行行业专题:净息差企稳,资产质量承压——银行业2026年中报综述赤峰黄金(600988.SH)财报点评:技改扩能短期影响产量,重点开发建设项目稳步推进 淮北矿业(600985.SH)财报点评:焦煤价格走强助力业绩反弹,量价齐升可期 首旅酒店(600258.SH)财报点评:Q2经营保持稳健,关注出行预期修复金开新能(600821.SH)财报点评:26Q2单季扭亏,盈利能力环比修复 光大环境(00257.HK)财报点评:运营提质、降本降息驱动盈利修复,中期股息增长7pct高分红属性强化 越秀地产(00123.HK)海外公司财报点评:盈利承压,去库存持续推进招商蛇口(001979.SZ)财报点评:销售逆势增长,业绩短期承压 中国海外宏洋集团(00081.HK)海外公司财报点评:结算毛利率修复,销售规模逆势增长 焦点科技(002315.SZ)财报点评:上半年收入增长稳健,AI外贸应用持续贡献增量 圣邦股份(300661.SZ)财报点评:二季度收入和归母净利润创季度新高,收入规模效应加速利润释放 蓝思科技(300433.SZ)财报点评:2Q26毛利率同环比提升,新兴业务打开成长空间伟测科技(688372.SH)财报点评:二季度收入创季度新高,持续扩张高端测试产能均胜电子(600699.SH)财报点评:在手订单充沛,积极布局新兴智能体产业链稳健医疗(300888.SZ)财报点评:上半年收入同比增长4%,棉柔巾及有纺服饰表现较好祥生医疗(688358.SH)财报点评:营收保持增长,智能化与全球化持续推进凯莱英(002821.SZ)财报点评:新兴业务收入、订单高增长,资本开支再提速英科医疗(300677.SZ)财报点评:26Q2业绩亮眼,丁腈手套量价齐升渝农商行(601077.SH)财报点评:净息差上行,加大不良处置力度英伟达(NVIDIA)(NVDA.O)海外公司财报点评:VeraRubin全面投产,指引FY28财年70%增速中创新航(03931.HK)海外公司财报点评:出货量快速提升,盈利能力延续向好趋势 金融工程 金融工程日报:沪指低开高走,AI视频概念爆发 【常规内容】 宏观与策略 宏观专题:宏观经济专题研究-全球变局(5):Token出海有望成为下一条主线 AI前半程,中美共享算力景气,但中国更多获得“流量”,美国更多沉淀“利润”。我国资本市场虽与全球AI行情高度共振,但“分蛋糕能力”仍然偏弱,代表性企业仅切走约5%的AI硬件总利润;实体经济同样呈现“高流量、低留存”,进出口高增并未等比例转化为顺差与增加值。总体看,前半程更像中国对全球算力周期的一次被动受益。 AI后半程,决定产业竞争力的“木桶短板”将由算力和算法,逐步转向Token成本、应用场景与物理约束,而这些恰是我国更具优势的环节。低成本Token、超大市场和完整产业基础,有助于将模型能力转化为真实调用和持续收入,并通过“场景+Token”向机器人、汽车和工业端扩散;电力、电网、设备与材料等物理约束,也将进一步凸显我国“量大管饱”的供给优势。AI红利有望由硬件配套进一步沉淀为Token收入、服务出口与物理世界应用,后半程将更有利于中国优势释放。 Token出海将孕育三条确定性的资产主线,核心逻辑是AI由“投入期”进入“兑现期”,产业链的稀缺性由先进芯片向Token供给、能源配套和应用场景迁移。 (1)短期聚焦核心受益区。国产大模型厂商最接近Token调用、API收入与Agent商业化,有望成为AI后半程最先完成价值重估的板块。 (2)中期关注外溢受益区。“产能Token化”将把国内充裕的电力、设备与材料转化为算力服务,连接海外智能需求,为反内卷打开新的需求出口。 (3)长期布局盈利兑现区。机器人、智能汽车和工业应用将持续创造Token需求,推动AI向物理世界扩散,并形成终端应用与模型收入相互强化的盈利闭环。 证券分析师:田地(S0980524090003)、邵兴宇(S0980523070001)、董德志(S0980513100001) 固定收益深度:固收+系列之二十二-固收+择时组合构建:基于ERP与动量双信号 核心逻辑:有限风险预算下的收益增厚必先管理波动。股票能为“固收+”产品提供企业盈利增长、估值修复等多元化收益来源,有效提升组合长期收益弹性。然而,由于权益市场呈现非线性的高波动特征,必须对其仓位进行严格管理。在有限的风险预算下,固收+投资的核心痛点并非“是否配置股票”,而是“在何种状态下配置,以及不利行情出现时如何退出”。 策略框架:ERP与动量共振的双信号择时模型。为客观划定进出场条件,本报告引入股权风险溢价(ERP)衡量股票相对债券的风险补偿,并结合价格动量信号确认市场趋势。策略采用“80%固收底仓+20%权益(或现金)”的结构。仅当“ERP处于高位或周期修复期(估值具备吸引力)”且“动量指标转强(右侧趋势确立)”两个条件同时成立时,20%子账户才满仓配置沪深300;只要任一条件不满足,该子账户即切换为现金管理资产。资金切换采用严格的无前视T+1执行规则。 参数研究:612组候选规则验证框架逻辑稳健性。为避免单一指标的过拟合,我们围绕ERP滚动窗口(500/750/1000日)、阈值、状态机以及17种动量参数,构建了612组候选规则进行统一检验。回测表明,策略有效性并非依赖单一孤立的最优数字,而是形成了表现平滑的参数邻域。ERP状态决定了策略的总体风险收益基调,而动量信号在其中发挥了关键的趋势过滤和降低无效交易的作用。 实证结果:收益取向与稳健取向方案均有效规避大幅回撤。结合不同产品诉求,我们在2014年初至2026年6月区间内回测了两套推荐方案。对比纯固收(年化4.98%)及固定20/80不择时组合(年化5.95%,最大回撤达-13.79%),策略表现出显著优势:(1)收益取向方案:年化收益达7.01%,夏普比率1.40,最大回撤被控制在-3.46%。在风险偏好修复阶段能显著增厚组合收益,平均实际权益仓位约5.89%。(2) 稳健取向方案:年化收益5.05%,年化波动仅1.63%(甚至低于纯固收的1.71%),最大回撤-3.46%。通过长周期突破指标显著降低交易频次,平均实际权益仓位仅1.21%。 策略总结:ERP与动量双信号策略不追求捕捉每一次单边牛市,而是力求在估值与趋势具备双重高胜率时才承担权益风险;在极端或震荡不利阶段,通过现金资产替代权益形成净值缓冲,从而显著改善固收+组合的夏普比率与投资者的长期持有体验。 风险提示:历史回测不代表未来表现;本文推荐参数来自同一历史区间内的参数比较,存在样本内选择偏差;ERP和动量信号可能在估值结构变化、利率中枢快速切换或趋势反复阶段失效。 证券分析师:赵婧(S0980513080004)、董德志(S0980513100001) 策略快评:盈利改善正在扩散中——26Q2财报点评 整体:全A盈利延续修复趋势,26Q2全A归母净利润累计同比升至18.6%,26Q1为6.9%;全A非金融两油升至19.7%,26Q1为11.9%。全A ROE(TTM)升至8.0%,全A非金融两油升至6.6%。盈利修复主要由收入端回暖和销售净利率改善带动。库存增速温和回升,资本开支增速加速回暖。 行业:(1)上游能源材料盈利明显改善,有色绝对增速较高,钢铁、煤炭和化工边际提升;(2)中游TMT盈利维持高增,其中电子利润增速最高且改善幅度最大。制造板块盈利转负,机械设备盈利增速转正;(3)泛消费仍承压,美容护理和轻工制造改善;(4)金融地产明显改善,主要由保险和证券驱动,银行盈利增速小幅回落。 产业链:(1)智能经济延续高景气,半导体、数据中心和AI盈利增速居前,数据中心改善明显(2)高端制造增速小幅回落,本体制造、传感器等盈利增速较高;(3)战略资源显著抬升,化工、煤炭和石油天然气改善领先;(4)未来产业温和回升,脑机接口改善最大。 注:本报告采用最新成分口径。 风险提示:数据统计不全带来的偏误。 证券分析师:吴信坤(S0980525120001)、刘颖(S0980526040001) 策略周报:电子换手率较高点已回落超50%——8月第4周立体投资策略周报 核心结论:①8月第4周,资金入市合计净流出156亿元,前一周流出122亿元。②短期情绪指标处于05年以来中高位,长期情绪指标处于05年以来中低位。③从行业角度看,以成交额占比为例,过去一周通信、电子、半导体等热度较高。 8月第4周,资金入市合计净流出156亿元,前一周流出122亿元。资金流入方面,融资余额减少30亿元,公募基金发行增加102亿元,ETF净申购3亿元,北上资金估算净流出24亿元;资金流出方面,IPO融资规模62亿元,产业资本净减持52亿元,交易费用93亿元。 短期情绪指标处于05年以来中高位。短期情绪指标主要看换手率和融资交易占比,最近一周换手率(年化)为377%,当前处在历史上由低到高69%的分位;最近一周融资交易占比为8.91%,当前处在历史上由低到高53%的分位。 长期情绪指标处于05年以来中低位。长期情绪指标主要看大类资产比价,一看价格对比,最近一周A股风险溢价(全部A股PE倒数减十年期国债收益率)为2.82%,当前处在历史上由高到低36%的分位;二看收益率对比,最近一周300指数(除金融)股息率/十年期国债收益率为1.26,当前处在历史上由高到低5%的分位。 从行业角度看,过去一周成交额占比历史分位数最高的前3个行业则分别是通信100%、电子99%、半导体99%,最低的分别是轻工制造1%、房地产1%、钢铁2%;融资交易占比分位数最高的行业前三名则分别是机械设备81%、美容护理74%、基础化工64%,最低的分别是煤炭10%、商贸零售12%、非银金融13%。 风险提示:资金和情绪指标均为估测,未必代表市场的真实情况。 证券分析师:吴信坤(S0980525120001)、余培仪(S0980526010001)、陆嘉瑞(S0980526070002) 行业与公司 农业行业专题:农产品专题-本轮厄尔尼诺强度有概率创历史新高,或催化新一轮农产品上涨周期 新一轮厄尔尼诺启动,强度或创历史记录,农产品供给端风险上升。据NOAA监测,2026年5月全球已进入厄尔尼诺且事件强度正持续提升,预计将在2026年秋冬季达到高峰并持续至2027年春夏季,其中2026Q4达到超强级别的概率已达95%,峰值强度突破1950年以来新高概率上升至近70%。历史上超强厄尔尼诺往往伴随更高区域性干旱、洪涝和高温灾害风险,其中东南亚、印度降水减少,南美西岸和美国南部降水增加,我国可能出现“南涝北旱”等异常天气,全球农产品生产或面临威胁。另外ENSO历史上呈现“准周期震荡”特征,厄尔尼诺结束后通常会出现拉尼娜,对农业生产扰动或持续。 复盘1960年以来历次厄尔尼诺事件中农产品生产及价格,我们认为: (1)白糖:能源与气象周期叠加,有望催化进入一轮上行周期。厄尔尼诺通常会削弱印度和泰国季风而导致高温干旱,影响甘蔗产量及含糖量。在能源价格上行带动新季巴西制糖比下降背景下,极端天气