猜你想问
这份研报的核心内容是什么?
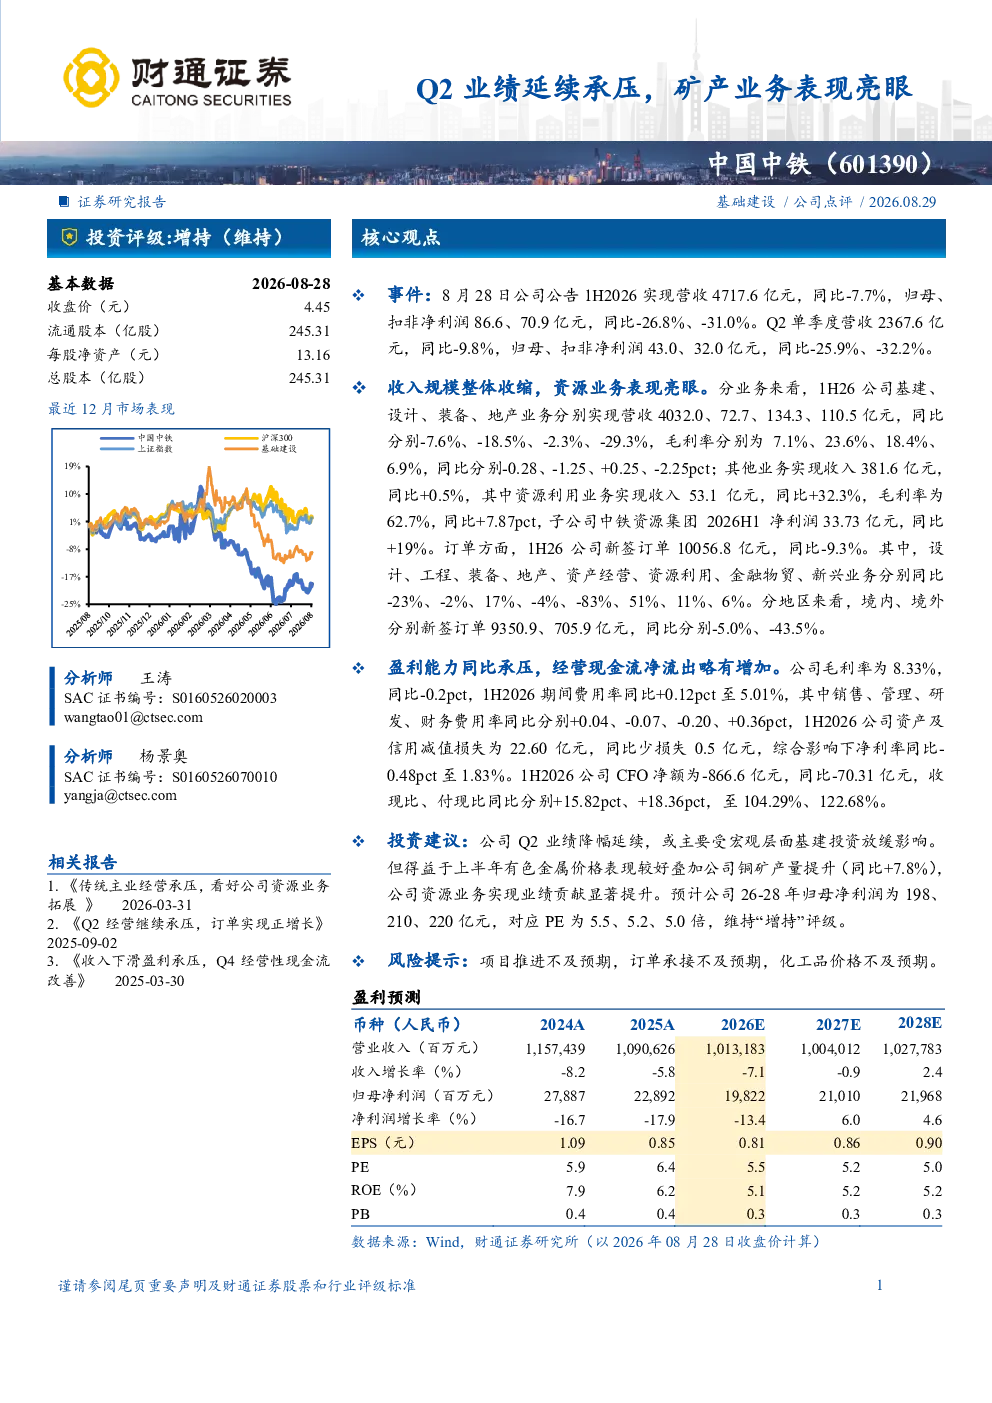
这份研报指出中国中铁2026年上半年业绩受宏观基建投资放缓影响,收入规模整体收缩,但资源业务表现亮眼,贡献显著提升。公司毛利率同比略有下降,费用率略有上升,盈利能力承压,但经营现金流净流出略有增加。具体数据显示,1H2026实现营收4717.6亿元,同比-7.7%;归母、扣非净利润分别为86.6、70.9亿元,同比分别-26.8%、-31.0%。资源利用业务营收53.1亿元,同比+32.3%,成为亮点。
报告分析的行业发展趋势如何?
报告分析显示,中国中铁所处基建行业受宏观投资放缓影响,公司基建业务营收4032.0亿元,同比-7.6%。但资源业务受益于有色金属价格上涨和铜矿产量提升,营收同比+32.3%,表现亮眼。这表明行业内部结构分化明显,资源类业务具备较强抗风险能力。新签订单虽同比-9.3%,但资源利用业务新签订单同比+51%,显示出该赛道增长潜力。
报告重点分析了哪些方向?
报告重点分析了基建投资放缓对业绩的影响,以及资源业务如何成为业绩增长引擎。具体从营收、利润、毛利率、费用率等维度进行对比,显示资源利用业务对整体业绩贡献度提升。同时,报告还对比了各业务板块(基建、设计、装备、地产、资源利用)的营收和利润变化,突出了资源业务的突出表现。此外,经营现金流净流出略有增加也值得关注。
当前市场对该公司有何判断?
当前市场判断显示,中国中铁业绩受宏观基建投资环境影响较大,但资源业务展现出较强韧性。报告指出,公司毛利率为8.33%,同比-0.2pct;费用率同比+0.12pct至5.01%;净利率同比-0.48pct至1.83%。尽管盈利能力承压,但经营现金流收现比、付现比分别达104.29%、122.68%,显示公司现金流管理能力有所提升。
研报提示了哪些风险?
研报提示的主要风险包括项目推进不及预期、订单承接不及预期,以及化工品价格不及预期。具体来看,新签订单同比-9.3%,其中资产经营业务新签订单同比-83%,显示出部分业务板块面临较大不确定性。此外,报告未提及化工品价格影响,但指出资源业务受有色金属价格影响较大,需关注价格波动风险。