猜你想问
这份研报主要分析了哪些银行的2026年中报数据?
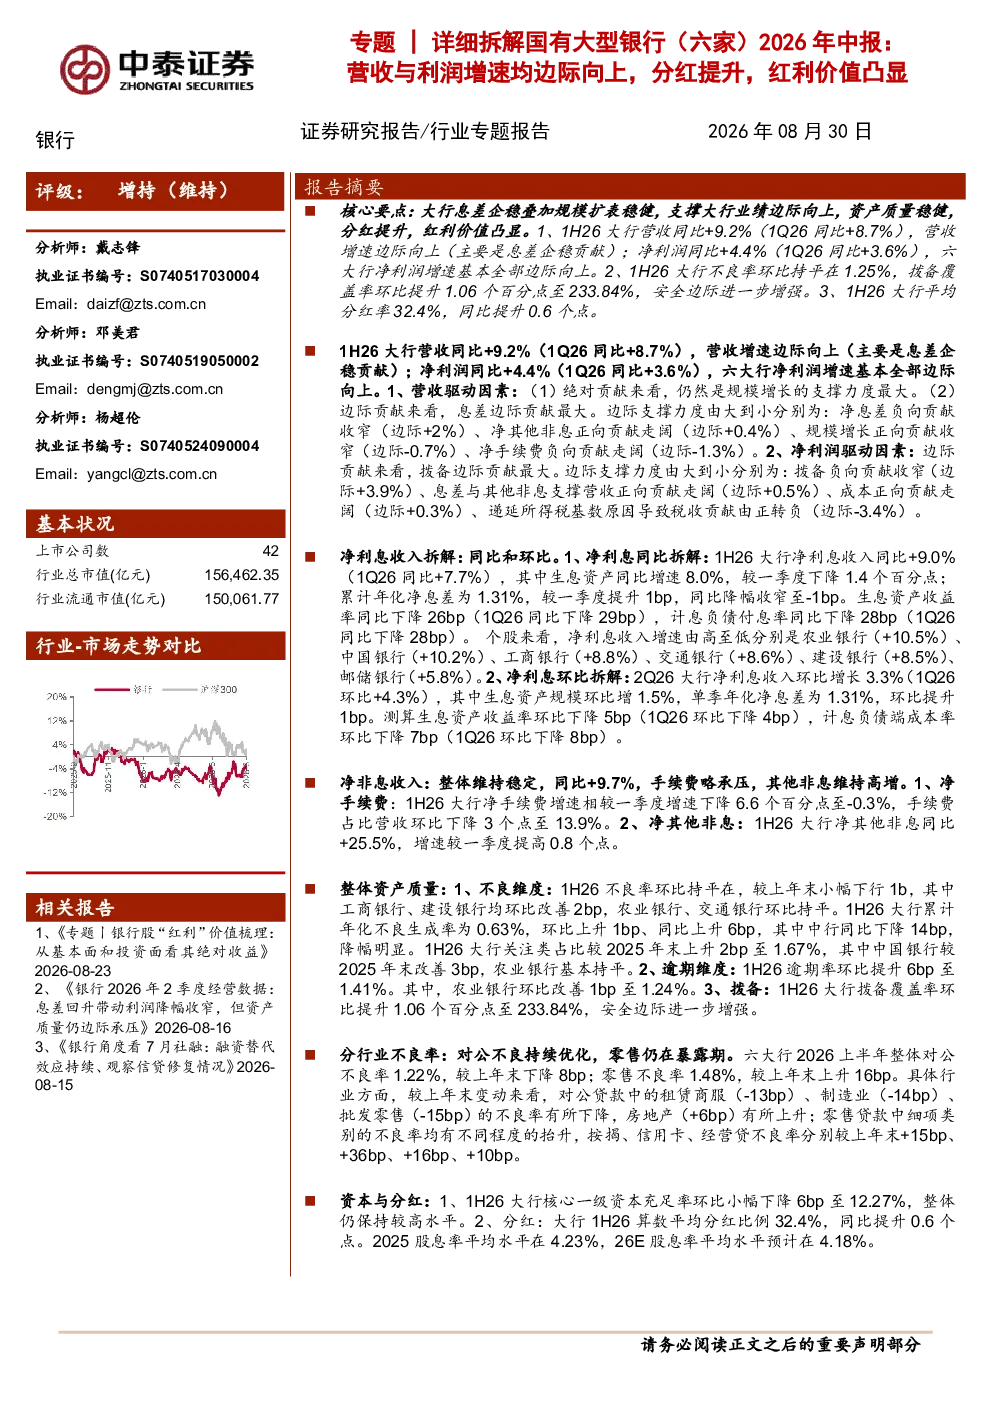
这份研报详细拆解了国有大型银行(六家)的2026年中报数据,包括营收、利润、资产质量、分红等方面的关键指标,展示了这些银行在2026年上半年的经营状况和财务表现。
2026年上半年,这些大型银行的营收和利润增长情况如何?
2026年上半年,国有大型银行营收同比增长9.2%,增速边际向上,主要受规模增长和净息差企稳支撑;净利润同比增长4.4%,增速边际向上,主要贡献来自营收和拨备。这些数据显示了银行经营状况的持续改善和盈利能力的稳步提升。
报告指出哪些行业或业务是大型银行收入增长的主要驱动力?
报告指出,大型银行营收增长的主要驱动力包括规模增长和净其他非息收入,其中规模增长贡献了9.2%的增长,净其他非息收入贡献了1.7%的增长。此外,净利息收入也实现了同比增长9.0%,显示出量价齐升的良好态势。这些因素共同推动了银行整体收入的增长。
从资产质量角度来看,2026年上半年这些大型银行的表现如何?
从资产质量角度来看,2026年上半年国有大型银行不良率环比持平在1.25%,整体稳中向好;拨备覆盖率提升至233.84%,安全垫进一步夯实。虽然关注类占比较2025年末上升2bp至1.67%,但逾期率仍处于低位,显示银行资产质量总体稳健,风险控制能力较强。
研报中提到了哪些投资风险需要注意?
研报中提到的投资风险包括经济下滑超预期可能导致银行资产质量恶化,数据更新不及时可能影响分析结果的准确性,以及测算存在偏差可能导致投资决策失误等。这些风险因素需要投资者在做出投资决策时予以充分考虑,以降低投资风险。
你可能感兴趣
详细拆解国有大型银行(六家)2025年报:营收与利润双正增,资产质量保持稳健,高股息分红稳定
金融中泰证券2026-04-12
详细拆解国有大型银行(六家)2024年半年报:利润增速边际改善,资产质量保持稳健
金融中泰证券2024-09-02
银行业专题|详细拆解国有大型银行(六家)2024年报:业绩增速边际改善,资产质量保持稳健,四大行增资方案落地
金融中泰证券2025-03-31
详细拆解国有大型银行(六家)2025年中报:业绩增速改善,资产质量较优,资本实力夯实
金融中泰证券2025-09-01
专题 | 详细拆解国有大型银行(六家)年报:持续性会如何?
金融中泰证券2024-03-31
2025中报营收利润增速边际向好,分红比例继续提升
中泰证券2025-09-01
银行业前瞻丨上市银行2025年中报:营收与利润增速环比小幅向上,资产质量稳健
金融中泰证券2025-07-21
上市银行2024年中报综述:利润增速边际改善,红利价值依旧显著
金融国联证券2024-09-08
银行业银行股3季报预测框架与前瞻:净息差企稳回升,营收和利润增速保持稳健向上
金融中泰证券2021-10-14