猜你想问
中国人保26H1业绩表现如何?
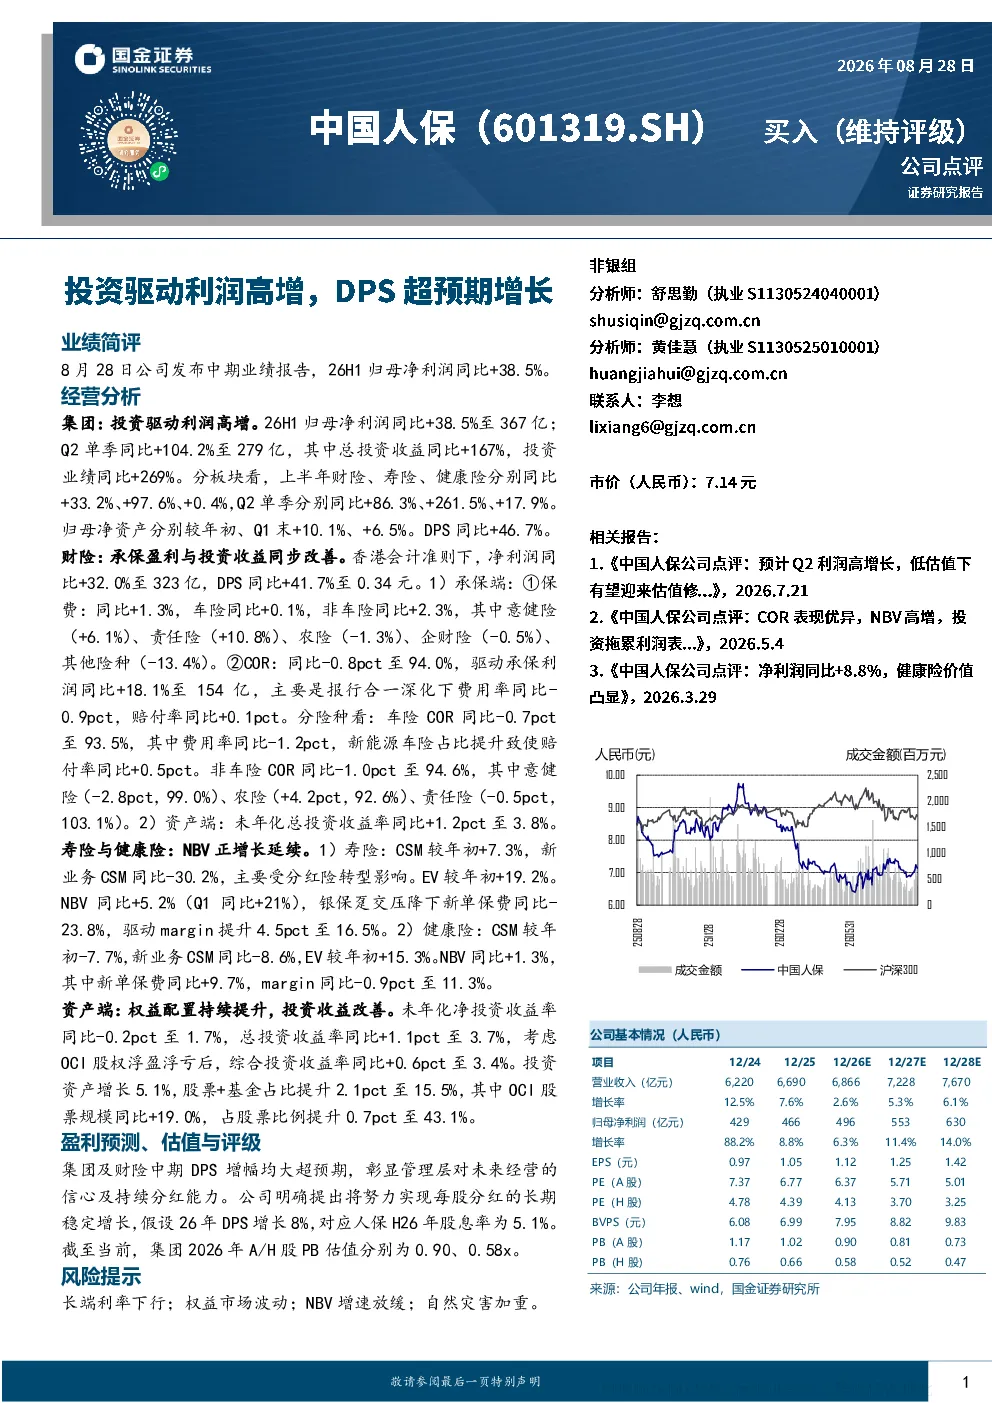
2026年上半年中国人保归母净利润同比增长38.5%至367亿元,Q2单季同比大幅增长104.2%至279亿元。主要得益于投资收益显著提升,总投资收益同比增加167%,投资业绩同比提升269%。归母净资产较年初、Q1末分别增长10.1%、6.5%,DPS同比增加46.7%。财险、寿险、健康险板块上半年同比分别增长33.2%、97.6%、0.4%,Q2单季分别增长86.3%、261.5%、17.9%。
财险板块经营情况怎样?
财险板块净利润同比增长32.0%至323亿元,DPS同比提升41.7%至0.34元。保费收入同比增加1.3%,车险增长0.1%,非车险增长2.3%(其中意健险增长6.1%,责任险增长10.8%)。承保利润COR同比下降0.8pct至94.0%,费用率同比降低0.9pct,赔付率同比提升0.1pct,推动承保利润增长18.1%。车险COR下降0.7pct至93.5%,费用率下降1.2pct,新能源车险占比提升导致赔付率上升0.5pct。非车险COR下降1.0pct至94.6%,意健险COR下降2.8pct,农险COR上升4.2pct,责任险COR下降0.5pct。资产端未年化总投资收益率同比提升1.2pct至3.8%。
寿险与健康险板块发展趋势如何?
寿险板块CSM较年初增长7.3%,新业务CSM同比减少30.2%(受分红险转型影响),EV较年初增长19.2%。NBV同比增长5.2%(Q1同比增加21%),新单保费同比减少23.8%,驱动margin提升4.5pct至16.5%。健康险板块CSM较年初减少7.7%,新业务CSM同比减少8.6%,EV较年初增长15.3%。NBV同比增长1.3%,新单保费同比增长9.7%,margin同比降低0.9pct至11.3%。
当前市场对中国人保的估值如何?
截至当前,中国人保2026年A/H股PB估值分别为0.90、0.58x。集团及财险中期DPS增幅显著,彰显管理层对未来经营的信心及持续分红能力。假设2026年DPS增长8%,对应人保H股2026年股息率为5.1%。
中国人保研报提示哪些风险?
中国人保研报提示的主要风险包括长端利率下行、权益市场波动、NBV增速放缓以及自然灾害加重。这些因素可能对公司的投资收益、保费收入及整体盈利能力产生不利影响。