猜你想问
这份研报主要分析了什么内容?
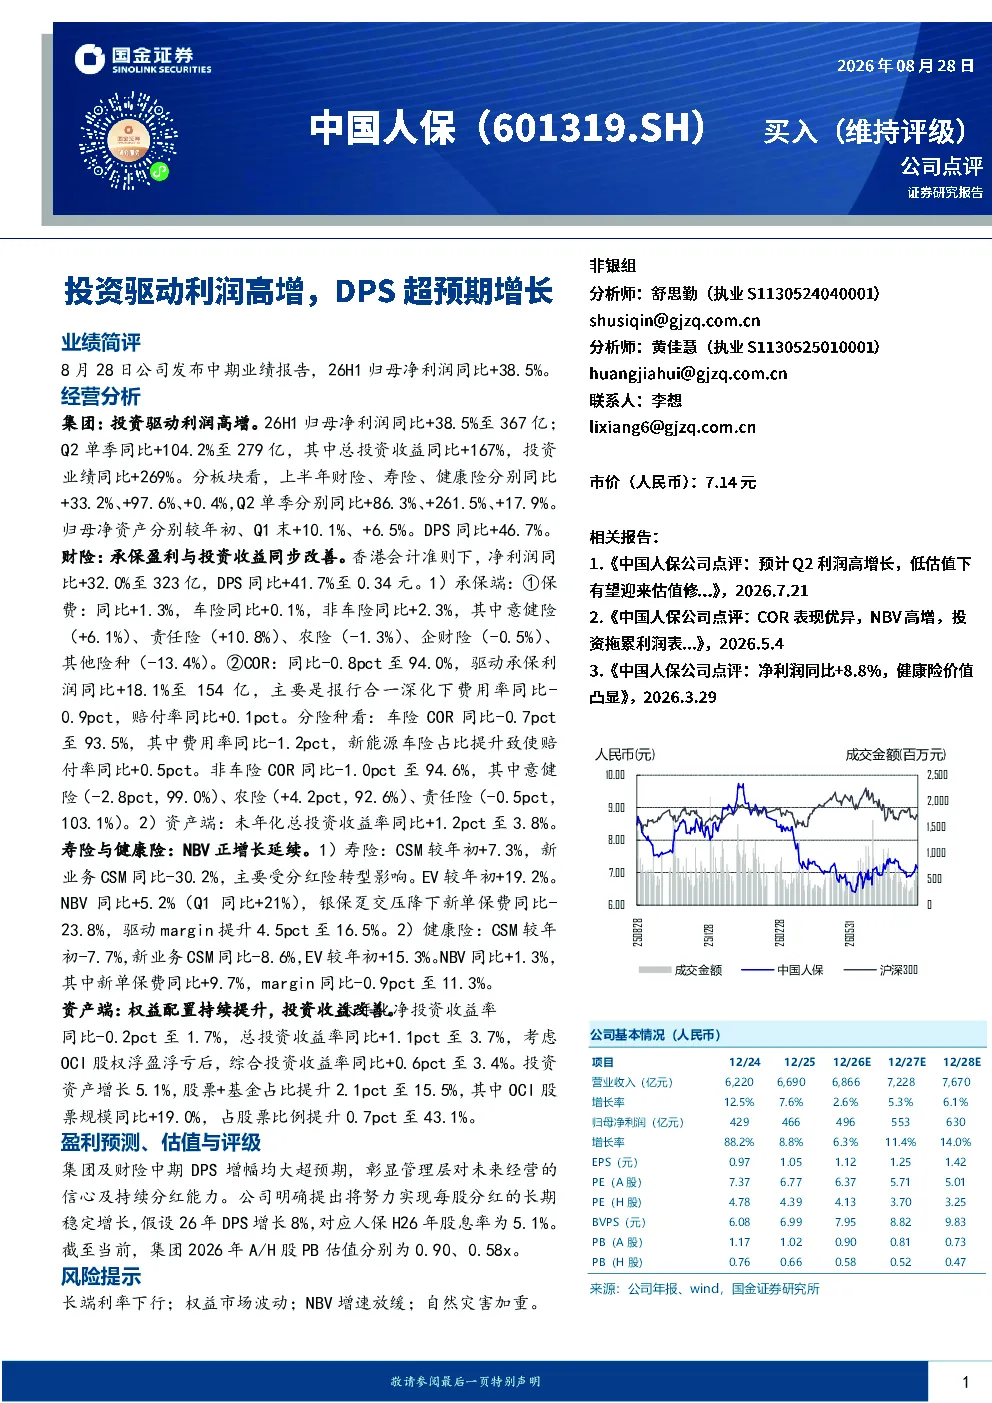
这份研报主要分析了中国人保2026年上半年的业绩表现,重点突出了投资收益显著提升驱动利润高增,以及DPS超预期增长的情况。报告详细拆解了公司整体及财险、寿险、健康险板块的具体业绩数据,包括净利润增长、保费收入变化、承保利润改善、资产端收益提升等关键指标,展现了公司经营状况的积极变化。
财险行业目前的发展趋势如何?
财险行业目前呈现多元化发展趋势,车险增速放缓但结构优化,非车险如责任险、意健险等增长较快,但部分险种如企财险面临挑战。承保端利润改善主要得益于费用率下降,投资端收益提升对整体盈利贡献显著。行业整体正经历转型,更加注重科技赋能和精细化管理,以应对市场竞争和风险变化。
研报重点分析了哪些方面?
研报重点分析了中国人保的投资驱动利润高增逻辑,详细拆解了投资收益提升的具体原因,如权益配置优化、OCI股票规模增长等。同时,报告也深入分析了财险板块的承保盈利改善情况,包括保费收入结构、费用率下降、赔付率变化等。此外,还关注了寿险板块的转型进展和健康险板块的市场表现,全面评估了公司各业务线的经营状况。
当前市场对中国人保的估值如何?
当前市场对中国人保的估值相对合理,截至报告发布时,公司2026年A/H股PB估值分别为0.90和0.58倍。考虑到公司DPS增长超预期,以及未来持续分红能力的承诺,估值水平具有一定的吸引力。投资者可关注公司长期稳定的分红政策,以及各业务板块的持续发展潜力。
研报提示了哪些主要风险?
研报提示了中国人保面临的主要风险,包括长端利率下行可能影响投资收益,权益市场波动可能带来投资损失,NBV增速放缓可能影响寿险长期盈利,以及自然灾害加重可能增加赔付压力。这些风险因素需要投资者密切关注,并结合公司自身的风险管理能力进行综合评估。
你可能感兴趣
投资驱动利润高增,DPS超预期增长——中国人保26H1业绩点评
国金证券2026-08-28
汇量科技AI驱动业绩高增利润增长超预期市值绑定股权激励锚定长期成长
未知机构2026-03-13
净利润高增驱动DPS增长,NBV延续向好
国联民生证券2026-03-25
名创优品FY2024Q1业绩点评:利润超预期,海外直营高增驱动可期
国泰君安证券2023-11-22
2020Q1利润超预期,网络内容安全和大数据运营驱动收入高增
信息技术国盛证券2020-04-14
海光信息 Q2利润高增超预期 CPU DCU双轮驱动
未知机构2026-07-17
业绩超预期,自营驱动利润高增
金融华创证券2021-08-25
Q2业绩超市场预期,新产品驱动收入利润高增
太平洋证券2025-08-29
投资驱动利润高增,CSM增长亮眼——新华保险2026半年报业绩点评
国泰海通证券2026-08-27
投资驱动利润高增,NBV稳健增长
金融国金证券2026-08-26