猜你想问
震裕科技H1业绩具体表现如何?
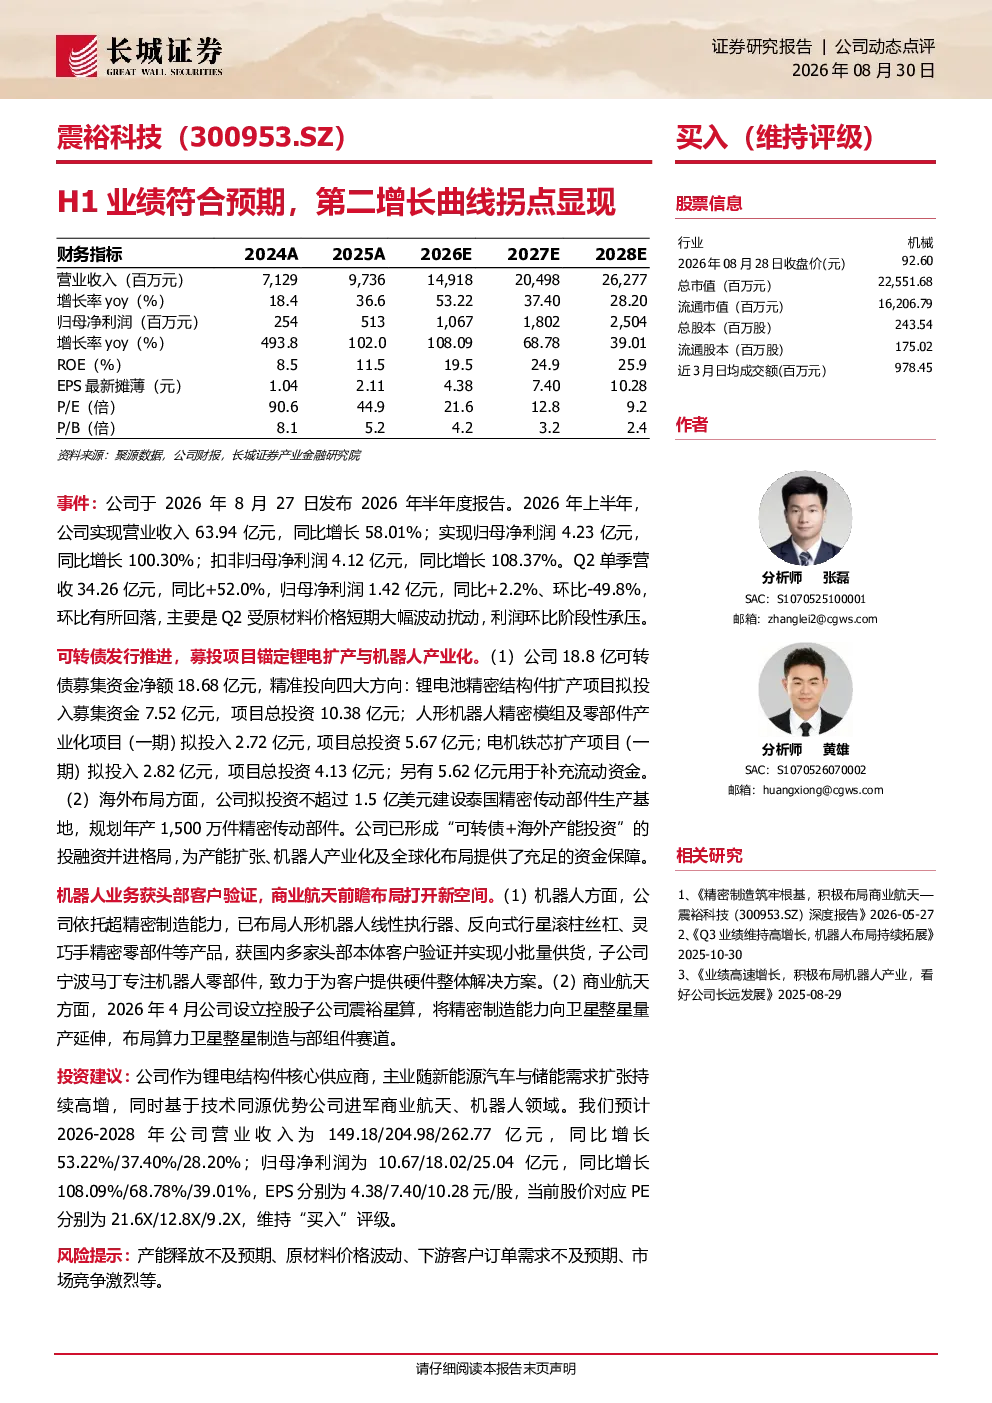
震裕科技2026年H1实现营收63.94亿元,同比增长58.01%,归母净利润4.23亿元,同比增长100.30%。Q2单季营收34.26亿元,同比+52.0%,归母净利润1.42亿元,同比+2.2%,环比-49.8%,主要受原材料价格波动影响。扣非归母净利润同比增长108.37%,Q2环比有所回落,但整体保持高增长态势。
震裕科技未来赛道布局有哪些?
震裕科技通过18.8亿元可转债募投计划,重点布局锂电池精密结构件扩产、人形机器人精密模组及零部件产业化、电机铁芯扩产,并补充流动资金。海外方面,拟投资不超过1.5亿美元建设泰国精密传动部件生产基地,年产1,500万件。同时设立控股子公司震裕星算,布局算力卫星整星制造与部组件赛道,依托超精密制造能力,已获国内头部本体客户验证并小批量供货,子公司宁波马丁专注零部件供应。
研报对震裕科技的重点分析方向是什么?
研报重点分析了震裕科技在锂电池精密结构件、人形机器人精密模组及零部件、电机铁芯领域的扩产计划与产能释放,以及商业航天赛道的布局进展。报告指出公司依托超精密制造能力,已获国内头部本体客户验证并小批量供货,同时积极拓展海外市场与新兴赛道,第二增长曲线拐点显现。
当前精密结构件行业市场现状如何?
精密结构件行业目前处于快速发展阶段,下游应用领域广泛,包括锂电池、新能源汽车、人形机器人、商业航天等。随着新能源汽车渗透率提升和机器人产业兴起,行业需求持续增长。震裕科技作为行业领先企业,通过募投扩产和新兴赛道布局,积极应对市场需求变化,产能释放与产品迭代是当前行业竞争的关键。
研报提示哪些风险需要关注?
研报提示震裕科技面临产能释放不及预期、原材料价格波动、下游客户订单需求不及预期、市场竞争激烈等风险。具体来看,原材料价格波动可能影响公司盈利能力,产能释放进度需持续关注,下游客户订单需求变化将直接影响公司业绩,同时行业竞争加剧也对公司发展构成挑战。
你可能感兴趣
光电显示拖累H1业绩,发力新能源第二增长曲线
长城证券2023-09-08
2024年年报点评:24年业绩符合预期,海外业务打造第二增长曲线
民生证券2025-03-03
2023年中报点评:业绩符合预期,积极布局第二增长曲线
综合民生证券2023-08-11
2020年中报点评:业绩符合预期,第二增长曲线可期
食品饮料国泰君安证券2020-08-27
招商医药 奕瑞科技2026年中报点评 业绩符合预期 第二增长曲线硅基微显示背板已进入放量期
未知机构2026-08-14
业绩符合预期,第二增长曲线持续发力
食品饮料华鑫证券2023-10-27
22H1业绩符合预期,可视化类夯实第二增长曲线
医药生物西南证券2022-08-18
2024年报及2025年一季报点评24年业绩符合预期,公司布局新质生产力谋篇第二增长曲线
华创证券2025-04-23
业绩符合预期,看好机器人部件第二增长曲线
轻工制造国金证券2025-04-25