猜你想问
2026半年报主要业绩亮点是什么?
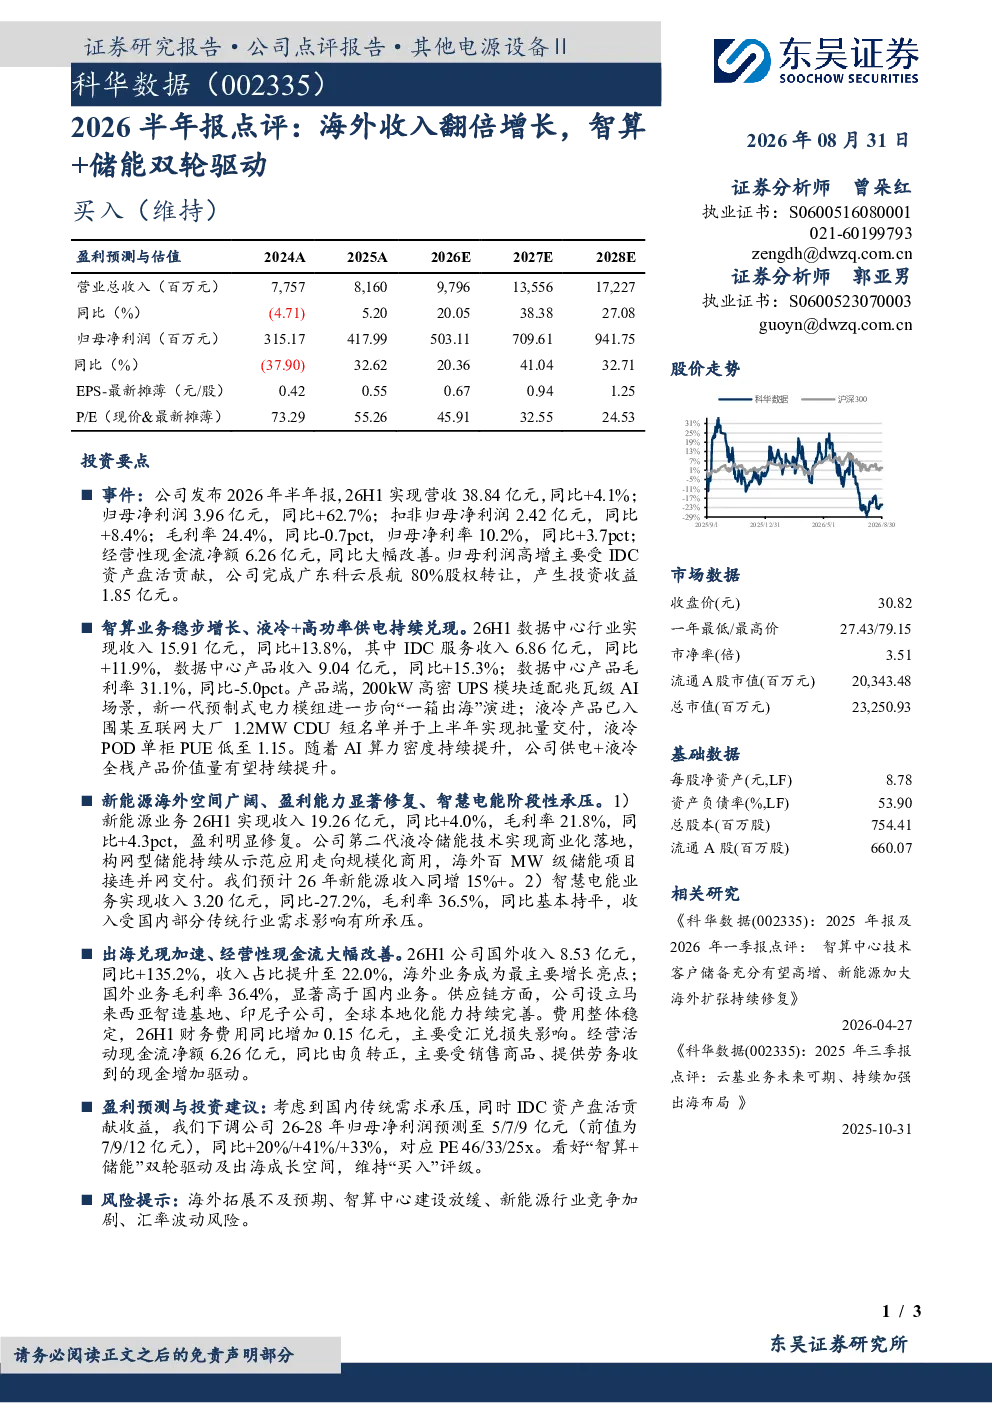
2026年半年报显示,公司实现营收38.84亿元,同比+4.1%;归母净利润3.96亿元,同比+62.7%,主要得益于IDC资产盘活贡献(投资收益1.85亿元)。扣非归母净利润2.42亿元,同比+8.4%;毛利率24.4%,同比-0.7pct;归母净利率10.2%,同比+3.7pct。经营性现金流净额6.26亿元,同比大幅改善。
智算业务有哪些亮点和未来趋势?
智算业务方面,数据中心行业收入15.91亿元,同比+13.8%,其中IDC服务收入6.86亿元,同比+11.9%;数据中心产品收入9.04亿元,同比+15.3%。产品端,200kW高密UPS模块适配兆瓦级AI场景,新一代预制式电力模组向“一箱出海”演进;液冷产品入围某互联网大厂1.2MW CDU短名单并实现批量交付,液冷POD单柜PUE低至1.15。AI算力密度提升将推动供电+液冷全栈产品价值量增长。
新能源业务的具体表现和未来展望如何?
新能源业务收入19.26亿元,同比+4.0%,毛利率21.8%,同比+4.3pct,盈利明显修复。第二代液冷储能技术商业化落地,构网型储能规模化商用,海外百MW级储能项目接连并网。预计26年新能源收入同增15%+。智慧电能业务收入3.20亿元,同比-27.2%,受国内部分传统行业需求影响承压。
公司在海外市场的表现如何?
海外市场表现突出,国外收入8.53亿元,同比+135.2%,收入占比22.0%,成为主要增长亮点。国外业务毛利率36.4%,显著高于国内业务。公司设立马来西亚智造基地、印尼子公司,全球本地化能力完善。费用整体稳定,财务费用同比增加0.15亿元(受汇兑损失影响)。经营活动现金流净额同比由负转正至6.26亿元。
研报中提示的主要风险有哪些?
研报提示的主要风险包括:海外拓展不及预期、智算中心建设放缓、新能源行业竞争加剧、汇率波动风险。需关注这些因素可能对公司未来业绩造成的影响。
你可能感兴趣
2026半年报业绩点评:收入高增超预期,L4与L2++/L3双轮驱动商业化提速
东吴证券2026-08-17
2026年半年报点评报告:奶酪放量驱动收入高增,势能渠道与BC双轮打开增长空间
食品饮料万联证券2026-09-03
招商证券(600999)2026年半年报点评:交投回暖与科创收获构筑双轮驱动,上半年归母净利润翻倍
华创证券2026-08-30
2026半年报点评:Q2数据中心加速,海外ODM+工商储驱动增长
电气设备东吴证券2026-09-01
2026半年报业绩预告点评:Q2业绩超市场预期,国产测试机龙头SoC&存储双轮驱动
机械设备东吴证券2026-06-23
半年报超预期,海外收入近翻倍增长
信息技术国泰君安证券2020-08-01
2026年半年度业绩预告点评H1业绩翻倍增长,坚定看好储能+机器人+商业航天三重逻辑
华创证券2026-07-27
2025年电表预中标公告点评:电表+储能双轮驱动,海外业务重点突破
西部证券2025-05-29
2021三季报点评:储能收入翻倍以上增长,Q4毛利率有望逐渐改善
西部证券2021-11-04