猜你想问
这份研报的核心内容是什么?
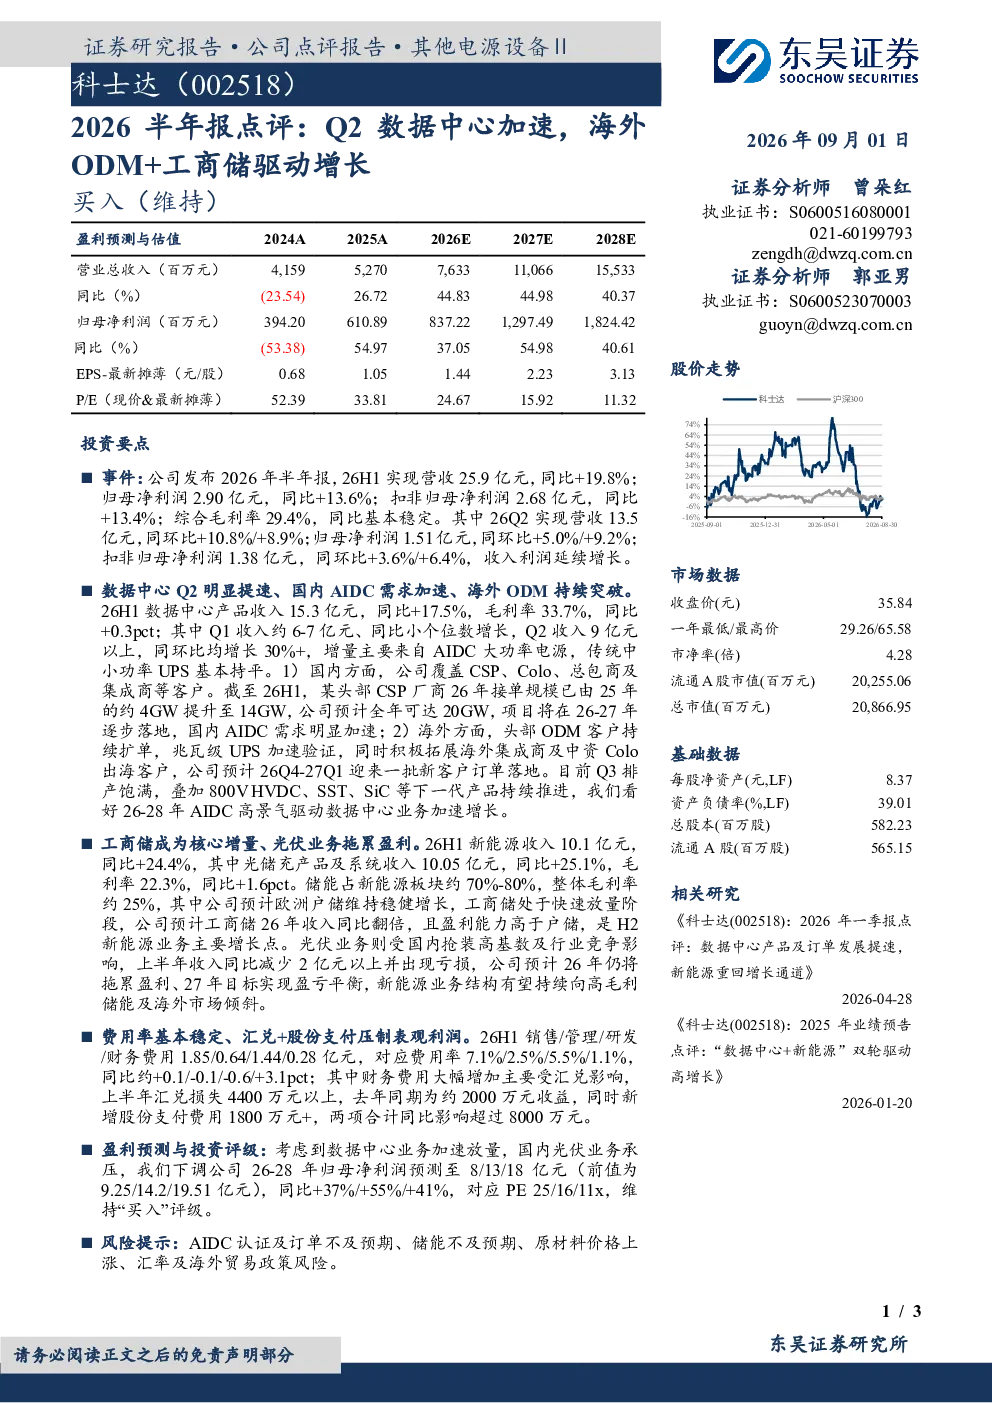
本报告点评科士达2026年上半年业绩,显示公司营收25.9亿元同比增长19.8%,归母净利润2.90亿元同比增长13.6%。Q2营收13.5亿元同环比增长10.8%/8.9%,归母净利润1.51亿元同环比增长5.0%/9.2%。数据中心业务是主要增长点,26H1收入15.3亿元同比增长17.5%,Q2收入9亿元以上同环比增长30%以上,主要来自AIDC大功率电源。海外ODM持续突破,国内AIDC需求加速。新能源业务收入10.1亿元同比增长24.4%,其中光储充产品及系统收入10.05亿元同比增长25.1%,储能占新能源板块约70%-80%,毛利率约25%
数据中心行业发展趋势如何?
数据中心行业正经历加速发展期,国内AIDC需求持续旺盛,头部CSP厂商2026年接单规模预计达20GW。海外ODM市场也在持续扩单,兆瓦级UPS加速验证。数据中心业务毛利率保持稳定在33.7%,大功率电源成为Q2主要增长引擎。随着技术迭代和需求升级,数据中心对高功率密度、高效率电源的需求将进一步增加,行业头部效应明显,领先企业有望持续受益于市场扩张
研报重点分析了哪些方向?
研报重点分析了科士达在数据中心和新能源两大业务板块的表现。数据中心方面,详细解析了国内AIDC需求加速、海外ODM突破以及Q2业务提速的原因和表现。新能源方面,分析了光储充产品及系统收入增长、储能业务占比提升、工商储快速放量以及光伏业务受高基数和竞争影响的表现。同时,报告也关注了公司费用结构和盈利预测调整情况
当前市场对数据中心行业的现状如何判断?
当前数据中心行业市场现状表现为需求旺盛与竞争加剧并存。国内头部CSP厂商通过大规模采购推动行业快速发展,预计2026年AIDC市场将达20GW规模。海外市场方面,ODM客户持续扩单,推动数据中心产品出口。技术层面,兆瓦级UPS等新产品加速验证,满足更高功率密度需求。市场竞争激烈,技术迭代快,企业需要持续提升产品竞争力以抢占市场份额
研报提示了哪些风险?
研报提示了几个主要风险点:一是AIDC认证及订单不及预期,可能导致业务增长放缓;二是储能业务发展不及预期,影响新能源板块整体表现;三是原材料价格上涨可能侵蚀利润空间;四是汇率波动及海外贸易政策变化可能带来不确定性。此外,公司财务费用因汇兑损失及股份支付费用增加而上升,也需关注其长期影响