猜你想问
这份研报的核心内容是什么?
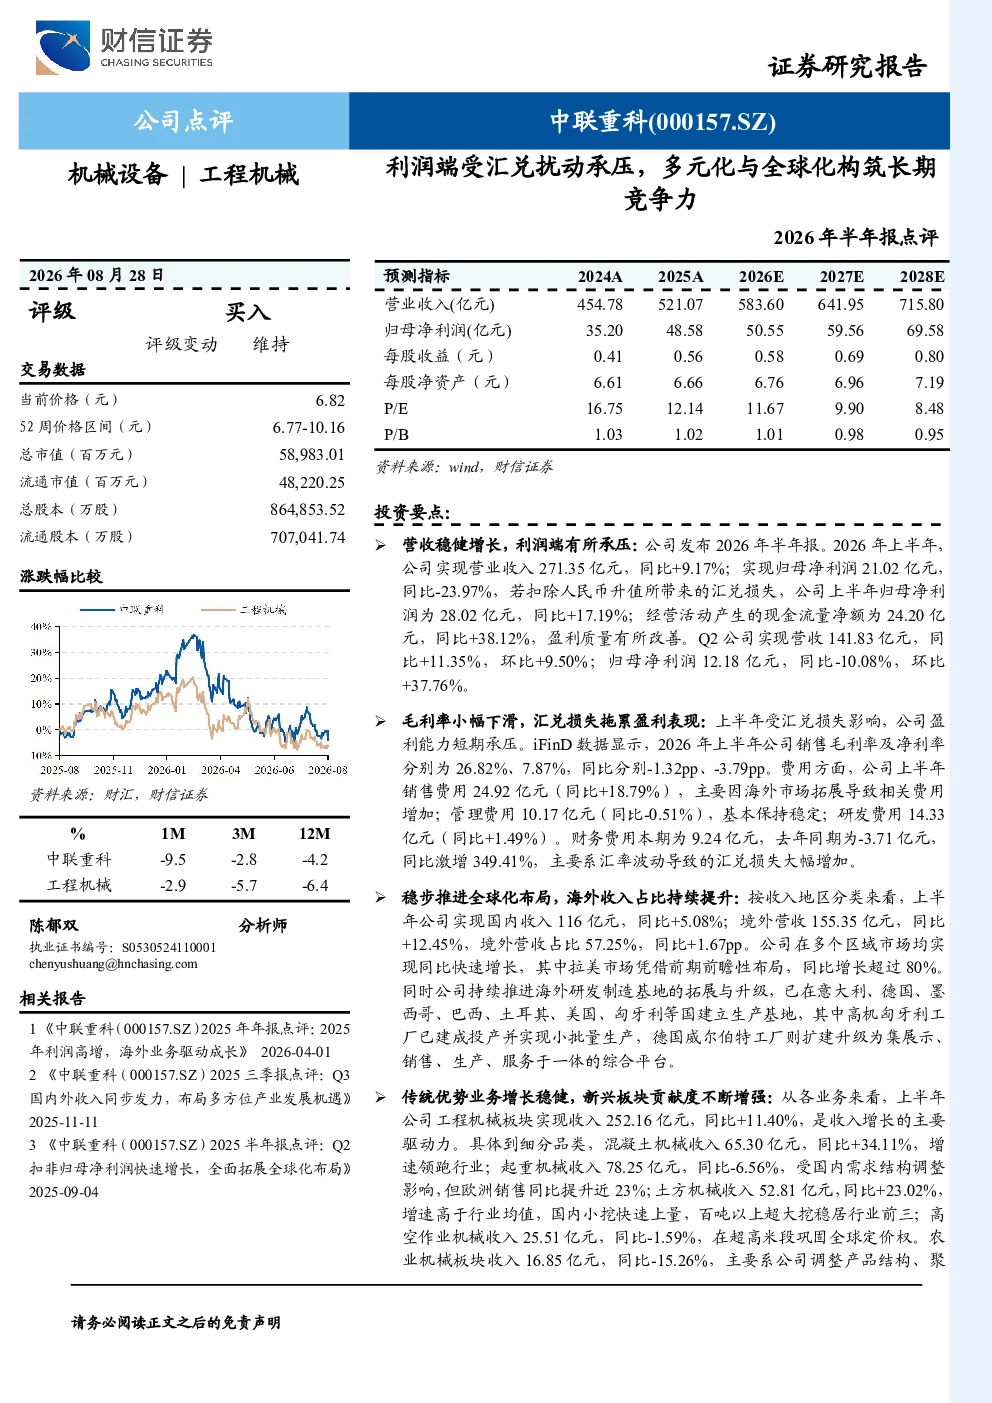
这份研报分析了中联重科的财务表现,指出2026年上半年公司营收同比增长9.17%至271.35亿元,但归母净利润同比下降23.97%至21.02亿元,主要受汇兑损失影响。若扣除汇兑损失,净利润实际增长17.19%。报告强调经营活动现金流净额同比增长38.12%至24.20亿元,盈利质量改善。Q2营收环比增长9.50%,归母净利润环比增长37.76%。毛利率及净利率分别下滑1.32pp和3.79pp,主要因销售费用增加。境外营收占比提升至57.25%,拉美市场增长超80%,已在多个国家建立海外生产基地。
工程机械行业未来发展趋势如何?
工程机械行业未来发展趋势呈现多元化与全球化加速特点。传统优势业务如混凝土机械、土方机械保持增长,新兴板块如矿山机械增长超57.20%。行业正加速向智能化转型,如中联重科推出Z01双足人形机器人和四足机器人,并发布重工业级具身智能操作系统RobotOps,开发效率提升60%以上。同时,企业积极拓展海外市场,境外营收占比持续提升,拉美市场增长迅猛,多国生产基地建设推进中。国际化与智能化成为行业重要发展方向。
研报重点分析了哪些业务板块?
研报重点分析了中联重科的业务板块表现。传统优势业务中,工程机械板块收入同比增长11.40%至252.16亿元,细分品类如混凝土机械增长34.11%,土方机械增长23.02%。新兴板块合计收入占比达46%,其中矿山机械增长超57.20%,农业机械海外规模增长超33%。报告还关注全球化布局,境外营收同比增长12.45%至155.35亿元,占比57.25%,并在意大利、德国、墨西哥等多个国家建立生产基地。
当前工程机械市场现状如何判断?
当前工程机械市场现状表现为增长与挑战并存。一方面,企业营收保持增长,传统优势业务如土方机械、矿山机械增长显著,新兴板块贡献提升。另一方面,利润端受汇兑损失和海外拓展费用影响,毛利率及净利率有所下滑。市场竞争加剧,企业加速全球化布局,海外市场占比提升,但面临国际局势不确定性、大宗商品价格上涨等风险。行业智能化转型加速,具身智能等技术应用逐步落地。
研报提示了哪些主要风险?
研报提示了中联重科面临的主要风险。首先,国际局势不确定性可能影响海外市场拓展和业务稳定。其次,大宗商品价格上涨可能增加原材料成本压力。再次,汇率波动风险显著,财务费用中汇兑损失占比大幅提升。此外,海外市场拓展费用增加短期内可能影响利润表现。企业需关注这些风险因素,并持续优化全球化与多元化战略以应对挑战。