猜你想问
这份研报的核心内容是什么?
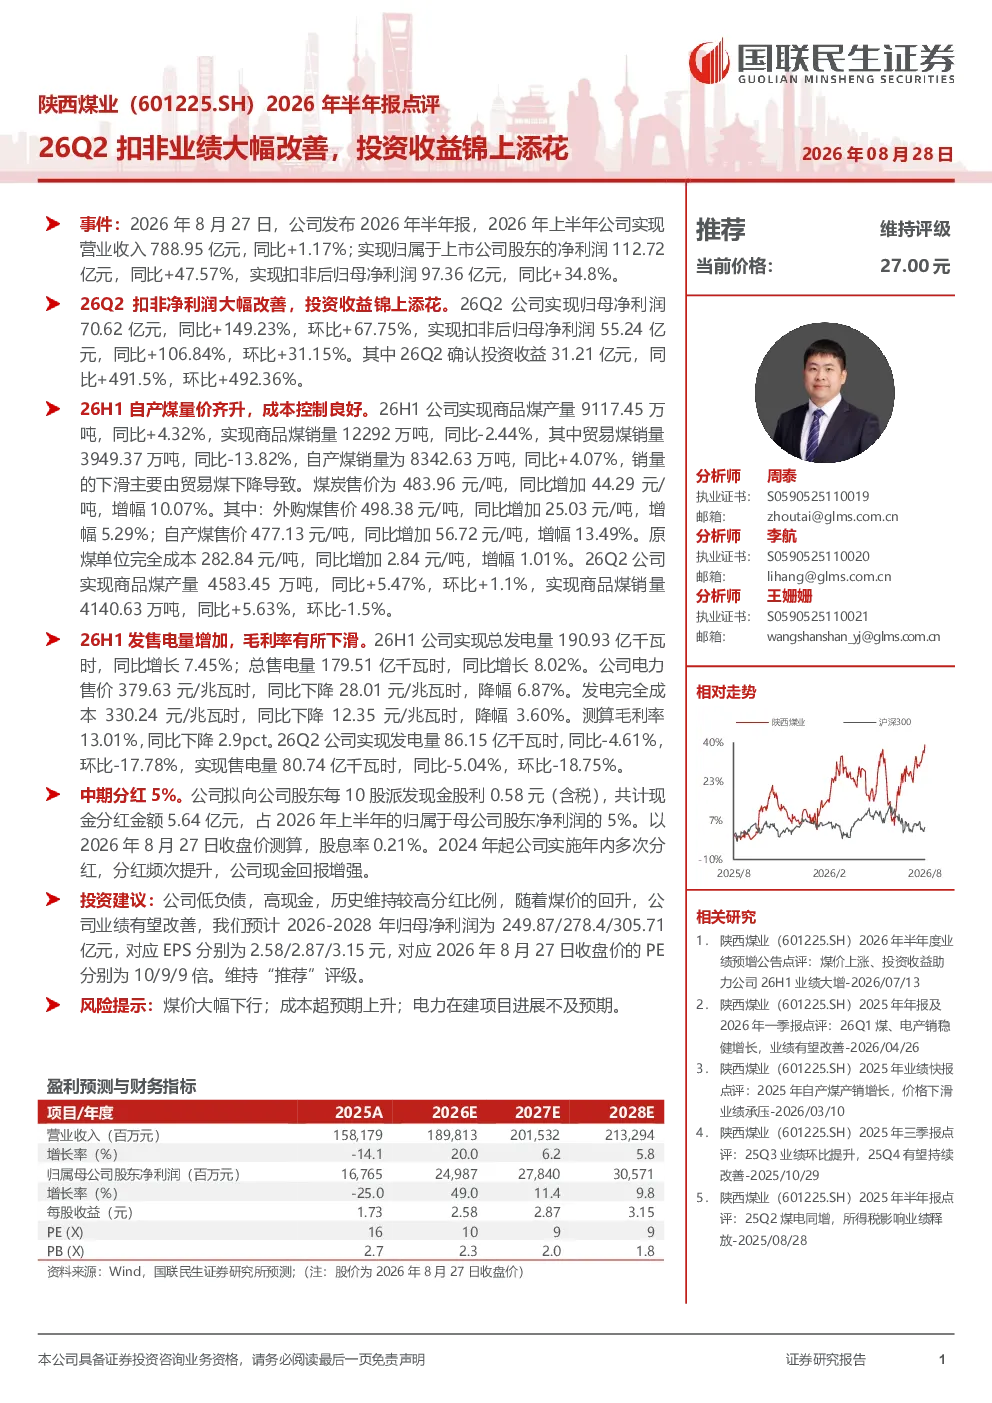
这份研报主要分析了2026年上半年陕西煤业的业绩表现,指出公司扣非净利润大幅改善,主要得益于投资收益增加。报告显示,公司上半年营业收入同比增长1.17%,净利润同比增长47.57%,扣非后净利润同比增长34.8%。第二季度扣非净利润同比增长106.84%,环比增长31.15%,主要得益于投资收益大幅增加。此外,报告还分析了公司煤炭业务的量价齐升和成本控制情况,以及电力业务的增长和毛利率变化。
煤炭行业的发展趋势如何?
从研报中可以看出,2026年上半年煤炭行业呈现量价齐升的态势。陕西煤业商品煤产量同比增长4.32%,煤炭售价同比增长10.07%,同时成本控制良好,原煤单位完全成本同比仅增加1.01%。这表明煤炭企业在市场需求和价格的双重驱动下,业绩有望持续改善。不过,电力业务方面电力售价下降6.87%,毛利率有所下滑,这也反映出能源行业内部存在结构性变化。
研报重点分析了哪些方面?
研报重点分析了陕西煤业的业绩表现、煤炭业务和财务状况。在业绩方面,报告详细解读了公司扣非净利润的大幅改善,特别是投资收益的显著增加。在煤炭业务方面,报告强调了公司自产煤的量价齐升和成本控制能力。此外,报告还分析了公司的财务状况,指出公司低负债、高现金,并维持较高分红比例。最后,报告对2026-2028年的业绩进行了预测,预计归母净利润将稳步增长。
当前市场对陕西煤业有何判断?
从研报来看,市场对陕西煤业的判断较为积极。报告维持“推荐”评级,认为随着煤价的回升,公司业绩有望改善,未来三年业绩增长可期。这表明市场对煤炭行业的发展前景持乐观态度,尤其是对于成本控制能力强、投资收益稳健的企业。不过,报告也提醒投资者关注煤价大幅下行、成本超预期上升等风险因素。
研报提到了哪些风险提示?
研报中提到了几项主要风险提示。首先,煤价大幅下行可能导致公司业绩下滑;其次,成本超预期上升会压缩利润空间;最后,电力在建项目进展不及预期也可能影响公司整体业绩。这些风险提示提醒投资者在关注公司业绩增长的同时,也要警惕可能的市场波动和经营风险。