猜你想问
巨化股份2026年半年报核心内容是什么?
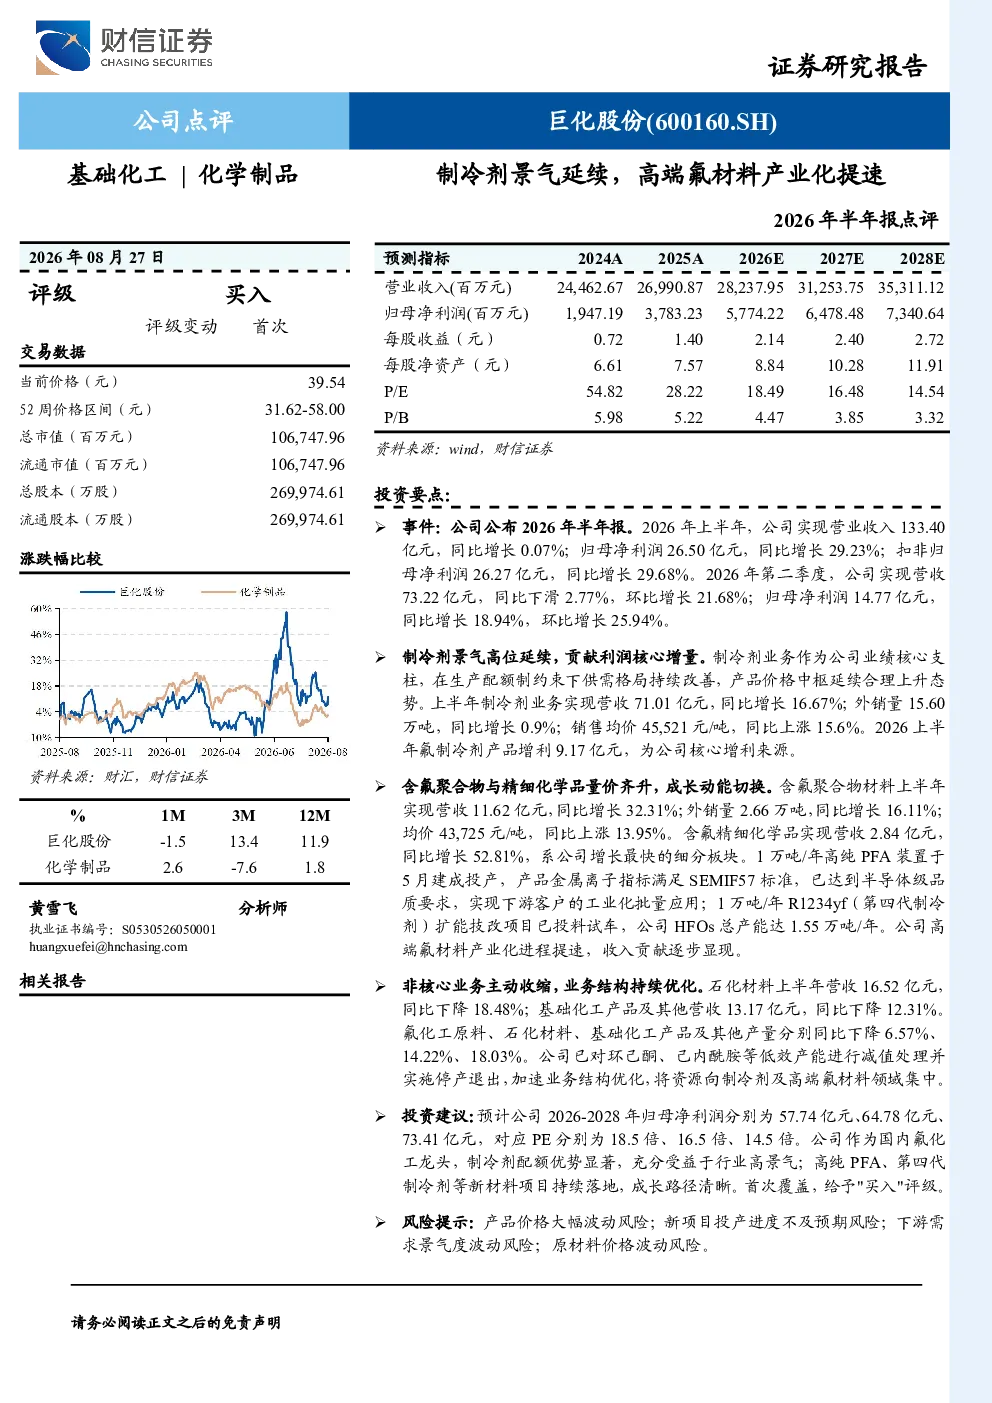
巨化股份2026年半年报显示,公司业绩稳健增长,核心增长动力来自制冷剂业务和高端氟材料的产业化提速。制冷剂业务作为公司业绩支柱,在配额制约束下供需格局改善,产品价格中枢上升。上半年制冷剂业务实现营收71.01亿元,同比增长16.67%,外销量15.60万吨,同比增长0.9%,销售均价45,521元/吨,同比上涨15.6%。含氟聚合物材料上半年实现营收11.62亿元,同比增长32.31%,外销量2.66万吨,同比增长16.11%,均价43,725元/吨,同比上涨13.95%。含氟精细化学品实现营收2.84亿元,同比增长52.81%,成为公司增长最快的细分板块。公司高纯PFA装置已建成投产,产品满足半导体级品质要求,实现下游客户的工业化批量应用;R1234yf扩能技改项目已投料试车,公司HFOs总产能达1.55万吨/年,高端氟材料产业化进程提速。公司已对低效产能进行减值处理并停产退出,加速业务结构优化,将资源向制冷剂及高端氟材料领域集中。
高端氟材料赛道行业发展趋势如何?
高端氟材料赛道行业发展趋势向好,随着下游应用领域如半导体、新能源汽车、环保制冷剂等需求的持续增长,市场对高性能、环保型氟材料的依赖度不断提升。国内氟化工企业通过技术升级和产能扩张,正逐步向高端氟材料领域延伸。例如,巨化股份的高纯PFA装置已建成投产,产品满足半导体级品质要求,R1234yf扩能技改项目已投料试车,公司HFOs总产能达1.55万吨/年,显示出行业在技术创新和产业化方面的加速进程。未来,随着环保法规的趋严和下游产业升级,高端氟材料市场空间将进一步扩大。
报告重点分析了巨化股份的哪些方面?
报告重点分析了巨化股份的业绩增长动力、业务结构优化及未来成长路径。制冷剂业务作为公司业绩支柱,在配额制约束下供需格局改善,产品价格中枢上升,上半年实现营收71.01亿元,同比增长16.67%,外销量15.60万吨,同比增长0.9%,销售均价45,521元/吨,同比上涨15.6%。含氟聚合物材料上半年实现营收11.62亿元,同比增长32.31%,外销量2.66万吨,同比增长16.11%,均价43,725元/吨,同比上涨13.95%。含氟精细化学品实现营收2.84亿元,同比增长52.81%,成为公司增长最快的细分板块。公司高纯PFA、R1234yf等新材料项目持续落地,成长路径清晰。同时,公司主动收缩非核心业务,加速业务结构优化,将资源向制冷剂及高端氟材料领域集中。
当前氟化工市场现状如何?
当前氟化工市场现状呈现供需格局改善和产品价格中枢上升的趋势。制冷剂业务在配额制约束下,供需关系得到优化,产品价格中枢上升,推动企业盈利能力提升。例如,巨化股份上半年制冷剂业务实现营收71.01亿元,同比增长16.67%,外销量15.60万吨,同比增长0.9%,销售均价45,521元/吨,同比上涨15.6%。含氟聚合物材料市场同样表现强劲,上半年实现营收11.62亿元,同比增长32.31%,外销量2.66万吨,同比增长16.11%,均价43,725元/吨,同比上涨13.95%。此外,高端氟材料如高纯PFA、R1234yf等市场需求旺盛,企业产能扩张和技术升级加速,行业整体景气度较高。
研报提示了哪些风险?
研报提示了巨化股份面临的主要风险,包括产品价格大幅波动风险、新项目投产进度不及预期风险、下游需求景气度波动风险以及原材料价格波动风险。产品价格大幅波动风险主要源于市场供需变化和竞争加剧,可能导致企业盈利能力下降。新项目投产进度不及预期风险涉及高纯PFA、R1234yf等新材料项目的建设周期和产能释放情况,若进度延迟可能影响公司成长速度。下游需求景气度波动风险主要来自半导体、新能源汽车等下游产业的周期性变化,可能影响公司产品销售。原材料价格波动风险则源于氟化工原料价格受供需关系和环保政策等因素影响,价格波动可能增加企业成本压力。