猜你想问
沪农商行2026年半年报核心内容有哪些?
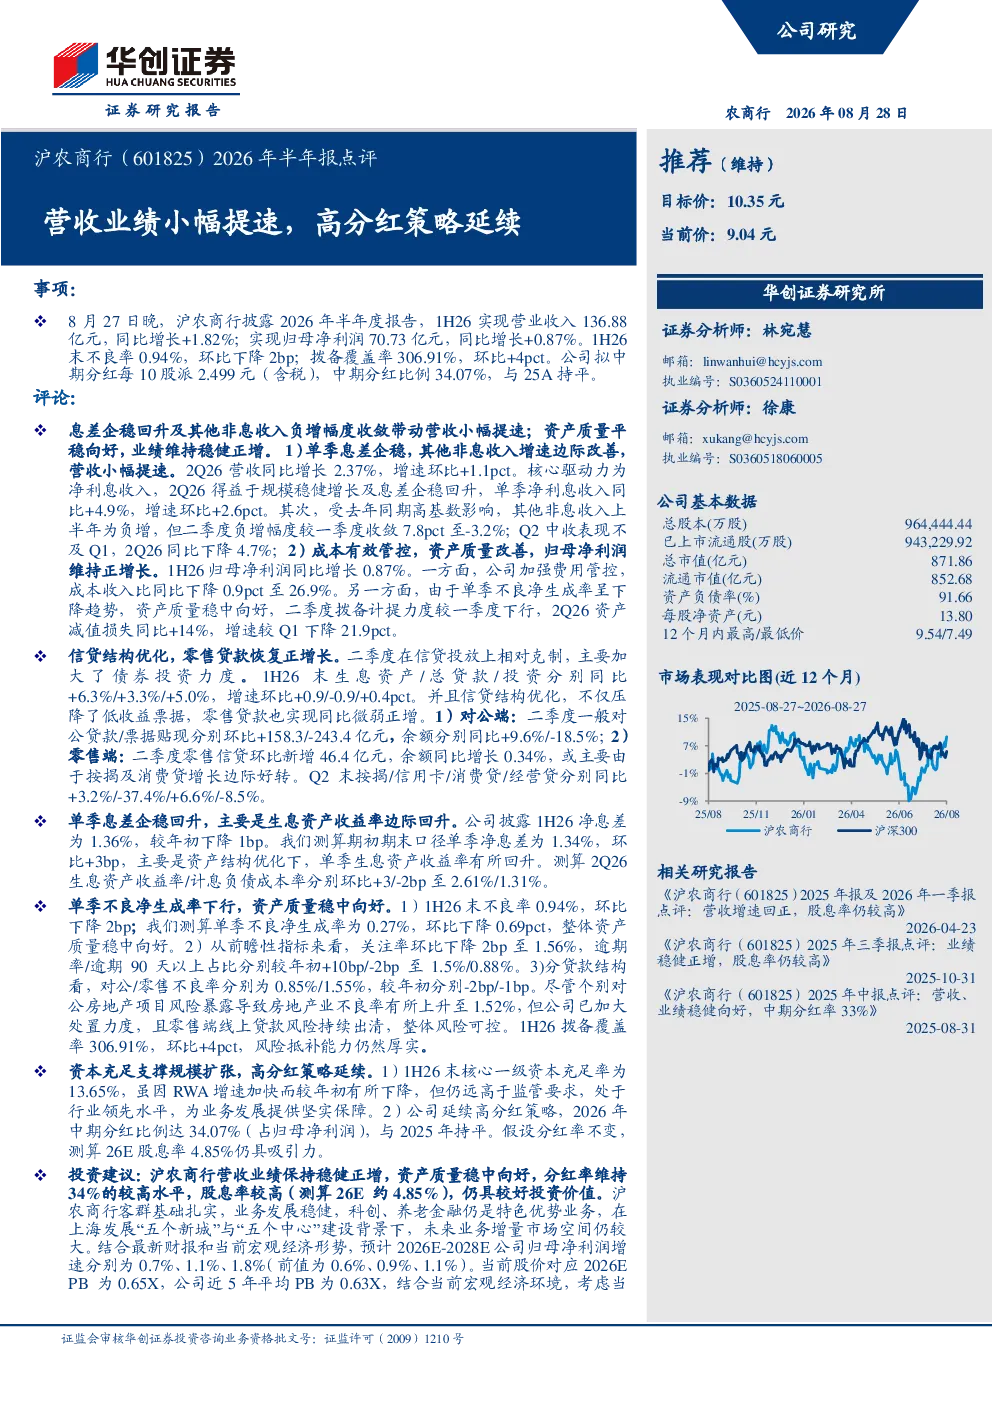
沪农商行2026年半年报显示,公司营收业绩小幅提速,归母净利润同比增长0.87%,不良率环比下降2bp至0.94%,拨备覆盖率提升至306.91%。单季息差企稳回升,带动净利息收入同比+4.9%;零售贷款恢复正增长,按揭及消费贷增长边际好转。对公端压降低收益票据,零售端不良率分别降至0.85%/1.55%。单季不良净生成率下行至0.27%,关注率环比下降2bp至1.56%,整体风险可控。
银行业赛道未来发展趋势如何?
银行业赛道未来发展趋势呈现多元化格局。数字化转型加速,金融科技赋能提升服务效率;监管政策趋严,资本充足率要求提高;利率市场化改革持续,净息差面临压力;零售转型深化,财富管理业务增长较快;绿色金融、科创金融等特色赛道迎来发展机遇。区域发展策略差异化,上海等经济发达地区市场潜力较大。
研报重点分析了哪些方向?
研报重点分析了沪农商行营收业绩表现、信贷结构优化、资产质量变化及分红策略。报告指出息差企稳回升带动净利息收入增长,信贷投放相对克制但零售贷款恢复正增长,不良率及关注率下降显示风险可控,拨备覆盖率处行业领先水平。同时关注资本充足率及高分红策略的可持续性。
当前市场对银行业现状如何判断?
当前市场对银行业现状判断呈现分化态势。部分银行资产质量稳中向好,盈利能力保持韧性;但净息差收窄、同业竞争加剧等问题普遍存在。监管政策引导下,银行数字化转型加速,零售转型取得进展。区域发展不均衡,头部银行优势明显。整体来看,银行业面临挑战与机遇并存。
研报提示了哪些风险?
研报提示的主要风险包括宏观经济下行可能影响信贷需求及资产质量,利率市场化改革持续压缩净息差空间,同业竞争加剧导致业务增长受限。此外,金融科技发展带来竞争压力,部分区域经济波动可能影响银行经营稳定性。
你可能感兴趣
2026年半年报点评:装饰材料高增驱动营收增长,高分红凸显股东回报
国投证券2026-08-19
2026年半年报点评核心营收高增,中期分红提升
国联民生证券2026-09-11
招商银行(600036)2026年半年报点评:价值银行优势巩固,营收、业绩继续提速
华创证券2026-08-31
石头科技(688169.SH)2026年半年报点评:营收延续高增长,业绩表现超预期
国联民生证券2026-08-25
2026年半年报点评息差修复强劲,营收业绩延续双十增长
华创证券2026-08-21
营收净利双高增,特种水产饲料龙头业绩拐点显现——2026年半年报业绩点评
中泰证券2026-08-26
苏州银行2026年半年报点评:营收利润增长提速
国信证券2026-08-27
2025 年报&2026 一季报营收利润双提速,分红比例显著提升
中泰证券2026-04-26
2026年半年报点评核心营收增长强劲,Q2营收利润再提速
华创证券2026-08-20
2024年报及2025年一季报点评:营收仍承压,高比例分红延续
食品饮料东吴证券2025-04-27