猜你想问
这份研报的核心内容是什么?
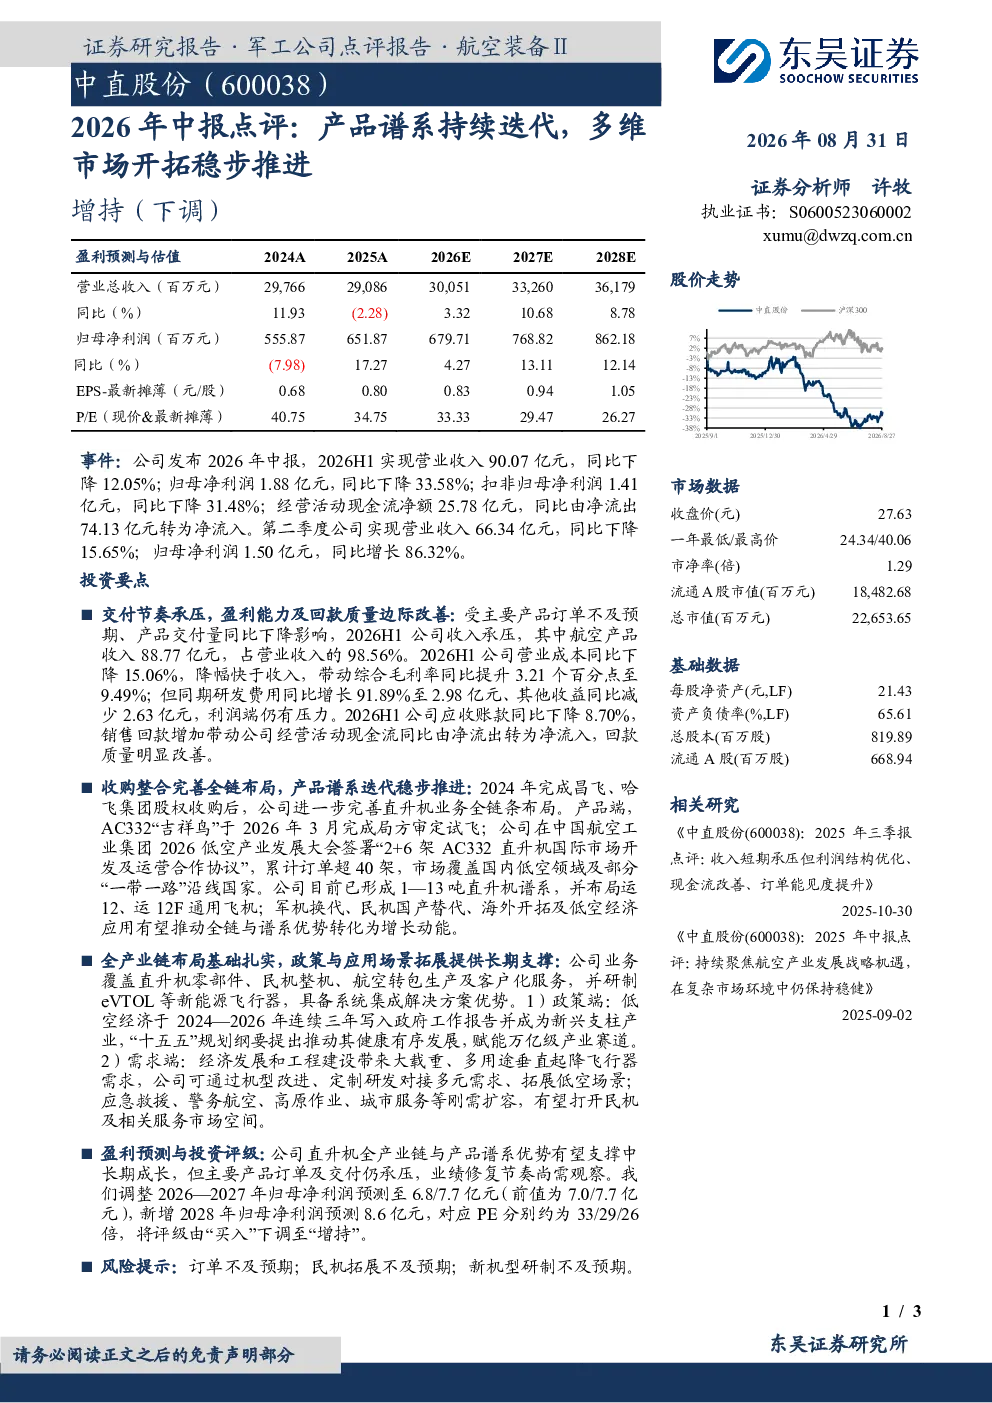
本报告点评2026年中报,指出公司收入因主要产品订单不及预期、交付量下降承压,但营业成本下降带动毛利率提升。研发费用增加,利润端仍有压力。同时,公司通过收购昌飞、哈飞股权完善直升机全链条布局,AC332直升机国际市场开发取得进展,形成1—13吨直升机谱系。报告强调全产业链布局和政策支持为公司长期发展提供支撑,但短期订单和交付仍面临挑战。
低空经济发展趋势如何?
报告指出,低空经济连续三年写入政府工作报告,成为新兴支柱产业。“十五五”规划纲要提出推动其发展,赋能万亿级产业赛道。经济发展和工程建设带来大载重、多用途垂直起降飞行器需求,公司可通过机型改进、定制研发对接多元需求、拓展低空场景。应急救援、警务航空、高原作业、城市服务等刚需扩容,有望打开民机及相关服务市场空间。
研报重点分析了哪些方向?
报告重点分析了公司产品谱系迭代和全产业链布局。通过收购昌飞、哈飞股权,公司完善了直升机业务全链条。AC332直升机完成审定试飞并签署国际市场合作协议,累计订单超40架。公司已形成1—13吨直升机谱系,并布局运12、运12F通用飞机。军机换代、民机国产替代、海外开拓及低空经济应用有望推动全链与谱系优势转化为增长动能。
当前市场现状如何判断?
报告显示,公司航空产品收入占营业收入的98.56%,但2026年H1收入承压主要因主要产品订单不及预期、交付量下降。营业成本同比下降,带动综合毛利率提升。应收账款同比下降,经营活动现金流由净流出转为净流入,回款质量改善。军机换代、民机国产替代、海外开拓及低空经济应用是未来市场机会。
研报提示了哪些风险?
报告提示的主要风险包括订单不及预期、民机拓展不及预期、新机型研制不及预期。公司短期面临主要产品订单及交付承压问题,业绩修复节奏尚需观察。此外,政策支持力度和市场需求变化也可能影响公司发展。研发投入增加也对利润端形成压力。
你可能感兴趣
2024年三季报点评:稳步推进渠道开拓与产品研发,持续强化品牌印记
商贸零售民生证券2024-10-31
2025年中报点评:血糖类监测产品稳健增长,积极推进CGM全球市场开拓
华创证券2025-10-09
财报点评毛利率持续改善,市场开拓稳步推进
东方财富2025-08-26
2026年中报点评:北美变压器持续突破,AIDC新品稳步推进
东吴证券2026-08-25
远大医药(0512.HK)2026年中报点评:核药抗肿瘤产品快速放量,创新管线持续推进
西部证券2026-09-06
Q1业绩稳步复苏,全力推进市场开拓与产品力提升
商贸零售安信证券2023-05-01
隔膜产品受认可保持高增长,新产能随市场开拓节奏稳步推进
轻工制造山西证券2014-10-27
2023年三季报点评:黄金产品高景气带动收入快速增长,渠道开拓稳步推进
民生证券2023-10-31
2023年中报点评:营收利润高增,新品开拓稳步推进
机械设备民生证券2023-08-07
2026年中报点评:收入利润同比高增,多维感知布局持续深化
机械设备东吴证券2026-08-23