猜你想问
本周利率债市场的主要变化是什么?
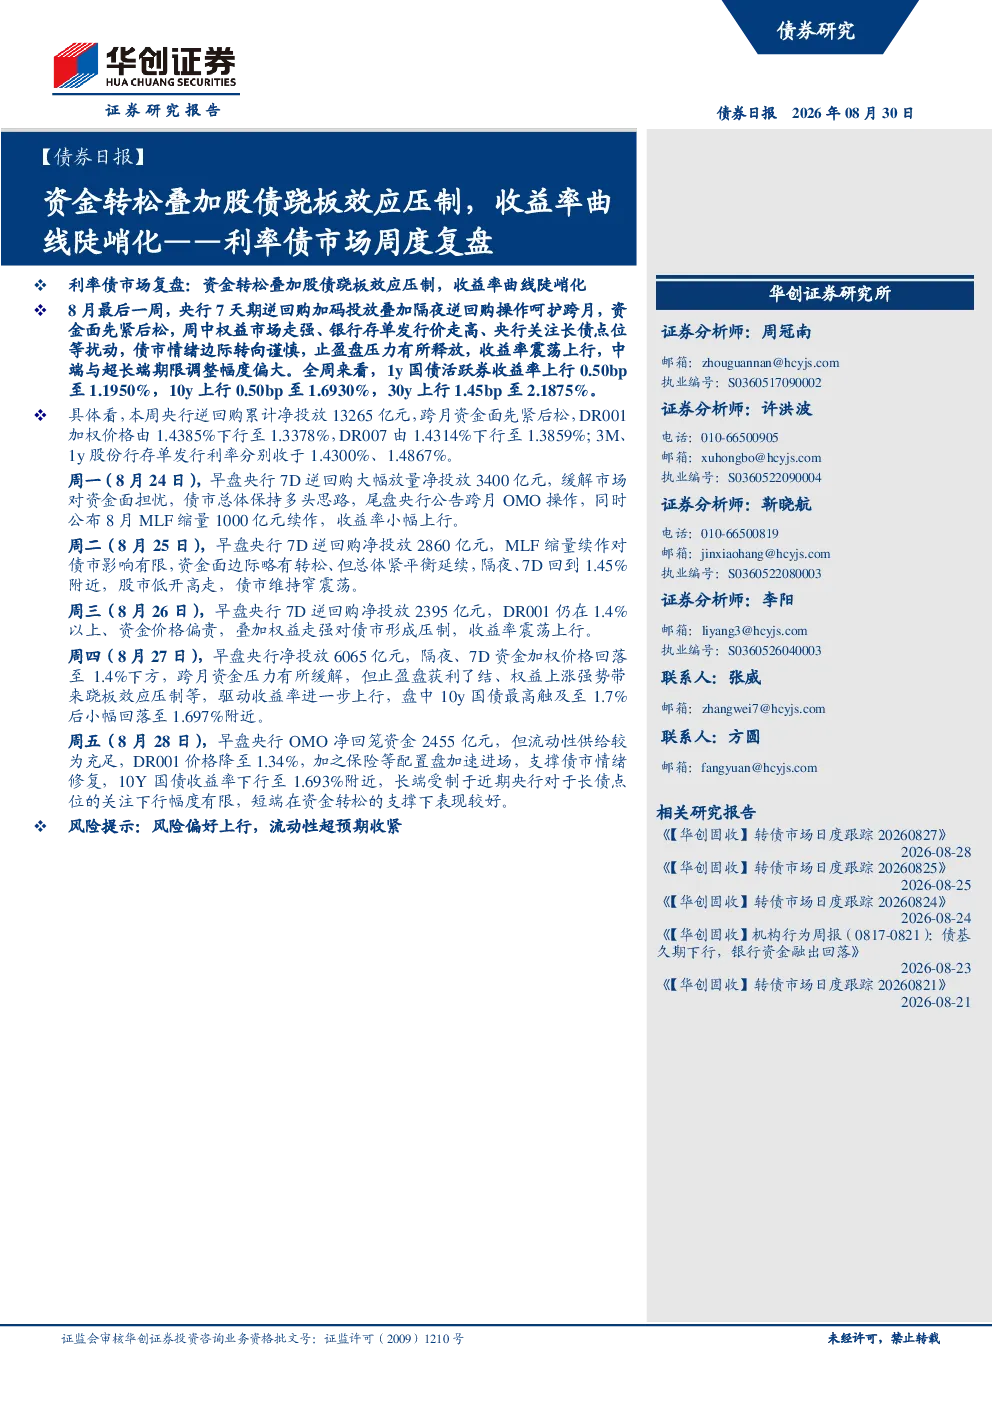
本周利率债市场主要呈现资金面先紧后松的特点。央行通过加大7天期逆回购投放力度,有效缓解了跨月资金面的紧张状况。DR001和DR007加权平均价格均有所下行,显示流动性供给较为充足。同时,债市情绪边际转向谨慎,止盈盘压力有所释放,收益率震荡上行,其中中端与超长端期限调整幅度偏大。国债与国开债的期限利差均出现扩大,10年期国债收益率上行0.50bp至1.6930%,30年期上行1.45bp至2.1875%。
资金面和股债跷板效应对债市有何影响?
资金面方面,央行通过逆回购操作净投放13265亿元,跨月资金压力得到缓解,但资金价格仍处于相对高位。股债跷板效应方面,周中权益市场走强,对债市形成压制,导致收益率上行。此外,央行关注长债点位,使得长端收益率下行幅度有限。整体来看,资金面先紧后松与股债跷板效应共同作用,影响了债市的情绪和收益率曲线形态。
国债和国开债的期限利差变化说明了什么?
国债和国开债的期限利差均呈现走扩态势。具体来看,国债短端品种收益率上行1.04BP,长端上行1.10BP;国开债短端品种收益率下行0.53BP,长端上行1.28BP。这表明短端品种表现好于长端品种,期限利差扩大反映了市场对不同期限债券的风险偏好变化。国债10Y-1Y利差走扩0.06BP至48.17BP,国开债10Y-1Y利差走扩1.81BP至36.36BP,进一步印证了长端压力相对较大。
本周市场的主要特征有哪些?
本周市场的主要特征包括:资金面先紧后松,央行加大逆回购投放缓解流动性紧张;债市情绪边际转向谨慎,止盈盘压力有所释放;收益率震荡上行,中端与超长端期限调整幅度偏大;国债与国开债期限利差均走扩;股市走强对债市形成压制,跷板效应明显;央行关注长债点位,长端收益率下行幅度有限。
本报告有哪些需要关注的风险提示?
本报告提示的风险点包括:资金面虽有所改善但整体仍偏紧,可能影响债市情绪;股债跷板效应持续存在,权益市场走强可能继续压制债市;央行政策操作存在不确定性,可能对长端利率产生影响;期限利差走扩可能反映市场对不同期限债券的风险偏好变化。此外,需关注宏观经济形势变化及政策调整可能带来的市场波动。