猜你想问
小马智行最新财报核心内容是什么?
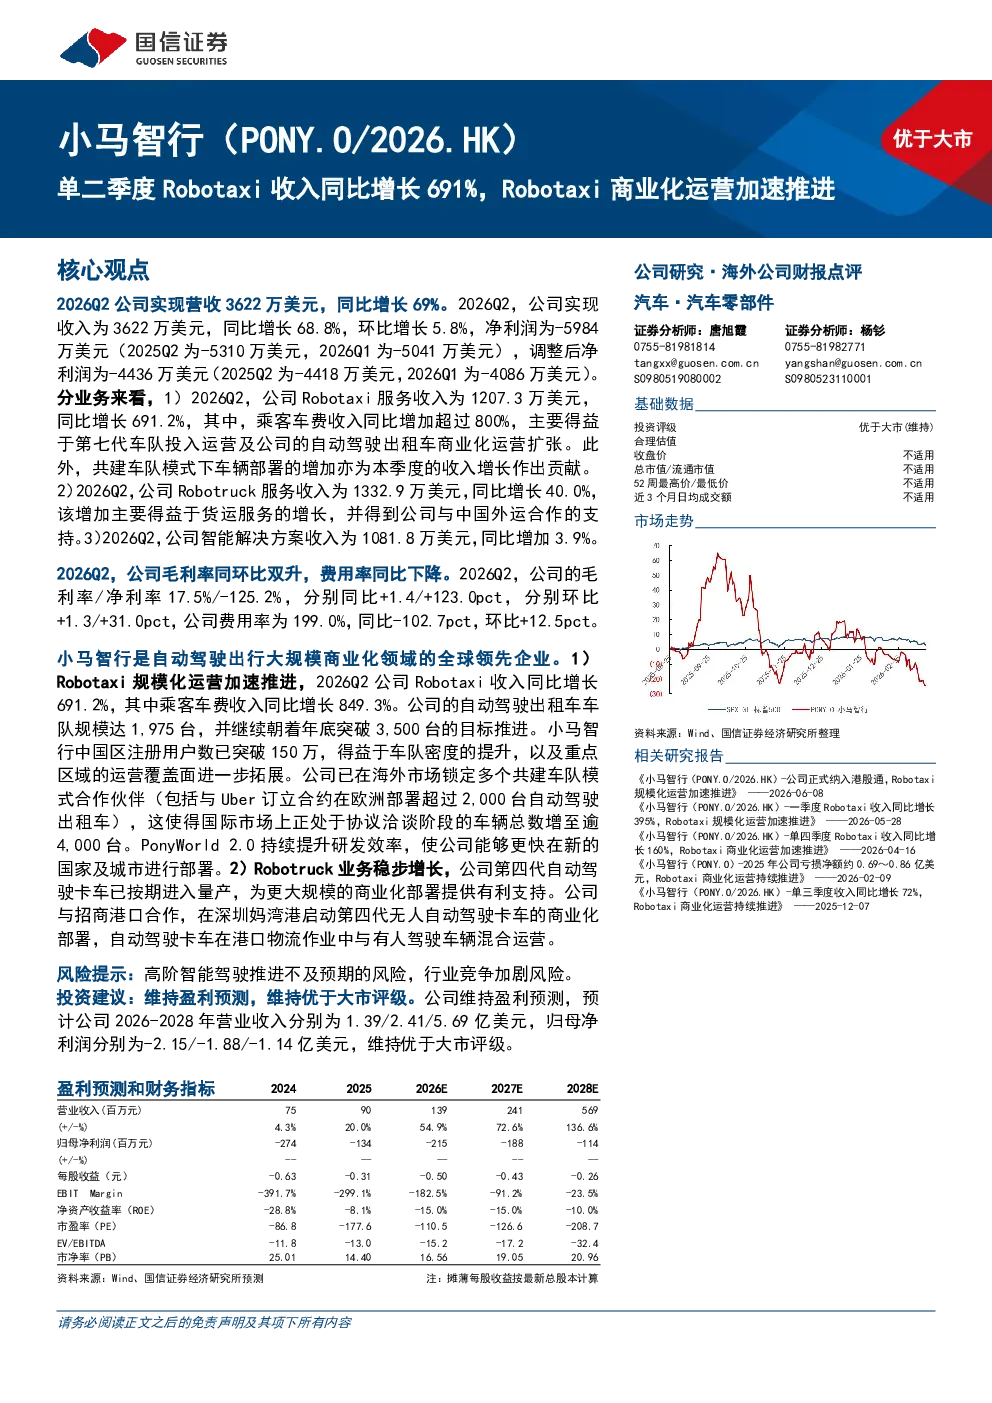
小马智行2026Q2实现营收3622万美元,同比增长68.8%,其中Robotaxi服务收入同比增长691.2%,主要得益于第七代车队投入运营及商业化运营扩张;Robotruck服务收入同比增长40.0%,主要得益于货运服务增长及与中国外运合作;智能解决方案收入同比增加3.9%。公司毛利率同环比双升,费用率同比下降。
自动驾驶行业发展趋势如何?
小马智行作为自动驾驶出行大规模商业化领域的全球领先企业,其业务包括Robotaxi、Robotruck和智能解决方案三部分。公司Robotaxi规模化运营加速推进,收入增长强劲,车队规模快速扩张,全球扩张步伐加快。Robotruck业务稳步增长,第四代自动驾驶卡车已进入量产并部署在深圳妈湾港。
研报重点分析了哪些方向?
研报重点分析了小马智行的Robotaxi商业化运营进展,包括收入增长、车队规模扩张、全球扩张步伐等。同时关注了Robotruck业务的稳步增长及智能解决方案收入的同比增加。报告还分析了公司毛利率同环比双升,费用率同比下降的情况。
当前自动驾驶市场现状如何?
小马智行在Robotaxi领域实现规模化运营,收入增长强劲,车队规模快速扩张,全球扩张步伐加快。其Robotruck业务稳步增长,第四代自动驾驶卡车已进入量产并部署在深圳妈湾港。公司维持盈利预测,预计2026-2028年营业收入分别为1.39/2.41/5.69亿美元,归母净利润分别为-2.15/-1.88/-1.14亿美元。
研报提示了哪些风险?
研报提示的主要风险包括高阶智能驾驶推进不及预期,行业竞争加剧。小马智行面临来自其他自动驾驶企业的竞争压力,需要持续提升技术水平和商业化能力。此外,高阶智能驾驶技术的研发和落地也存在不确定性。
你可能感兴趣
单二季度Robotaxi收入同比增长691%,Robotaxi商业化运营加速推进
国信证券2026-08-25
单四季度Robotaxi收入同比增长160%,Robotaxi商业化运营加速推进
信息技术国信证券2026-04-16
单三季度收入同比增长72%,Robotaxi商业化运营持续推进
国信证券2025-12-07
单二季度收入同比增长82%,Robotaxi全球商业化提速
信息技术国信证券2026-08-20
文远知行单二季度收入同比增长82%,Robotaxi全球商业化提速
国信证券2026-08-18
小马智行(PONY.O):2025年公司亏损净额约0.69~0.86亿美元,Robotaxi商业化运营持续推进
信息技术国信证券2026-02-09
一季度Robotaxi收入同比增长395%,Robotaxi规模化运营加速推进
信息技术国信证券2026-05-28
单三季度收入同比增长144%,L4产品商业化落地加速推进
信息技术国信证券2025-12-09
计算机行业点评报告:小马智行(PONY):Robotaxi商业化加速兑现,全球版图扩张与成本下探
信息技术华鑫证券2026-05-28
一季度收入同比增长58%,Robotaxi全球规模化商业落地加速推进:文远知行(WRD.0/0800.HK)
金融国信证券2026-05-31