猜你想问
华利集团最新财报有哪些亮点和不足?
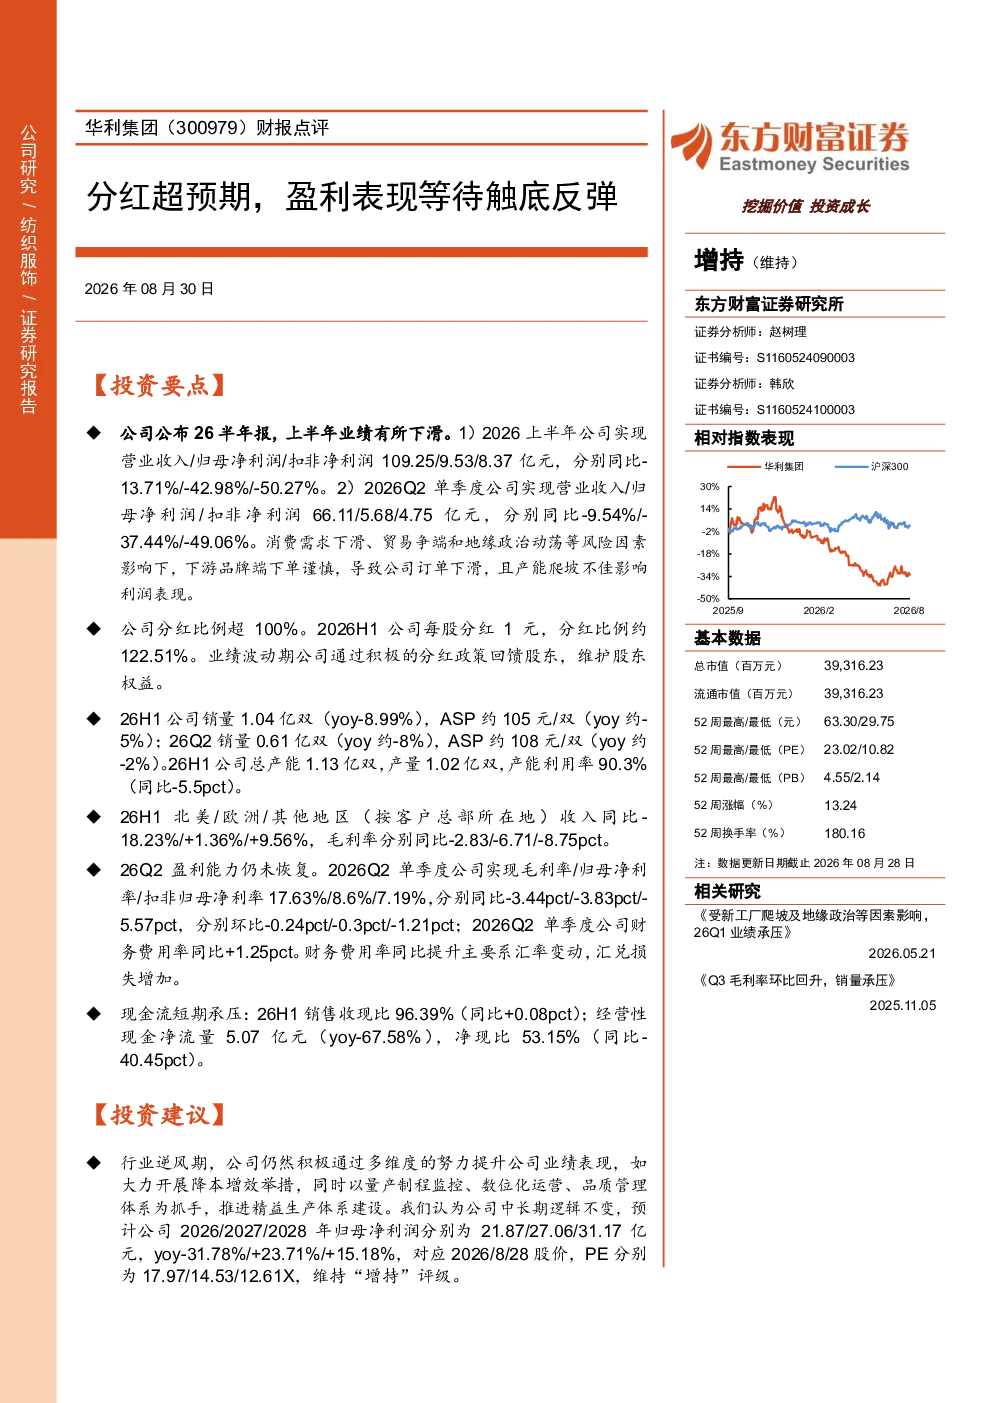
华利集团2026年上半年业绩下滑,营收/归母净利润/扣非净利润同比分别下降13.71%/42.98%/50.27%,主要受消费需求下滑、贸易争端和地缘政治影响。公司亮点在于分红比例超100%,每股分红1元,分红比例约122.51%,以维护股东权益。销量方面,2026H1销量1.04亿双(同比-8.99%),ASP约105元/双(同比-5%);2026Q2销量0.61亿双(同比-8%),ASP约108元/双(同比-2%)。产能利用率90.3%(同比-5.5pct)。北美/欧洲/其他地区收入同比-18.23%/+1.36%/+9.56%,毛利率分别同比-2.83/-6.71/-8.75pct。盈利能力未恢复,毛利率/归母净利率/扣非归母净利率分别为17.63%/8.6%/7.19%,同比分别下降3.44pct/-3.83pct/-5.57pct。销售收现比96.39%(同比+0.08pct);经营性现金净流量5.07亿元(同比-67.58%),净现比53.15%(同比-40.45pct)。
华利集团所处赛道/行业发展趋势如何?
华利集团所处行业在2026年面临逆风期,主要受消费需求下滑、贸易争端和地缘政治影响,导致订单下滑和产能爬坡不佳。北美/欧洲/其他地区收入同比-18.23%/+1.36%/+9.56%,毛利率分别同比-2.83/-6.71/-8.75pct。行业整体呈现挑战,但公司通过降本增效、精益生产等措施提升业绩,中长期逻辑不变。北美市场收入下滑明显,欧洲市场略有增长,其他地区表现较好。产能利用率90.3%(同比-5.5pct),显示产能爬坡仍有提升空间。
华利集团财报重点分析了哪些方向?
华利集团财报重点分析了业绩下滑的原因、盈利能力恢复情况、现金流状况及未来业绩预期。业绩下滑主要受消费需求下滑、贸易争端和地缘政治影响,导致订单下滑和产能爬坡不佳。公司通过超预期分红(每股1元,比例约122.51%)维护股东权益。销量方面,2026H1销量1.04亿双(同比-8.99%),ASP约105元/双(同比-5%);2026Q2销量0.61亿双(同比-8%),ASP约108元/双(同比-2%)。产能利用率90.3%(同比-5.5pct)。毛利率/归母净利率/扣非归母净利率分别为17.63%/8.6%/7.19%,同比分别下降3.44pct/-3.83pct/-5.57pct。财务费用率同比提升主要系汇率变动,汇兑损失增加。销售收现比96.39%(同比+0.08pct);经营性现金净流量5.07亿元(同比-67.58%),净现比53.15%(同比-40.45pct)。
当前市场对华利集团有何判断?
当前市场对华利集团的判断显示公司处于行业逆风期,业绩下滑但分红超预期。2026年上半年营收/归母净利润/扣非净利润同比分别下降13.71%/42.98%/50.27%,主要受消费需求下滑、贸易争端和地缘政治影响。销量同比下滑,ASP略有下降,产能利用率90.3%(同比-5.5pct)。北美/欧洲/其他地区收入同比-18.23%/+1.36%/+9.56%,毛利率分别同比-2.83/-6.71/-8.75pct。盈利能力未恢复,毛利率/归母净利率/扣非归母净利率分别为17.63%/8.6%/7.19%,同比分别下降3.44pct/-3.83pct/-5.57pct。财务费用率同比提升主要系汇率变动,汇兑损失增加。销售收现比96.39%(同比+0.08pct);经营性现金净流量5.07亿元(同比-67.58%),净现比53.15%(同比-40.45pct)。市场预计公司通过降本增效、精益生产等措施提升业绩,中长期逻辑不变。
华利集团财报提示了哪些风险?
华利集团财报提示了地缘政治及国际贸易环境变动、新工厂投产不及预期、大客户销售不及预期、劳动力成本上升等风险。行业逆风期导致订单下滑和产能爬坡不佳,北美/欧洲/其他地区收入同比-18.23%/+1.36%/+9.56%,毛利率分别同比-2.83/-6.71/-8.75pct。盈利能力未恢复,毛利率/归母净利率/扣非归母净利率分别为17.63%/8.6%/7.19%,同比分别下降3.44pct/-3.83pct/-5.57pct。财务费用率同比提升主要系汇率变动,汇兑损失增加。经营性现金净流量5.07亿元(同比-67.58%),净现比53.15%(同比-40.45pct)。这些风险可能影响公司业绩恢复进程和现金流状况。