猜你想问
这份研报的核心内容是什么?
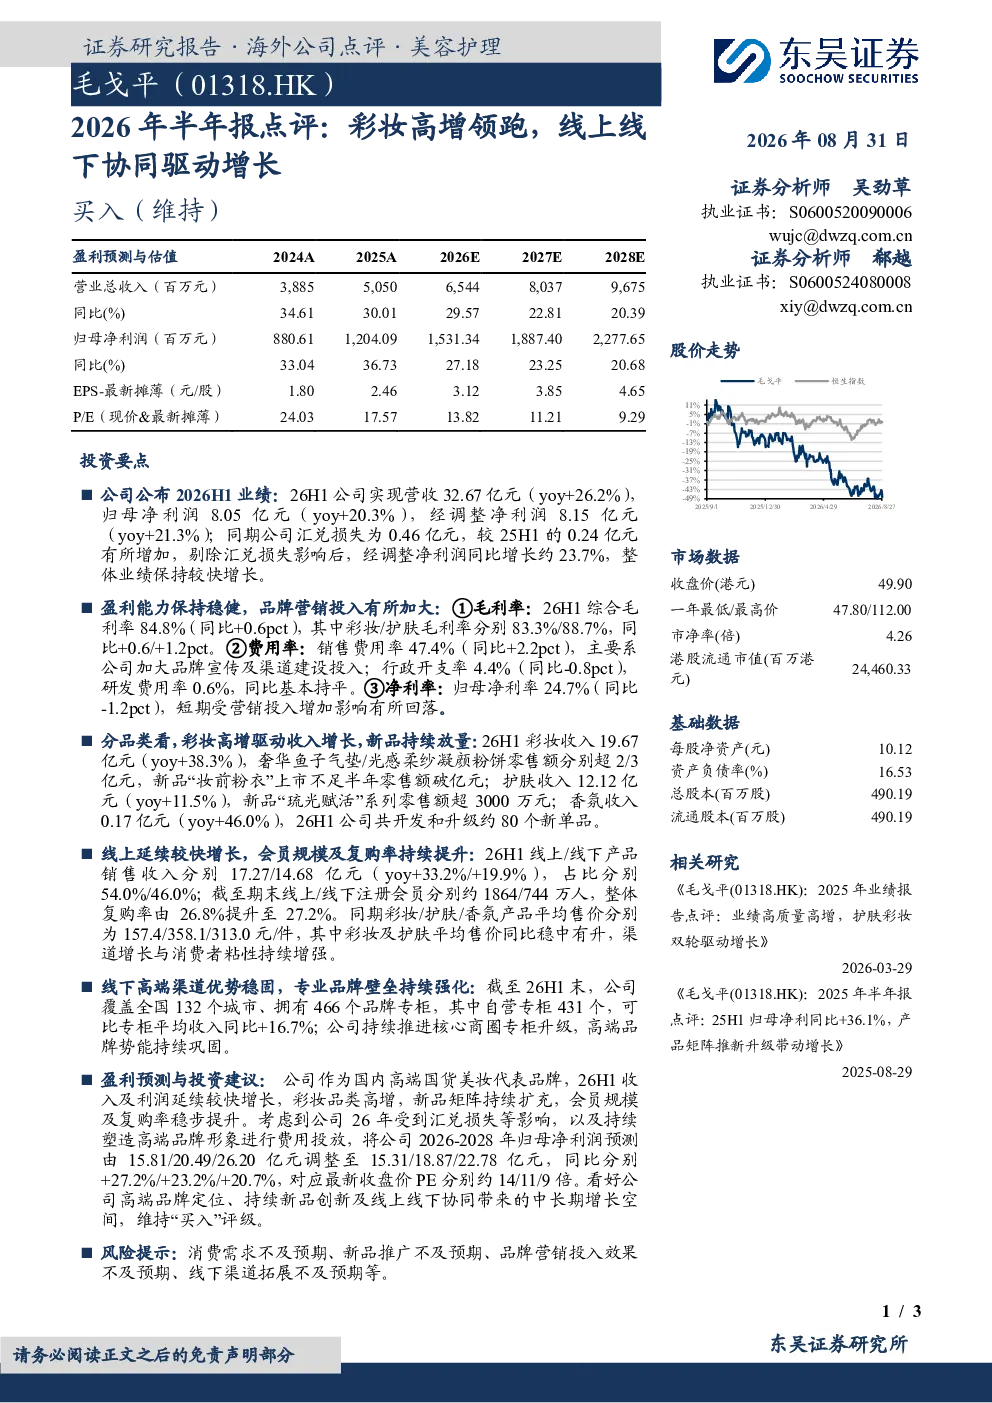
这份研报主要点评了公司2026年上半年的业绩表现,指出公司整体业绩保持较快增长,营收32.67亿元同比增长26.2%,归母净利润8.05亿元同比增长20.3%。报告重点分析了彩妆品类的高增长,其收入达19.67亿元同比增长38.3%,其中奢华鱼子气垫和光感柔纱凝颜粉饼等新品表现突出。同时,报告也关注了线上线下渠道的协同驱动作用,线上销售占比达54.0%且同比增长33.2%,线下渠道覆盖全国132个城市,可比专柜平均收入同比增长16.7%
彩妆行业目前的发展趋势如何?
彩妆行业目前呈现高端化、细分化的发展趋势。随着消费者对产品品质和品牌体验的要求提升,高端彩妆市场增长迅速。同时,品牌通过持续推出创新产品,如奢华鱼子气垫、光感柔纱凝颜粉饼等,满足消费者对个性化、高品质彩妆的需求。此外,线上线下渠道的融合也是行业重要趋势,品牌通过线上平台拓展用户、提升复购率,通过线下渠道强化品牌形象和用户体验,实现协同增长
研报重点分析了哪些方面?
研报重点分析了公司2026年上半年的业绩表现、分品类增长、线上线下渠道表现及盈利能力。在业绩方面,报告指出公司整体业绩保持较快增长,营收和净利润均实现双位数增长。分品类来看,彩妆收入增长最为显著,达到38.3%,其中多个新品表现突出。线上线下渠道方面,报告强调了协同驱动作用,线上销售占比提升至54.0%,线下渠道覆盖范围和收入均实现增长。盈利能力方面,综合毛利率达84.8%,但销售费用率有所上升
目前市场对彩妆行业的整体判断是怎样的?
目前市场对彩妆行业的整体判断是积极乐观的。随着消费者购买力的提升和消费观念的转变,彩妆市场需求持续增长,特别是高端彩妆市场展现出强劲的增长潜力。品牌通过持续创新和提升产品品质,满足消费者对个性化、高品质彩妆的需求,推动行业向高端化、细分化方向发展。同时,线上线下渠道的融合也为行业带来新的增长点,品牌通过多渠道布局,提升用户触达和复购率,增强市场竞争力
研报提到了哪些风险提示?
研报提到了几个主要风险提示。首先,消费需求不及预期可能导致公司业绩增长放缓。其次,新品推广效果不及预期会影响公司收入增长。此外,品牌营销投入的效果若不及预期,可能影响品牌形象和市场竞争力。最后,线下渠道拓展若不及预期,可能限制公司市场覆盖和收入增长空间。这些风险因素需要关注,但研报仍看好公司中长期增长空间,维持“买入”评级