猜你想问
亚朵集团2026年上半年业绩表现如何?
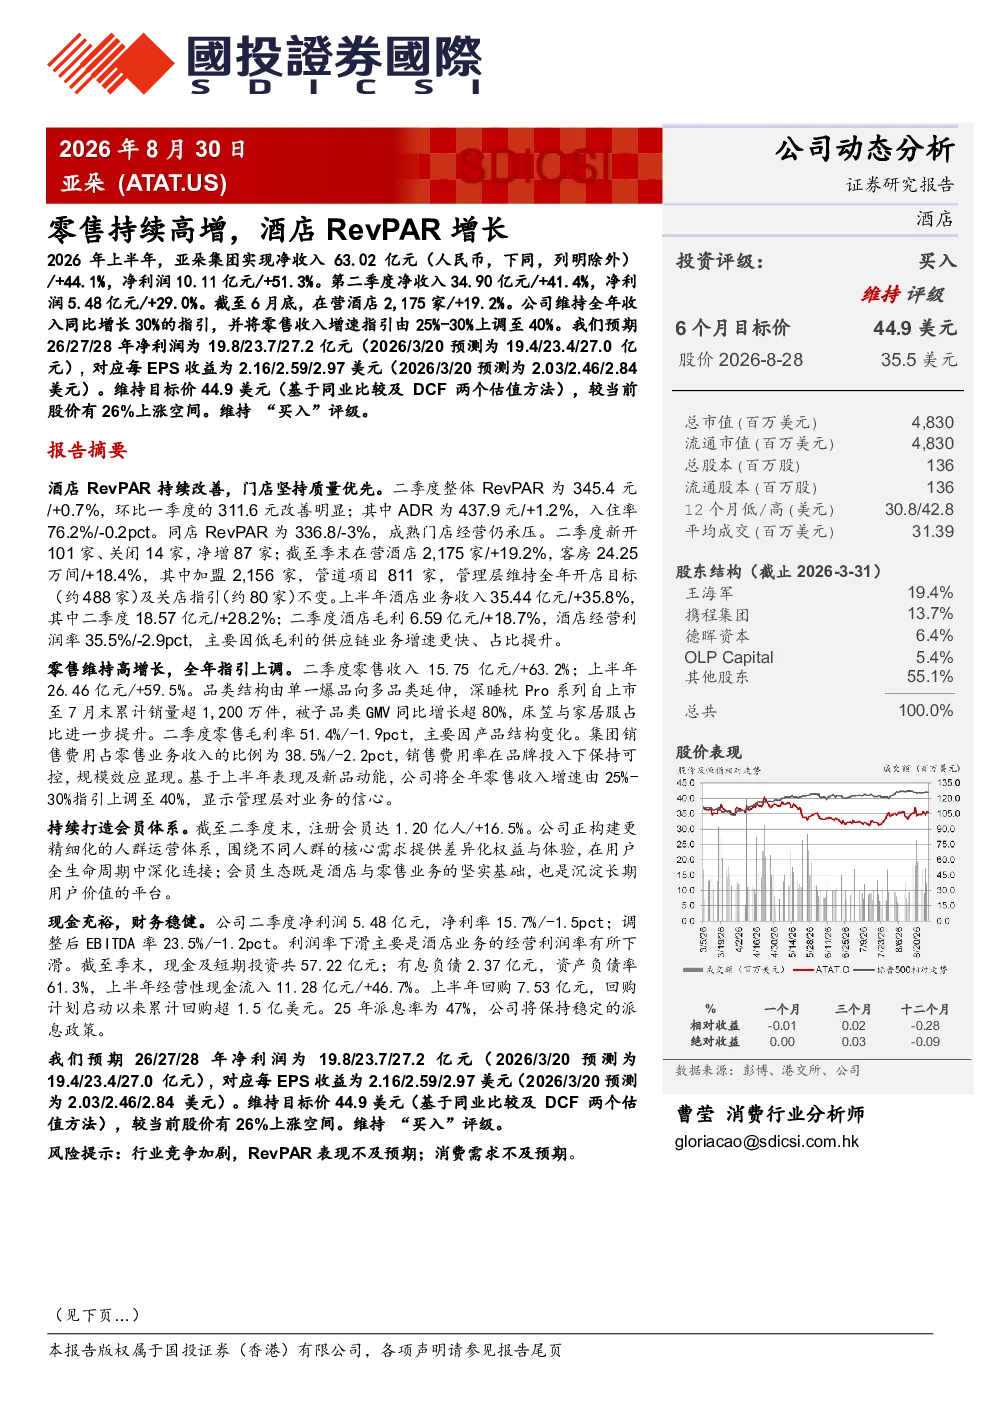
亚朵集团2026年上半年业绩表现强劲,净收入63.02亿元同比增长44.1%,净利润10.11亿元同比增长51.3%。第二季度净收入34.90亿元同比增长41.4%,净利润5.48亿元同比增长29.0%。公司在营酒店2,175家同比增长19.2%,并维持全年收入同比增长30%的指引,零售收入增速指引上调至40%
亚朵集团酒店业务发展趋势如何?
亚朵集团酒店业务二季度整体RevPAR为345.4元同比增长0.7%,环比改善明显;ADR为437.9元同比增长1.2%,入住率76.2%。公司上半年酒店业务收入35.44亿元同比增长35.8%,新开店87家,维持全年开店目标约488家及关店指引约80家。但同店RevPAR下降3%,成熟门店经营仍承压
亚朵集团零售业务亮点是什么?
亚朵集团零售业务上半年收入26.46亿元同比增长59.5%,二季度收入15.75亿元同比增长63.2%。品类结构由单一爆品向多品类延伸,深睡枕Pro系列累计销量超1,200万件,被子品类GMV同比增长超80%。公司零售收入全年增速指引上调至40%,显示管理层对业务的信心
亚朵集团市场现状如何?
亚朵集团截至二季度末注册会员达1.20亿人同比增长16.5%,正构建更精细化的人群运营体系。公司上半年经营性现金流入11.28亿元同比增长46.7%,现金及短期投资共57.22亿元。但二季度净利润净利率下降1.5个百分点,主要因酒店业务经营利润率下滑
亚朵集团研报风险提示有哪些?
亚朵集团研报提示行业竞争加剧及RevPAR表现不及预期风险。公司二季度酒店经营利润率下降2.9个百分点,主要因低毛利的供应链业务占比提升。此外,消费需求不及预期也是潜在风险因素
你可能感兴趣
社服零售行业周报:九毛九增持太二餐饮3%股权,8月酒店RevPAR呈前低后高态势
休闲服务西部证券2021-09-12
场景零售GMV高增,RevPAR维持良好修复
安信证券2023-11-20
华住酒店:业绩符合预期;预计2019年同店RevPAR增3%
西部证券2019-03-15
商贸零售行业跟踪周报酒店RevPAR低位回升,清明节出游高景气
商贸零售东吴证券2024-03-17
商贸零售行业跟踪周报:3月酒店RevPAR延续正增,酒店龙头Q4业绩亮眼
商贸零售东吴证券2026-03-30
首旅酒店:23年RevPAR修复向好,高端酒店有望协同&增厚一定业绩
德邦证券2023-03-31
18年8月经营数据点评:酒店数平稳增长,RevPAR小幅提升
休闲服务国盛证券2018-09-27
酒店餐饮行业投资策略周报:RevPAR持续爬坡,OYO进军高端度假酒店市场
休闲服务财通证券2023-07-24
酒店行业周度数据跟踪:商旅需求回稳向上,RevPAR持续改善
休闲服务财通证券2023-03-06
酒店行业周度数据跟踪:RevPAR恢复度环比走弱,23Q2凯悦中国区增长亮眼
休闲服务财通证券2023-08-14