猜你想问
科锐国际Q2扣非利润增长47%的原因是什么?
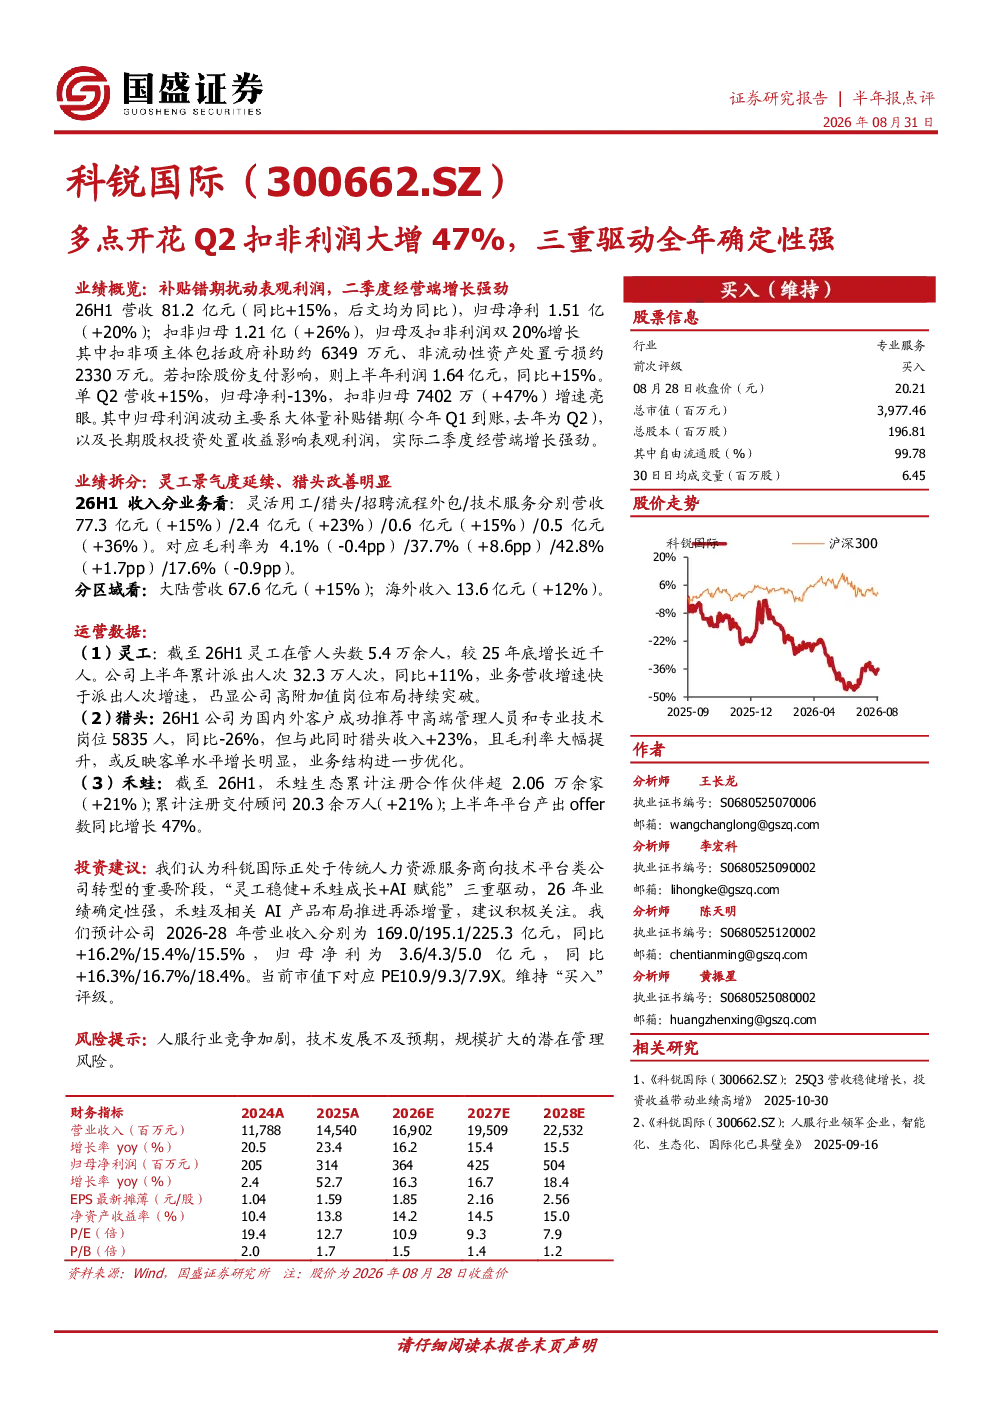
科锐国际Q2扣非归母净利大幅增长47%主要得益于实际经营端强劲增长,高附加值岗位布局突破带动灵工业务营收增速快于派出人次增速。同时,大体量补贴错期影响(Q1到账)及长期股权投资处置收益影响导致Q2归母净利波动,但扣非利润表现亮眼,反映公司业务结构持续优化,毛利率提升明显。
灵活用工赛道发展趋势如何?
灵活用工赛道正经历快速发展,科锐国际灵工业务在管人头数及派出人次均实现同比增长,凸显高附加值岗位布局突破。行业趋势显示,随着企业用工模式变革,灵活用工服务需求持续扩大,头部企业通过技术平台赋能提升服务效率与客单价,推动行业向精细化、智能化方向发展。
科锐国际报告重点分析了哪些业务方向?
报告重点分析了科锐国际四大业务分部:灵活用工营收增长15%,毛利率提升0.4pp;猎头业务收入增长23%,毛利率大幅提升8.6pp,反映客单价增长明显;招聘流程外包营收增长15%,毛利率提升1.7pp;技术服务营收增长36%,毛利率下降0.9pp。同时关注禾蛙平台生态扩张及AI赋能转型进展。
人力资源服务行业市场现状如何?
人力资源服务行业市场呈现头部集中趋势,科锐国际作为行业领先者正加速向技术平台型服务商转型。传统人力资源服务竞争激烈,企业对灵活用工、中高端人才招聘需求持续增长,推动行业向数字化、智能化升级。科锐国际通过灵工业务稳健发展、禾蛙平台生态建设及AI技术赋能,构筑差异化竞争优势。
研报提示的主要风险有哪些?
研报提示的主要风险包括:人力资源服务行业竞争加剧可能导致市场份额及利润率承压;技术平台建设及AI赋能投入大,若发展不及预期可能影响长期增长;业务规模快速扩张可能带来管理风险,如服务质量控制、人才团队稳定性等。此外,宏观经济波动及政策变化也可能对行业产生不确定性影响。
你可能感兴趣
Q3单季扣非净利润大增47%;现金流靓丽
机械设备国金证券2019-10-28
Q2扣非利润改善显著,海外订单驱动增长
建筑建材中邮证券2025-08-28
2026年半年报点评运算电子放量驱动业务结构升级,Q2扣非利润同比翻倍
华创证券2026-08-24
科锐国际Q2扣非净利增47
未知机构2026-08-28
“检验外包+渠道代理+合作共建”协同发展,全年扣非净利润同比增速47%
医药生物广证恒生2019-03-01
中科曙光中报点评 H1扣非 48.5 远强于归母 33.3 Q2单季利润加速 研发 78
未知机构2026-08-26
扣非归母稳健增长,教育业务多点开花
信息技术国信证券2022-08-23
2021年半年报点评:Q2利润承压,营收多点开花,看好下半年利润弹性
轻工制造华创证券2021-09-01
新需求多点开花,Q2利润稳步释放
有色金属安信证券2023-08-30
九丰能源26H1拆分Q2扣非大增45 LPG
未知机构2026-08-14