猜你想问
顾家家居最新研报核心内容是什么?
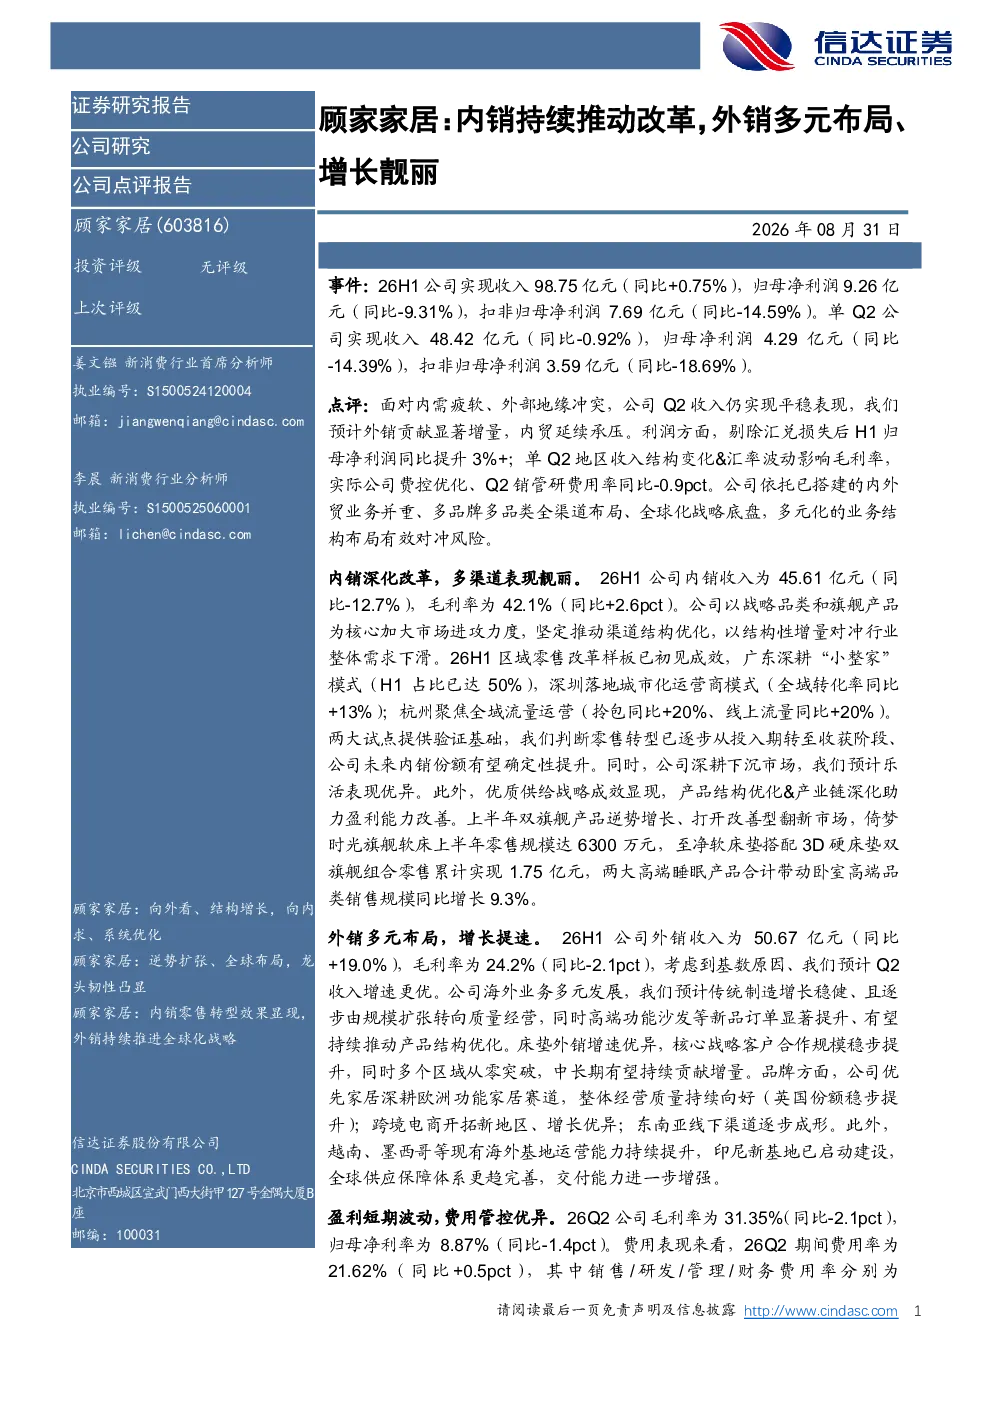
2026年上半年,顾家家居内销收入45.61亿元,同比-12.7%,毛利率42.1%(同比+2.6pct)。公司通过战略品类和旗舰产品加大市场进攻,优化渠道结构。区域零售改革初见成效,广东“小整家”模式占比50%,深圳全域转化率同比+13%,杭州拎包和线上流量同比+20%。零售转型逐步进入收获阶段,未来内销份额有望提升。外销收入50.67亿元,同比+19.0%,毛利率24.2%(同比-2.1pct)。海外业务多元发展,高端功能沙发等新品订单显著提升。床垫外销增速优异,核心客户合作规模稳步提升。品牌方面,优先家居深耕欧洲功能家居赛道,跨境电商增长优异,东南亚线下渠道逐步成形。
轻工制造行业发展趋势如何?
轻工制造行业正经历结构性调整,传统制造向质量经营转型。高端化、智能化、品牌化成为主要趋势,消费者对产品品质和设计要求提升。跨境电商和国内下沉市场成为重要增长点,区域渠道改革和数字化转型加速。企业需加强品牌建设和产品创新,提升供应链效率,以应对市场竞争和消费升级带来的机遇。
顾家家居报告重点分析了哪些方向?
报告重点分析了顾家家居的内销改革成效与外销多元布局。内销方面,关注战略品类、旗舰产品、渠道优化及区域零售改革进展。外销方面,分析海外业务多元发展、高端新品订单、核心客户合作及品牌布局。同时,报告也评估了公司盈利能力、费用管控、现金流与营运能力,并预测了未来三年盈利情况。
顾家家居当前市场现状如何?
顾家家居当前市场现状表现为内销稳中有降,外销高速增长。内销方面,虽然收入同比略有下滑,但毛利率提升,渠道改革初见成效,下沉市场表现优异。外销方面,收入增速显著,毛利率虽有所下降但交付能力增强,海外业务多元发展,品牌影响力逐步提升。公司整体经营稳健,但仍面临行业竞争和房地产市场波动等挑战。
顾家家居研报提示哪些风险?
顾家家居研报提示的主要风险包括房地产市场低迷可能影响家居消费需求,市场竞争加剧可能压缩利润空间,以及贸易摩擦可能带来出口不确定性。此外,汇率波动也可能影响公司财务表现。公司需密切关注市场变化,加强风险管理和供应链韧性建设,以应对潜在挑战。