猜你想问
这份研报主要讲了什么内容?
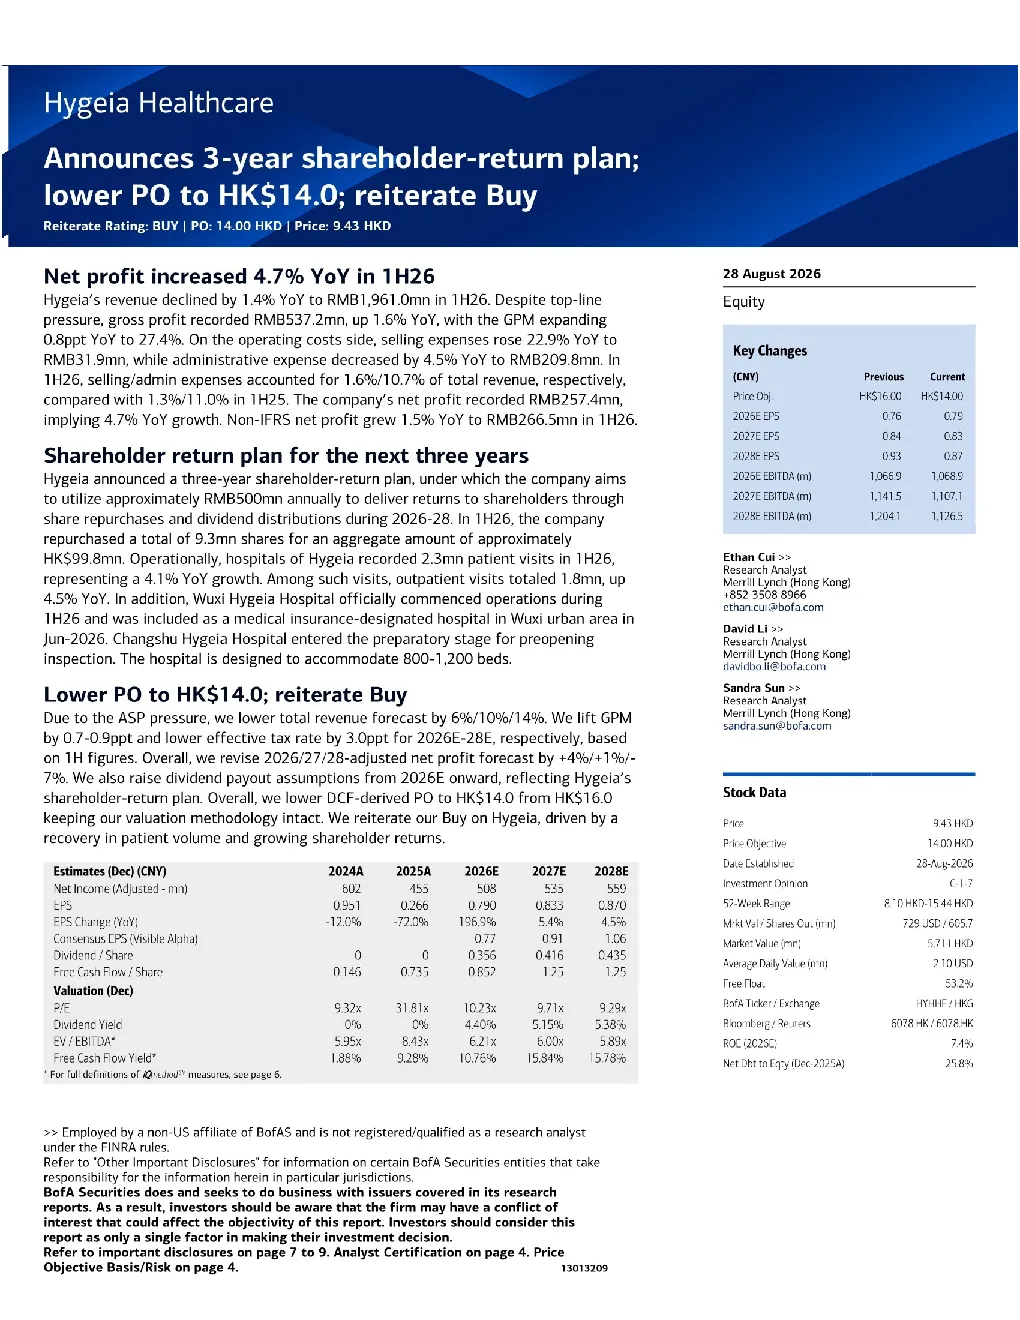
这份研报主要分析了海吉亚医疗的业绩表现和未来规划。报告显示,2026年上半年公司净利润同比增长4.7%,毛利率提升0.8个百分点至27.4%,但销售费用增长22.9%。公司计划在2026-2028年间每年投入约50亿元进行股东回报,包括股票回购和股息分配。此外,无锡和常熟新医院的建设进展也被提及,其中无锡医院已正式开业并纳入医保。Merrill Lynch基于现金流折现将目标价下调至140港元,维持“买入”评级,主要看重患者人次恢复和股东回报增长。
中国肿瘤服务行业的发展趋势如何?
中国肿瘤服务行业发展迅速,主要受益于癌症发病率上升和低线城市医疗资源短缺。海吉亚医疗作为行业领先者,拥有17家肿瘤专科医院,其业务增长与行业趋势高度相关。报告指出,中国癌症患者对专业肿瘤服务的需求持续扩大,尤其是在医疗资源不足的地区。随着医保覆盖范围的扩大和新医院的建成,行业渗透率有望进一步提升,为海吉亚医疗等领先企业带来长期发展机遇。
研报对海吉亚医疗的重点分析方向有哪些?
研报重点分析了海吉亚医疗的财务表现、运营效率及股东回报计划。在财务方面,报告关注了净利润增长、毛利率变化及费用控制情况,特别是销售费用的大幅增长需要持续关注。运营层面,新医院的开业和建设进度是关键看点,这些项目将提升公司服务能力和市场份额。股东回报计划方面,公司明确承诺未来三年每年投入50亿元,包括股票回购和股息,增强投资者信心。此外,药品平均售价压力对收入预测的影响也受到关注。
当前肿瘤服务市场的现状如何?
当前肿瘤服务市场呈现供需两端共同驱动的特点。供给端,随着医疗资源下沉和专科医院建设加速,服务能力逐步提升,但低线城市仍存在明显缺口。需求端,中国人口老龄化加剧和生活方式变化导致癌症发病率上升,患者对专业肿瘤服务的需求持续增长。政策层面,医保覆盖范围的扩大为行业带来利好,但药品平均售价压力限制了部分企业的收入增长。海吉亚医疗凭借其专注肿瘤服务的定位和快速扩张的步伐,在市场中占据有利地位。
研报提示的主要风险有哪些?
研报提示的主要风险包括药品平均售价压力对收入的影响、销售费用大幅增长可能侵蚀利润、新医院建设进度不及预期等。此外,医疗行业政策变化,如医保支付标准调整,也可能对公司业务产生影响。市场竞争加剧也是潜在风险之一,随着更多企业进入肿瘤服务领域,行业集中度可能面临挑战。同时,宏观经济波动可能影响患者的支付能力和医疗机构的投资计划。这些因素需要持续关注,以评估公司长期发展前景。