猜你想问
深南电路2Q业绩表现如何?
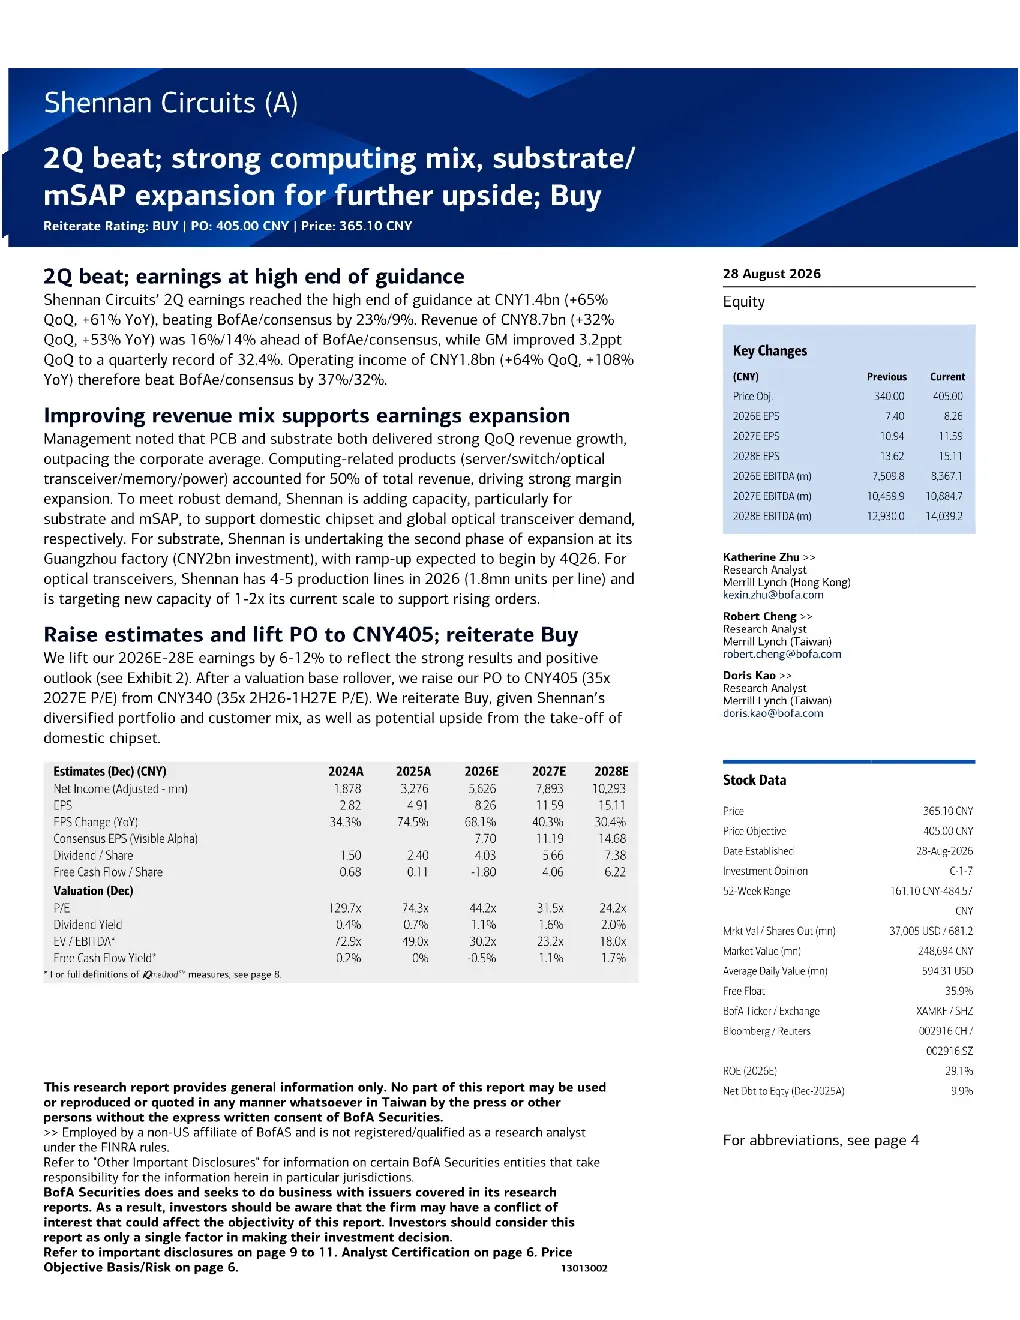
深南电路2024年第二季度业绩超预期,营收同比增长53%,环比增长32%,净利润同比增长108%,环比增长64%,均超出市场预期。主要得益于计算相关产品(服务器、交换机、光模块、内存、电源)收入占比50%,推动毛利率提升。
深南电路未来扩产计划有哪些?
深南电路正扩大基板和mSAP产能,支持国内芯片和全球光模块需求。基板方面,公司在广州工厂进行二期扩产(投资20亿元),预计2026年第四季度开始爬坡;光模块方面,计划到2026年拥有4-5条生产线(每条产能180万台),目标新增产能为其当前规模的1-2倍。
PCB行业发展趋势如何?
中国PCB行业领先地位明显,深南电路受益于“一站式”服务策略及美国CSP市场份额提升。AI服务器需求增长和IC基板毛利率提升将推动公司盈利。国内PCB行业持续受益于半导体产业链发展,刚性PCB需求稳定增长。
深南电路报告重点分析了哪些方面?
报告重点分析了深南电路计算产品的高增长贡献、基板和mSAP产能扩张的战略意义,以及公司在国内外的市场地位。同时关注了公司毛利率提升及未来盈利预测上调至6-12%的依据。
深南电路报告有哪些风险提示?
报告提示需关注深南电路产能扩张的执行风险,以及市场竞争加剧可能影响毛利率。此外,全球光模块需求波动及美国CSP市场份额变化也可能对公司业绩产生影响。
你可能感兴趣
深南电路(A)2Q超预期,算力产品结构强劲,基板与mSAP业务扩产带来进一步增长空间
美银证券2026-08-28
深南电路(A):光模块与ABF基板潜在上行空间,目标价上调至340元,买入
美银证券2026-04-27
2Q业绩超预期,维持买入评级
纺织服装国金证券2020-08-27
2019年中报点评:业绩超预期高增长,新产线提供成长性
钢铁华创证券2019-08-29
2025年报点评:25年业绩大超预期,26年迎扩产高增长
华创证券2026-03-13
hcdx宁德时代25年报点评业绩大超预期26年迎扩产高增长
未知机构2026-03-10
业绩超预期,持续扩产顺应储能景气上行
电子设备国盛证券2026-05-05
年报点评:钾肥行业景气上行推动业绩增长,新项目扩产提供增量
建筑建材中原证券2022-05-29
西部机械 测试机双巨头业绩超预期 上修全年ATE市场空间 AI相关的SOC及存储扩产需求旺盛0
未知机构2026-07-30