猜你想问
深南电路2Q业绩超预期主要得益于哪些因素?
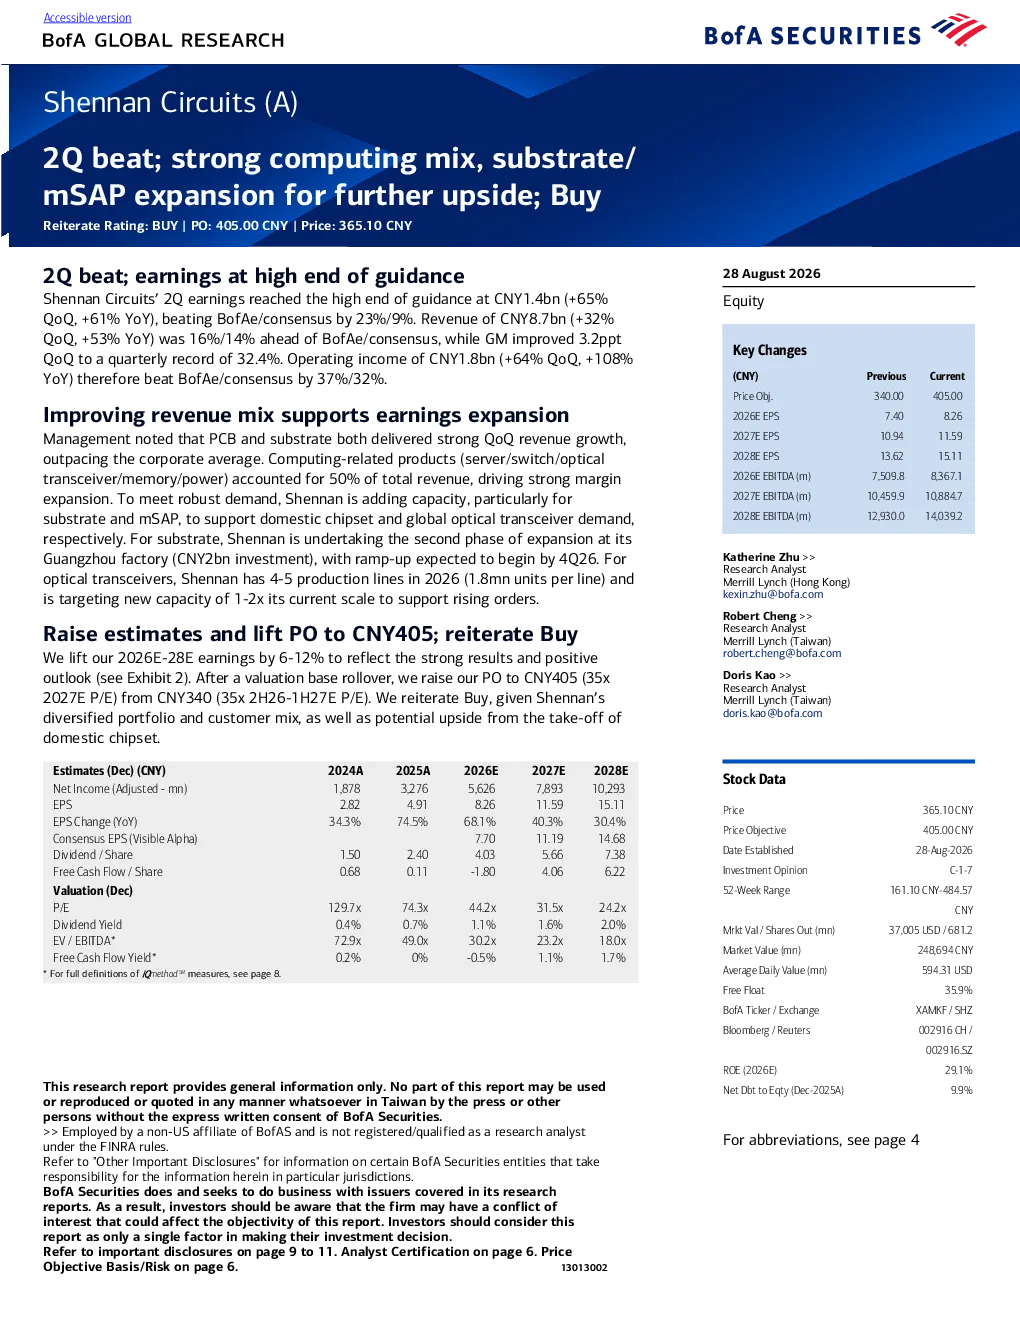
深南电路2026年Q2业绩超预期主要得益于计算相关产品(服务器/交换机/光模块/内存/电源)的强劲需求,以及PCB和基板业务的强劲增长。公司通过扩产计划(特别是基板和mSAP)来满足国内芯片和全球光模块的需求,未来增长潜力较大。具体数据显示,2026年Q2营收87亿人民币同比增长53%,利润14亿人民币同比增长61%,毛利率32.4%创季度新高,经营利润18亿人民币同比增长108%,超出市场预期。
深南电路所在的算力PCB赛道发展趋势如何?
深南电路所在的算力PCB赛道发展迅速,主要受益于全球AI算力需求持续增长。随着数据中心建设加速,对高密度、高性能PCB产品的需求不断增加。深南电路凭借在基板和高端PCB领域的优势,积极扩产以满足市场需求。广州工厂第二阶段扩产投资20亿人民币,预计2026年Q4开始爬坡,光模块产能计划新增1-2倍现有规模。行业竞争激烈,但头部企业凭借技术积累和客户资源优势有望获得更多市场份额。
深南电路报告重点分析了哪些业务方向?
深南电路报告重点分析了计算相关产品(服务器/交换机/光模块/内存/电源)和PCB基板业务。计算相关产品占比达50%,成为公司利润率提升的主要驱动力。公司通过“一站式”服务战略,为客户提供从设计到生产的一体化解决方案。基板业务作为高附加值领域,公司正积极扩产以抢占市场先机。此外,报告还关注了公司在美国CSP客户的需求增长情况。
当前深南电路所处市场环境如何?
深南电路所处市场环境机遇与挑战并存。一方面,全球AI算力需求旺盛,为PCB和基板行业带来广阔增长空间;另一方面,行业竞争加剧,特别是来自二三线厂商的低价竞争压力增大。深南电路凭借技术领先地位和客户资源优势,在高端市场保持领先。但需关注AI数据中心资本开支放缓可能带来的需求波动,以及美国CSP市场份额增长不及预期的风险。
深南电路研报提示了哪些潜在风险?
深南电路研报提示了以下潜在风险:1)AI数据中心资本开支放缓可能影响行业需求;2)美国CSP市场份额增长不及预期,可能影响公司海外业务扩张;3)行业竞争加剧,可能导致价格战和利润率下滑;4)扩产计划存在投资风险和执行不确定性。此外,原材料价格波动和汇率变动也可能对公司经营业绩产生影响。