猜你想问
宁波拓普二季度业绩为何不及预期?
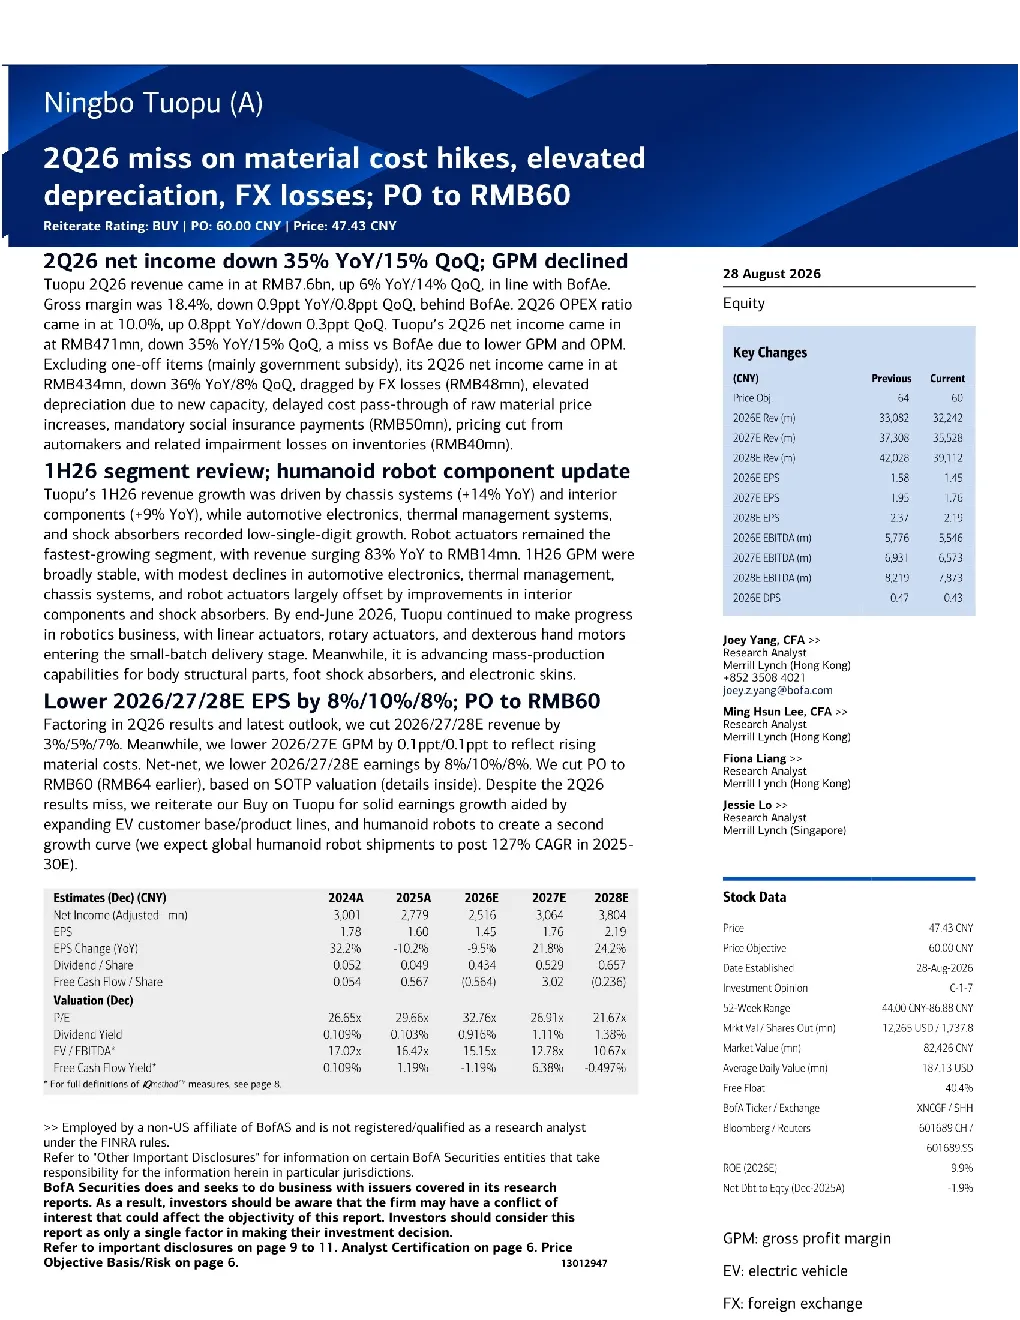
宁波拓普二季度业绩不及预期,主要受原材料成本上涨、折旧费用增加和汇兑损失等因素影响。尽管如此,分析师仍看好其长期发展,认为其一站式解决方案模式、现有业务基础以及人形机器人等新增长点将为公司带来稳定的盈利增长。
汽车零部件赛道发展趋势如何?
Tuopu 的汽车零部件业务将继续受益于电动汽车客户群和产品线的扩张。分析师认为,随着电动汽车市场的持续增长,对高性能零部件的需求也将不断提升,这将为企业带来稳定的增长动力。同时,行业竞争加剧和原材料成本上涨也是企业需要关注的主要风险因素。
报告重点分析了哪些方面?
报告重点分析了宁波拓普的财务表现、业务模式以及未来增长点。其中,二季度净收入同比下降35%,毛利率和营业利润率均有所下降,显示出业绩不及预期的状况。但分析师认为,人形机器人业务有望成为公司新的增长引擎,预计到2030年,全球人形机器人出货量将增长127%。
当前市场现状如何判断?
当前市场对宁波拓普的判断较为谨慎,但仍有乐观预期。分析师下调了公司2026/27/28年的每股收益预期,分别为8%/10%/8%,但同时也将目标价上调至60元人民币。市场认为,尽管短期业绩面临压力,但公司长期发展前景仍值得期待,尤其是在人形机器人等新兴领域的布局。
研报提示了哪些风险?
研报提示的主要风险包括原材料成本上涨、电动汽车价格下降、竞争加剧、中国电动汽车市场增长放缓以及无法保持高产能利用率等。这些风险可能对公司短期业绩和长期发展产生不利影响。分析师建议投资者密切关注行业动态和公司经营情况,以评估潜在风险。
你可能感兴趣
宁波拓普(A)2026年第二季度业绩不及预期:受原材料成本上涨、高折旧及汇兑损失拖累,目标价下调至60元人民币
美银证券2026-08-28
2026年中报点评:26H1业绩受汇兑损失影响,无极&全地形车延续高增
机械设备东吴证券2026-08-23
2026年一季报点评:业绩受汇兑损失影响,三大计划稳步推进
交通运输东吴证券2026-04-28
2025年年报&2026年一季报点评:受汇兑损失影响,Q1业绩有所承压
东吴证券2026-04-24
2024年年报点评汇兑损失影响较大,业绩略不及市场预期
东吴证券2025-04-23
2024年年报点评:汇兑损失影响较大,业绩略不及市场预期
电气设备东吴证券2025-04-23
成本上升+汇兑损失影响利润,预计四季度有改善
轻工制造西南证券2017-10-24
24年业绩受汇兑损失影响低于预期,未来海外上产仍可期
化石能源信达证券2025-04-25
公司信息更新报告:2025年业绩稳步增长,2026年Q1受汇兑损失拖累
基础化工开源证券2026-04-23
利润受汇兑损失及变压器子公司股份减少影响,看好下半年高质量订单加速兑现
电气设备国金证券2026-07-11