猜你想问
这份研报主要分析了什么?
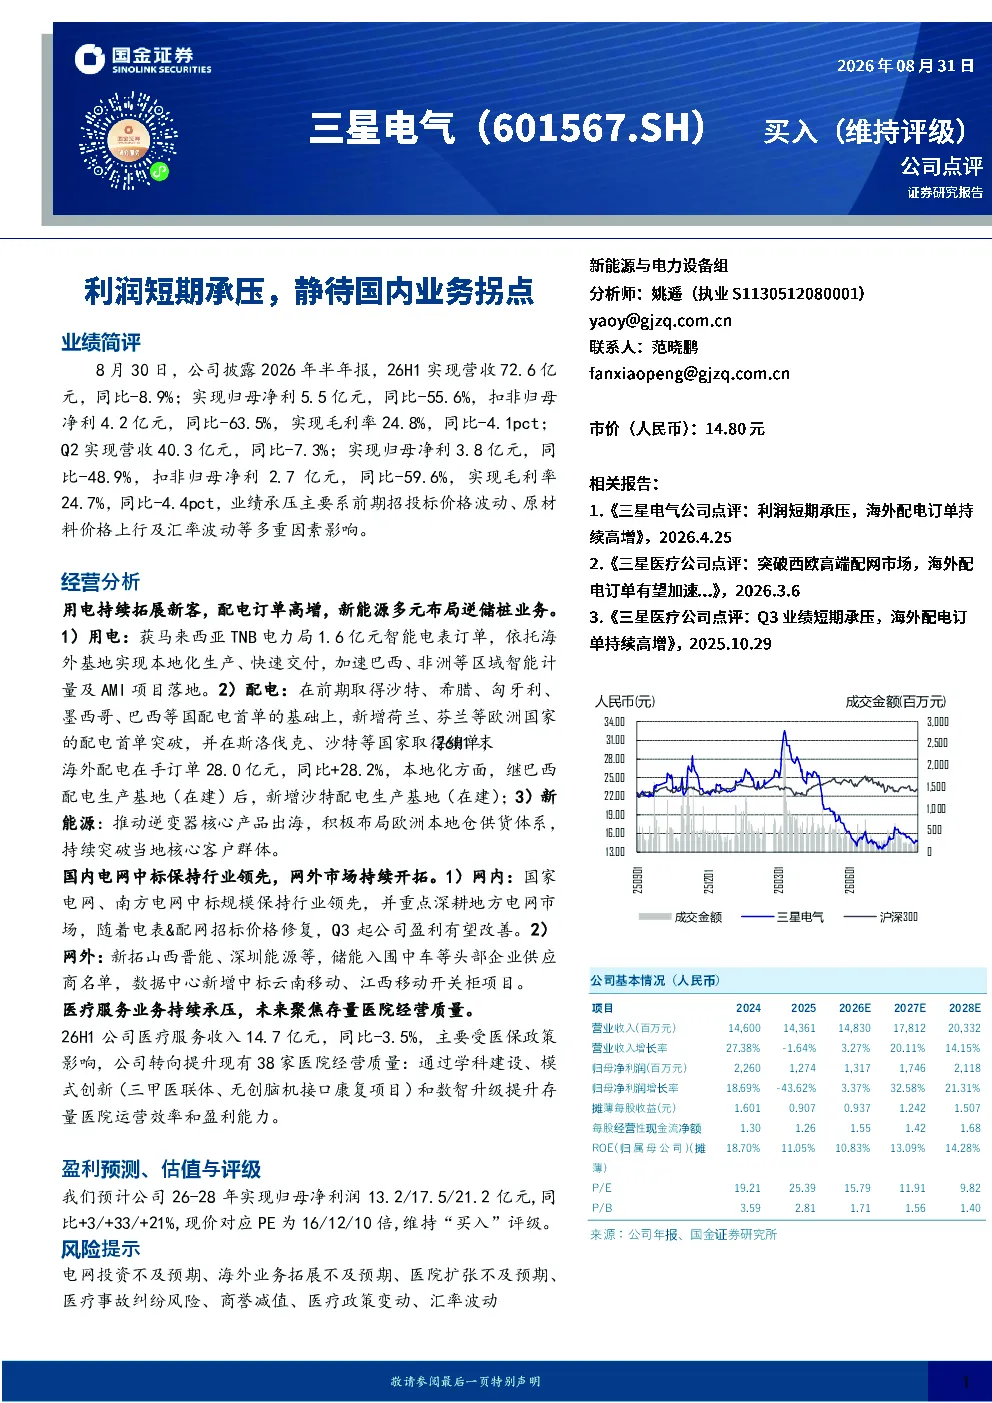
这份研报主要分析了601567三星电气在2026年上半年的业绩表现及未来发展趋势。报告指出公司营收和净利润同比下滑,主要受招投标价格波动、原材料价格上涨及汇率波动等因素影响。同时,报告详细分析了公司在用电业务、配电业务、新能源业务、国内市场及医疗服务业务方面的经营情况,并预测了未来三年的盈利情况,维持‘买入’评级。
电子设备行业的发展趋势如何?
电子设备行业正经历转型升级,智能计量、配电自动化、新能源设备等领域需求持续增长。报告显示,三星电气在海外市场拓展方面表现积极,如在欧洲、巴西、非洲等地获得重要订单,并推动逆变器核心产品出海。国内市场方面,公司重点深耕地方电网,网外市场也积极拓展新客户。行业整体来看,技术创新和国际化布局是关键发展方向。
研报重点分析了哪些业务方向?
研报重点分析了三星电气的五大业务方向:用电业务方面,公司获得了马来西亚TNB电力局的智能电表订单,加速海外智能计量项目落地;配电业务方面,公司在欧洲等地区取得新订单并续签老订单,海外配电在手订单同比增长28.2%;新能源业务方面,公司推动逆变器核心产品出海,布局欧洲本地仓;国内市场方面,公司在中电联、南网等领域保持领先地位,并积极拓展地方电网和网外市场;医疗服务业务方面,公司转向提升现有医院经营质量。
当前市场对三星电气有何判断?
当前市场对三星电气的判断是短期业绩承压但长期发展前景乐观。报告指出,公司2026年上半年业绩下滑主要受外部因素影响,但国内业务有望在Q3起改善。公司在海外市场拓展和国内市场深耕方面均取得进展,如海外配电业务增长显著,国内市场新拓多个重要客户。整体来看,市场认为公司具备较强的抗风险能力和成长潜力。
研报提示了哪些风险?
研报提示了三星电气面临的多重风险,包括电网投资不及预期、海外业务拓展受阻、医院扩张放缓、医疗事故纠纷、商誉减值、医疗政策变动及汇率波动等。这些风险可能对公司业绩和经营产生不利影响。报告建议投资者密切关注相关风险因素,结合公司战略布局和发展规划进行综合判断。