猜你想问
洁美科技2026年半年度报告核心内容有哪些?
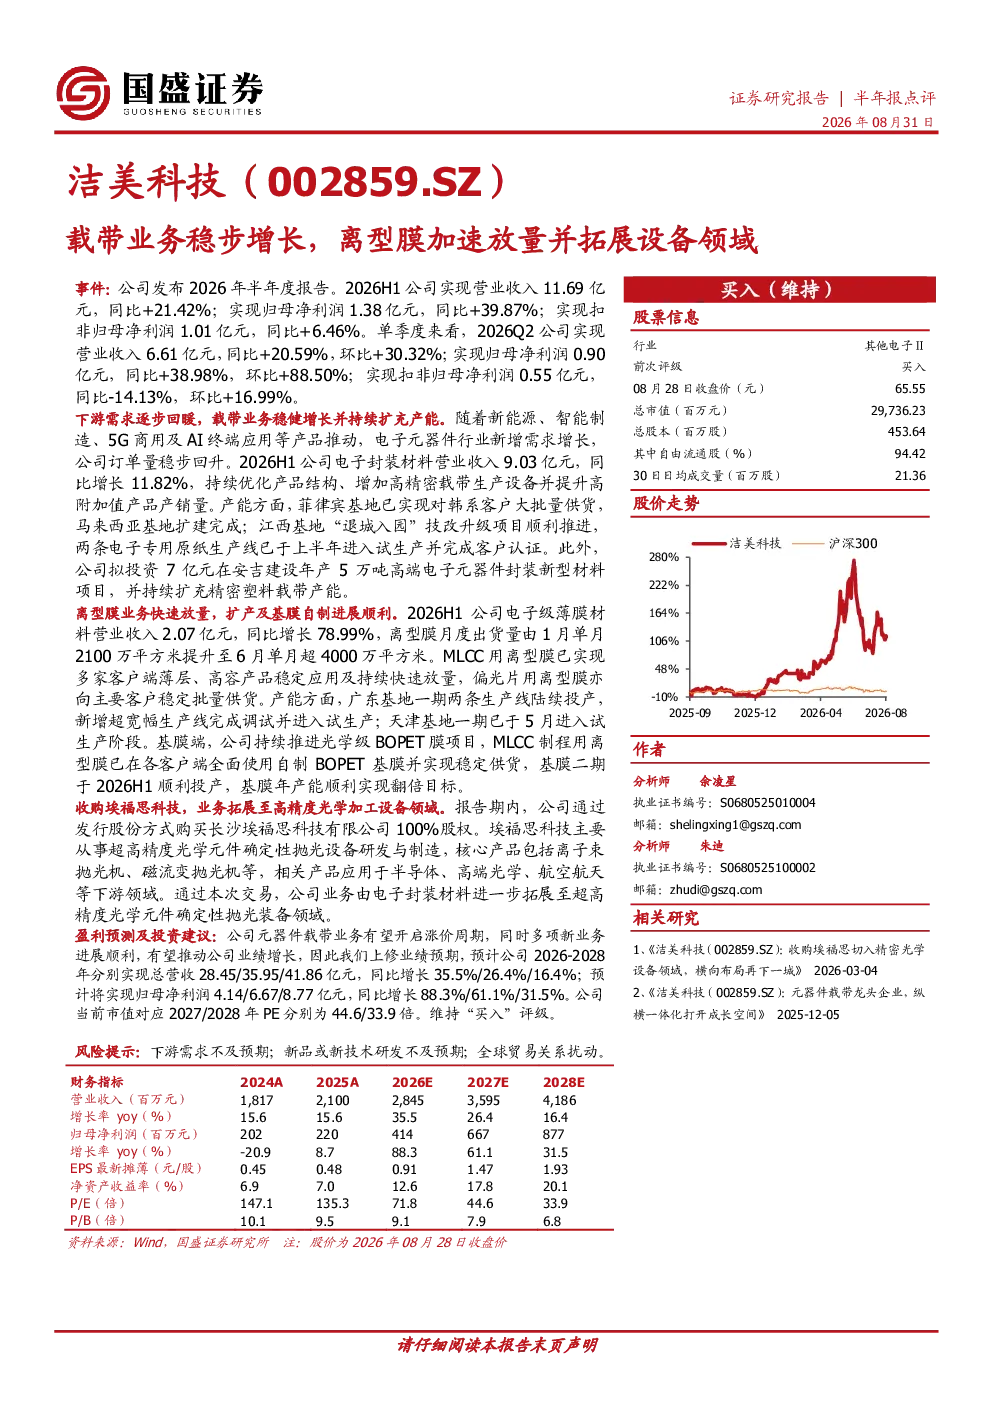
洁美科技2026年半年度报告显示公司业绩稳健增长,核心业务及新业务均取得显著进展。载带业务受益于下游需求回暖,电子封装材料业务收入9.03亿元,同比增长11.82%。离型膜业务快速放量,电子级薄膜材料业务收入2.07亿元,同比增长78.99%。公司通过收购埃福思科技拓展至高精度光学加工设备领域。
电子设备赛道发展趋势如何?
电子设备赛道发展趋势向好,洁美科技离型膜业务快速放量,月度出货量由1月2100万平方米提升至6月超4000万平方米,产能持续扩充。收购埃福思科技拓展设备领域,显示行业整合与技术升级加速,高精度光学加工设备需求增长明显。
洁美科技报告重点分析了哪些方向?
洁美科技报告重点分析了载带业务扩产进展、离型膜业务放量情况及设备领域拓展。载带业务方面,菲律宾基地已对韩系客户大批量供货,马来西亚基地扩建完成,江西基地技改升级项目顺利推进。离型膜业务方面,广东基地一期及天津基地一期陆续投产,基膜年产能实现翻倍。收购埃福思科技进入高精度光学加工设备领域。
电子设备市场现状如何判断?
电子设备市场现状呈现需求回暖和技术升级趋势。洁美科技载带业务收入同比增长11.82%,离型膜业务收入同比增长78.99%,显示下游需求强劲。公司积极扩产并拓展新领域,如收购埃福思科技进入高精度光学加工设备领域,反映市场对高性能材料及设备的需求持续增长。
洁美科技研报有哪些风险提示?
洁美科技研报提示的主要风险包括下游需求不及预期、新品或新技术研发不及预期、全球贸易关系扰动。具体而言,下游需求波动可能影响载带业务和离型膜业务的收入增长,新品研发失败可能影响未来业绩,全球贸易关系紧张可能带来供应链风险。
你可能感兴趣
国内薄型载带龙头,自研离型膜有望加速放量
电子设备安信证券2022-12-08
2024年中报点评:Q2业绩稳步增长,纸质载带与离型膜双向发力
电子设备民生证券2024-08-17
洁美科技 载带龙头 MLCC离型膜放量
未知机构2026-08-06
洁美科技重点关注 载带垄断稳健托底 MLCC离型膜放量打开第二成长曲线260806
未知机构2026-08-06
载带需求稳步回暖,离型膜静待韩日大客户放量
电子设备山西证券2024-08-16
载带业务维持高稼动率,离型膜、复合集流体稳步推进
电子设备国信证券2025-11-11
2024年三季度报告点评:载带业务地位稳固,离型膜新业务有序推进
电子设备德邦证券2024-11-04
【德邦电子|洁美科技】载带复苏带动Q2大幅反弹,离型膜打开天花板
未知机构2023-08-21
洁美科技首次覆盖报告:立足载带优势,开拓离型膜第二成长曲线
国泰君安证券2022-06-21
纵横一体化载带龙头,加码离型膜打开成长空间
电子设备财通证券2022-07-19