猜你想问
这份研报的核心内容是什么?
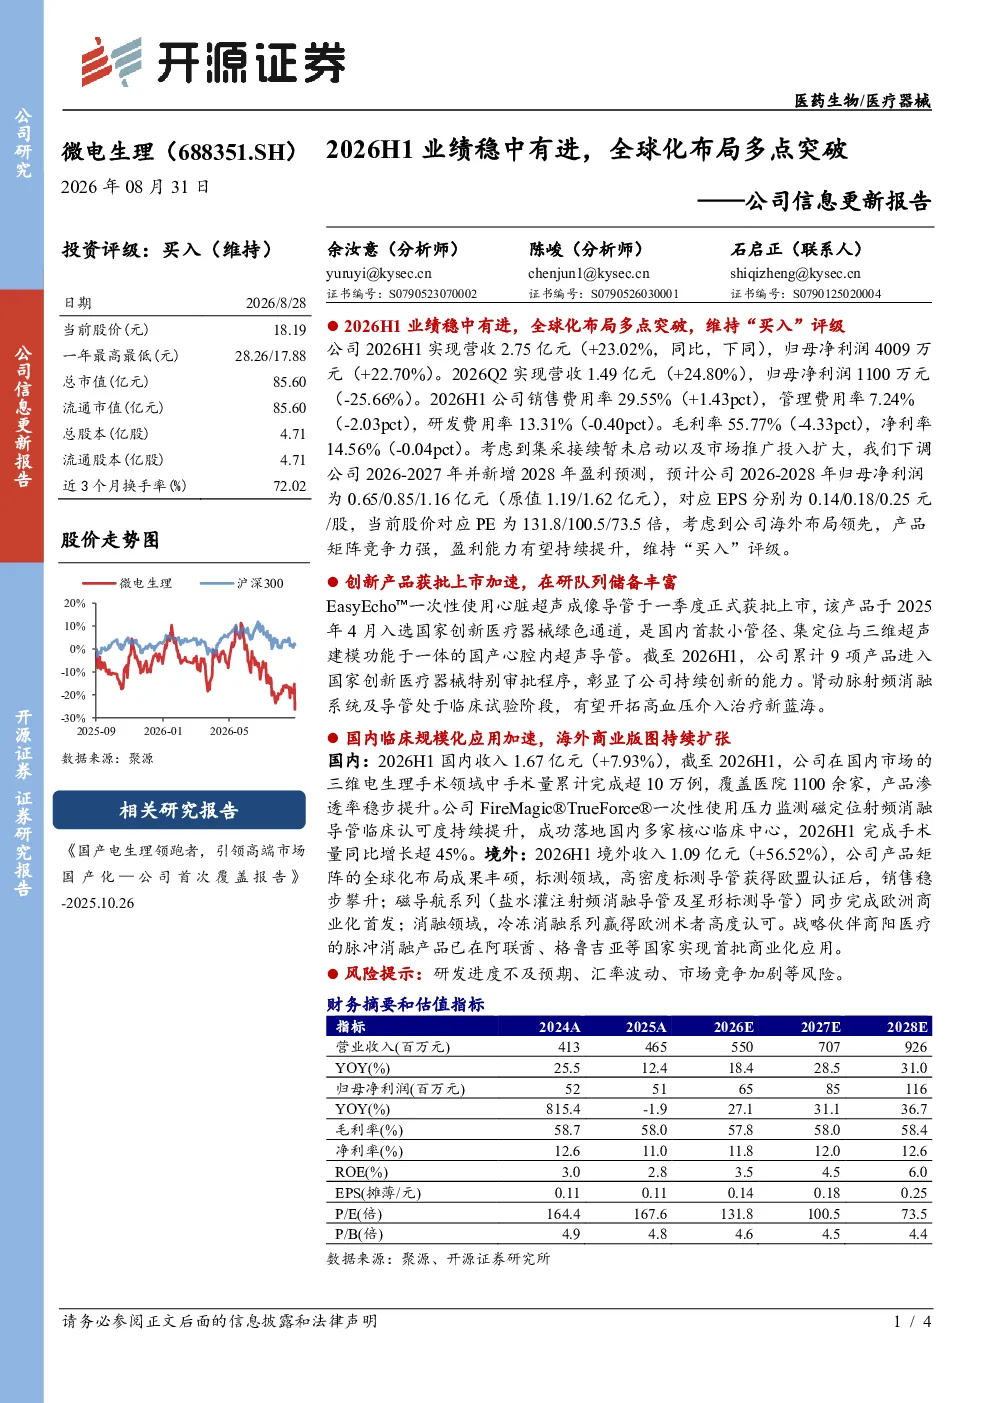
这份研报指出,公司2026年上半年业绩表现稳健,营收和净利润均实现双位数增长。报告强调公司在全球化布局上取得多点突破,特别是在创新产品进展和海外市场扩张方面。具体来看,EasyEcho™导管获批上市,多项产品进入审批程序,海外收入增长显著,多个产品线在欧洲市场取得进展。研报维持“买入”评级,认为公司产品矩阵竞争力强,盈利能力有望持续提升。
医疗器械行业的发展趋势如何?
医疗器械行业正经历快速发展,创新驱动明显。特别是在电生理和心脏超声领域,国产替代趋势显著。公司作为国内领先企业,通过研发投入和产品创新,积极布局高端医疗器械市场。报告显示,其产品在国内外市场均获得认可,特别是在海外市场的突破,反映了行业对国产优质产品的需求增长。未来,随着技术迭代和临床需求提升,行业有望保持高增长态势。
研报重点分析了哪些方面?
研报重点分析了公司2026年上半年的业绩表现、创新产品进展、国内外市场表现及未来增长潜力。在业绩方面,报告详细披露了营收、净利润、费用率等关键数据,并预测了未来几年的盈利情况。产品进展方面,EasyEcho™导管获批上市是亮点,同时多项创新产品进入审批程序。市场表现显示,国内收入稳步增长,海外市场扩张迅速。研报综合评估认为公司具备较强竞争力。
当前市场对公司的判断是什么?
当前市场对公司的判断积极,主要基于其稳健的业绩表现和领先的全球化布局。报告显示,公司2026年上半年营收和净利润均实现增长,尽管Q2净利润有所下滑,但整体趋势向好。创新产品不断推出,如EasyEcho™导管获批,显示了公司强大的研发实力。海外市场扩张显著,多个产品线在欧洲市场取得突破,提升了公司国际竞争力。综合来看,市场认为公司具备持续增长潜力。
研报提到了哪些风险提示?
研报提示了几个潜在风险,包括研发进度不及预期、汇率波动以及市场竞争加剧。研发风险方面,虽然公司产品创新活跃,但新产品的研发和审批存在不确定性。汇率波动可能影响公司海外销售收入和利润。市场竞争方面,医疗器械行业竞争激烈,国内外厂商不断推出新产品,可能对公司市场份额造成压力。这些风险需要投资者关注。