猜你想问
悦康药业2026H1业绩表现如何?
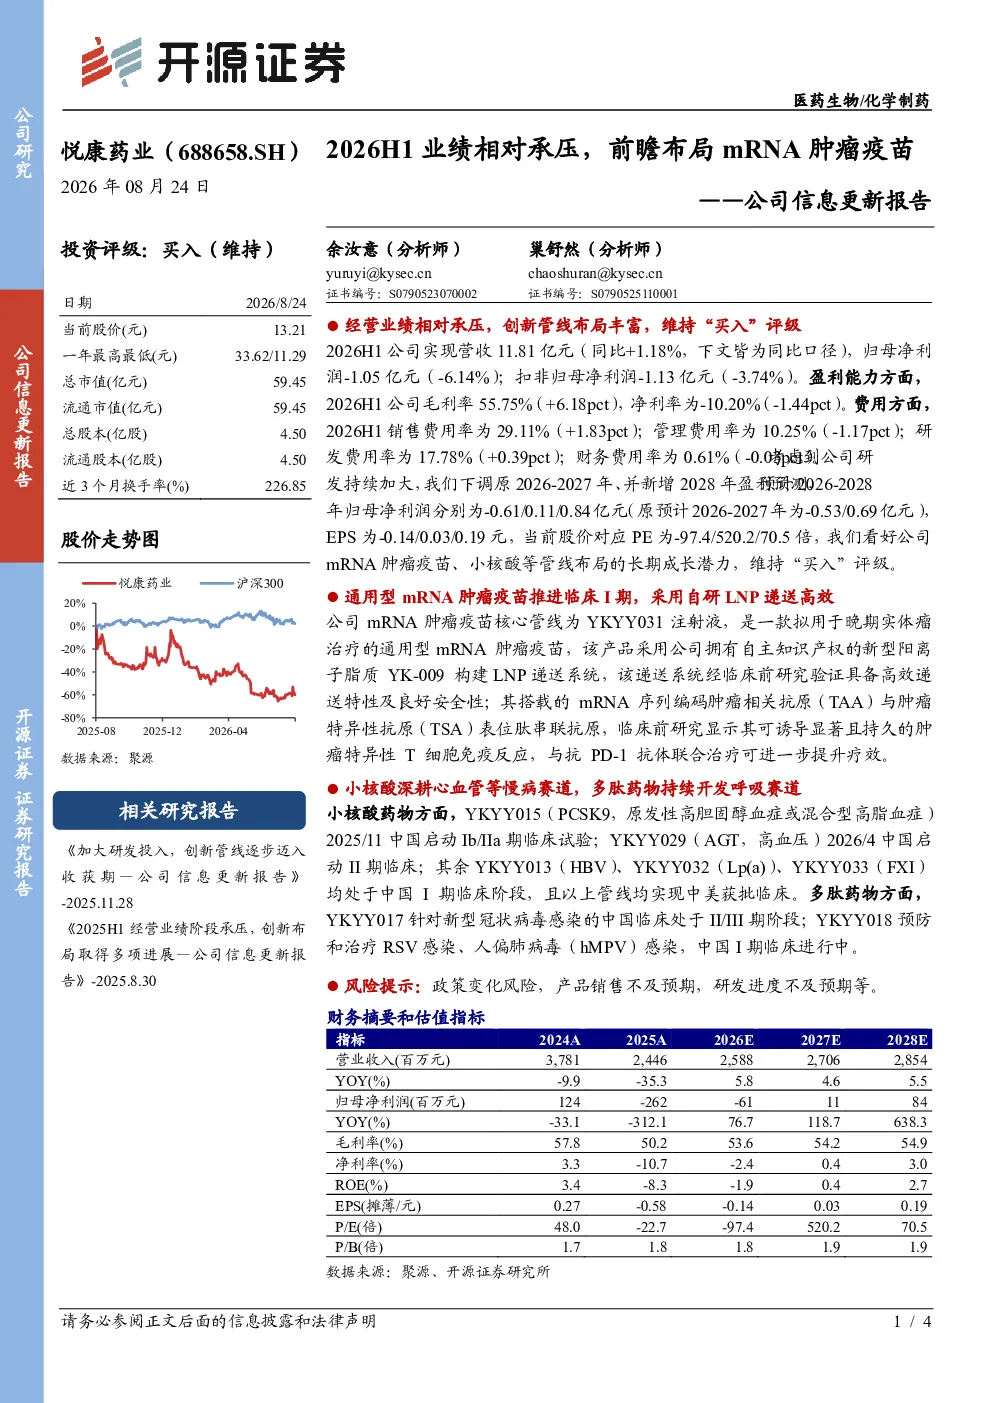
2026H1公司实现营收11.81亿元,同比+1.18%,但归母净利润为-1.05亿元,同比-6.14%。扣非归母净利润为-1.13亿元,同比-3.74%。毛利率提升至55.75%,净利率为-10.20%。销售费用率上升至29.11%,研发费用率为17.78%
悦康药业mRNA肿瘤疫苗进展情况?
公司核心管线YKYY031注射液用于晚期实体瘤治疗,采用自研LNP递送系统,临床前显示高效递送及良好安全性。mRNA序列编码TAA与TSA表位肽串联抗原,临床前可诱导显著肿瘤特异性T细胞免疫反应,联合抗PD-1抗体可提升疗效
悦康药业小核酸和多肽药物布局?
小核酸药物YKYY015(PCSK9)、YKYY029(AGT)分别于2025/11和2026/4启动Ib/IIa期和II期临床;YKYY013(HBV)、YKYY032(Lp(a))、YKYY033(FXI)均处于中国I期临床。多肽药物YKYY017针对新冠临床处于II/III期,YKYY018针对RSV和hMPV感染临床进行中
悦康药业当前市场表现分析?
公司2026H1营收微增但利润承压,毛利率提升但净利率仍为负。研发投入加大,调整未来三年盈利预测,预计2026-2028年归母净利润分别为-0.61/0.11/0.84亿元,EPS为-0.14/0.03/0.19元。股价对应PE存在较大波动
悦康药业研报风险提示有哪些?
主要风险包括政策变化、产品销售不及预期、研发进度不及预期等。需关注行业监管政策变动对公司管线推进的影响,以及市场竞争对公司产品销售可能带来的挑战
你可能感兴趣
港股公司信息更新报告:2026H1业绩阶段承压,产品结构持续优化+海外销量如期高增
开源证券2026-08-27
公司信息更新报告:2026H1业绩承压,渠道优化、发力高端黄金业务
商贸零售开源证券2026-08-27
港股公司信息更新报告:2026H1业绩略承压,看好护肤与医美Ⅲ类械齐放量
开源证券2026-08-19
公司信息更新报告:2025年经营小幅承压,前瞻布局创新转型
医药生物开源证券2026-04-30
公司信息更新报告:经营业绩相对承压,省外营销改革有望带来成长动力
医药生物开源证券2025-04-22
公司信息更新报告:前三季度业绩相对承压,心脑血管板块延续增长态势
医药生物开源证券2024-10-29
公司信息更新报告:2024年经营业绩相对承压,营销改革推动转型发展
开源证券2025-04-25
公司信息更新报告:三季度业绩相对承压,PEEK材料产品动能强劲
开源证券2022-10-29
公司信息更新报告:经营业绩相对承压,自有品牌为下一阶段发展重点
医药生物开源证券2025-04-25
港股公司信息更新报告:2026H1主品牌韩束阶段承压,多品牌矩阵延续成长
商贸零售开源证券2026-08-29